Hai người bạn cùng khoe: “Cổ phiếu tớ nắm ROE 30%!” và “Cổ phiếu tớ chỉ 12% thôi”. Nghe qua, ai cũng nghĩ người đầu tiên đang cầm cổ phiếu “ngon” hơn hẳn. Nhưng nếu bạn dừng lại hỏi thêm một câu — “30% đó đến từ đâu?” — câu chuyện có thể đảo ngược hoàn toàn. Đó chính xác là việc phân tích DuPont giúp bạn làm: mổ ROE ra thành từng mảnh, để không bị một con số đẹp đánh lừa.
- Hiểu công thức DuPont 3 bước: ROE = Biên lợi nhuận ròng × Vòng quay tài sản × Đòn bẩy tài chính.
- Tự tính DuPont từ BCTC thật của VNM và HPG, thấy 2 công ty ROE khác nhau vì lý do hoàn toàn khác nhau.
- Biết dòng nào trên BCTC cần nhìn để lấy đủ 3 mảnh số liệu.
- Tránh được bẫy “ROE cao là tốt” khi ROE cao chỉ vì vay nợ nhiều, không phải vì kinh doanh hiệu quả hơn.
- Đọc được case cảnh báo kinh điển: khi lợi nhuận (và ROE) bị “làm đẹp” bằng thủ thuật kế toán.
DuPont là gì? Vì sao một hãng hóa chất lại đặt tên cho công thức tài chính
Phân tích DuPont là một tỷ số kế toán ROE (Return on Equity — tỷ suất sinh lời trên vốn chủ sở hữu) được phân rã thành 3 tỷ số nhỏ hơn để biết chính xác lợi nhuận đến từ đâu, thay vì chỉ nhìn 1 con số duy nhất. Mô hình được các kỹ sư tài chính tại tập đoàn hóa chất DuPont (Mỹ) xây dựng từ khoảng những năm 1920 để nội bộ quản trị, sau này trở thành công cụ chuẩn trong chương trình Financial Statement Analysis của CFA Institute — tổ chức đào tạo phân tích tài chính uy tín toàn cầu.
Bạn đã biết ROE ở bài ROE, ROA, biên lợi nhuận là gì rồi — ROE đo mỗi đồng vốn cổ đông bỏ vào tạo ra bao nhiêu đồng lãi. Nhưng ROE giống như xem điểm thi cuối kỳ: biết học sinh đạt 8 điểm, nhưng không biết 8 điểm đó do làm đúng phần lý thuyết hay phần bài tập. DuPont chính là “bảng điểm chi tiết” phía sau con số ROE.
Công thức DuPont 3 bước: ROE = 3 mảnh nhân với nhau
Theo CFA Institute, ROE có thể viết lại thành tích của 3 tỷ số:
ROE = Biên lợi nhuận ròng (NPM) × Vòng quay tổng tài sản × Hệ số nhân vốn chủ sở hữu
Ba mảnh này trả lời 3 câu hỏi hoàn toàn khác nhau:
- Biên lợi nhuận ròng (NPM = LNST / Doanh thu thuần): mỗi 100 đồng bán được, công ty giữ lại bao nhiêu đồng lãi thật. Giống cô Ba bán tạp hóa đầu hẻm — bán 1 gói mì tôm giá 5.000 đồng, lãi 800 đồng, biên lợi nhuận 16%.
- Vòng quay tổng tài sản (Doanh thu thuần / Tổng tài sản): mỗi đồng tài sản (nhà xưởng, hàng tồn, tiền mặt…) tạo ra được bao nhiêu đồng doanh thu trong năm. Tủ hàng của cô Ba bé tí nhưng quay vòng liên tục cả ngày — vòng quay tài sản cao dù biên lợi nhuận từng món hàng thấp.
- Hệ số nhân vốn chủ sở hữu (Tổng tài sản / Vốn chủ sở hữu): công ty dùng bao nhiêu tài sản so với vốn tự có — nói cách khác, vay nợ nhiều hay ít để “phóng đại” quy mô. Giống anh Tuấn IT vay thêm 500 triệu mua căn hộ 2 tỷ (chỉ có 1,5 tỷ vốn tự có) — hệ số nhân tài sản của anh Tuấn là 2/1,5 ≈ 1,33 lần.
Nhân 3 mảnh này lại đúng bằng ROE — vì phần “Doanh thu” và “Tổng tài sản” ở tử/mẫu sẽ tự triệt tiêu nhau khi bạn nhân chéo, chỉ còn lại LNST / Vốn chủ sở hữu.
Áp dụng thật: DuPont của Hòa Phát (HPG) năm 2025 — ngành thép, đòn bẩy cao
Hòa Phát là tập đoàn thép lớn nhất Việt Nam, vừa đưa nhà máy Dung Quất 2 vào hoạt động đầu 2025 — một khoản đầu tư khổng lồ, phần lớn tài trợ bằng vốn vay (theo mekongasean.vn, “Dung Quất 2 đi vào hoạt động, Hòa Phát thắng lớn quý 1/2025”). Cùng lấy số liệu từ BCTC hợp nhất kiểm toán 2025 của HPG (Deloitte kiểm toán, ký 24/03/2026) để tính DuPont.
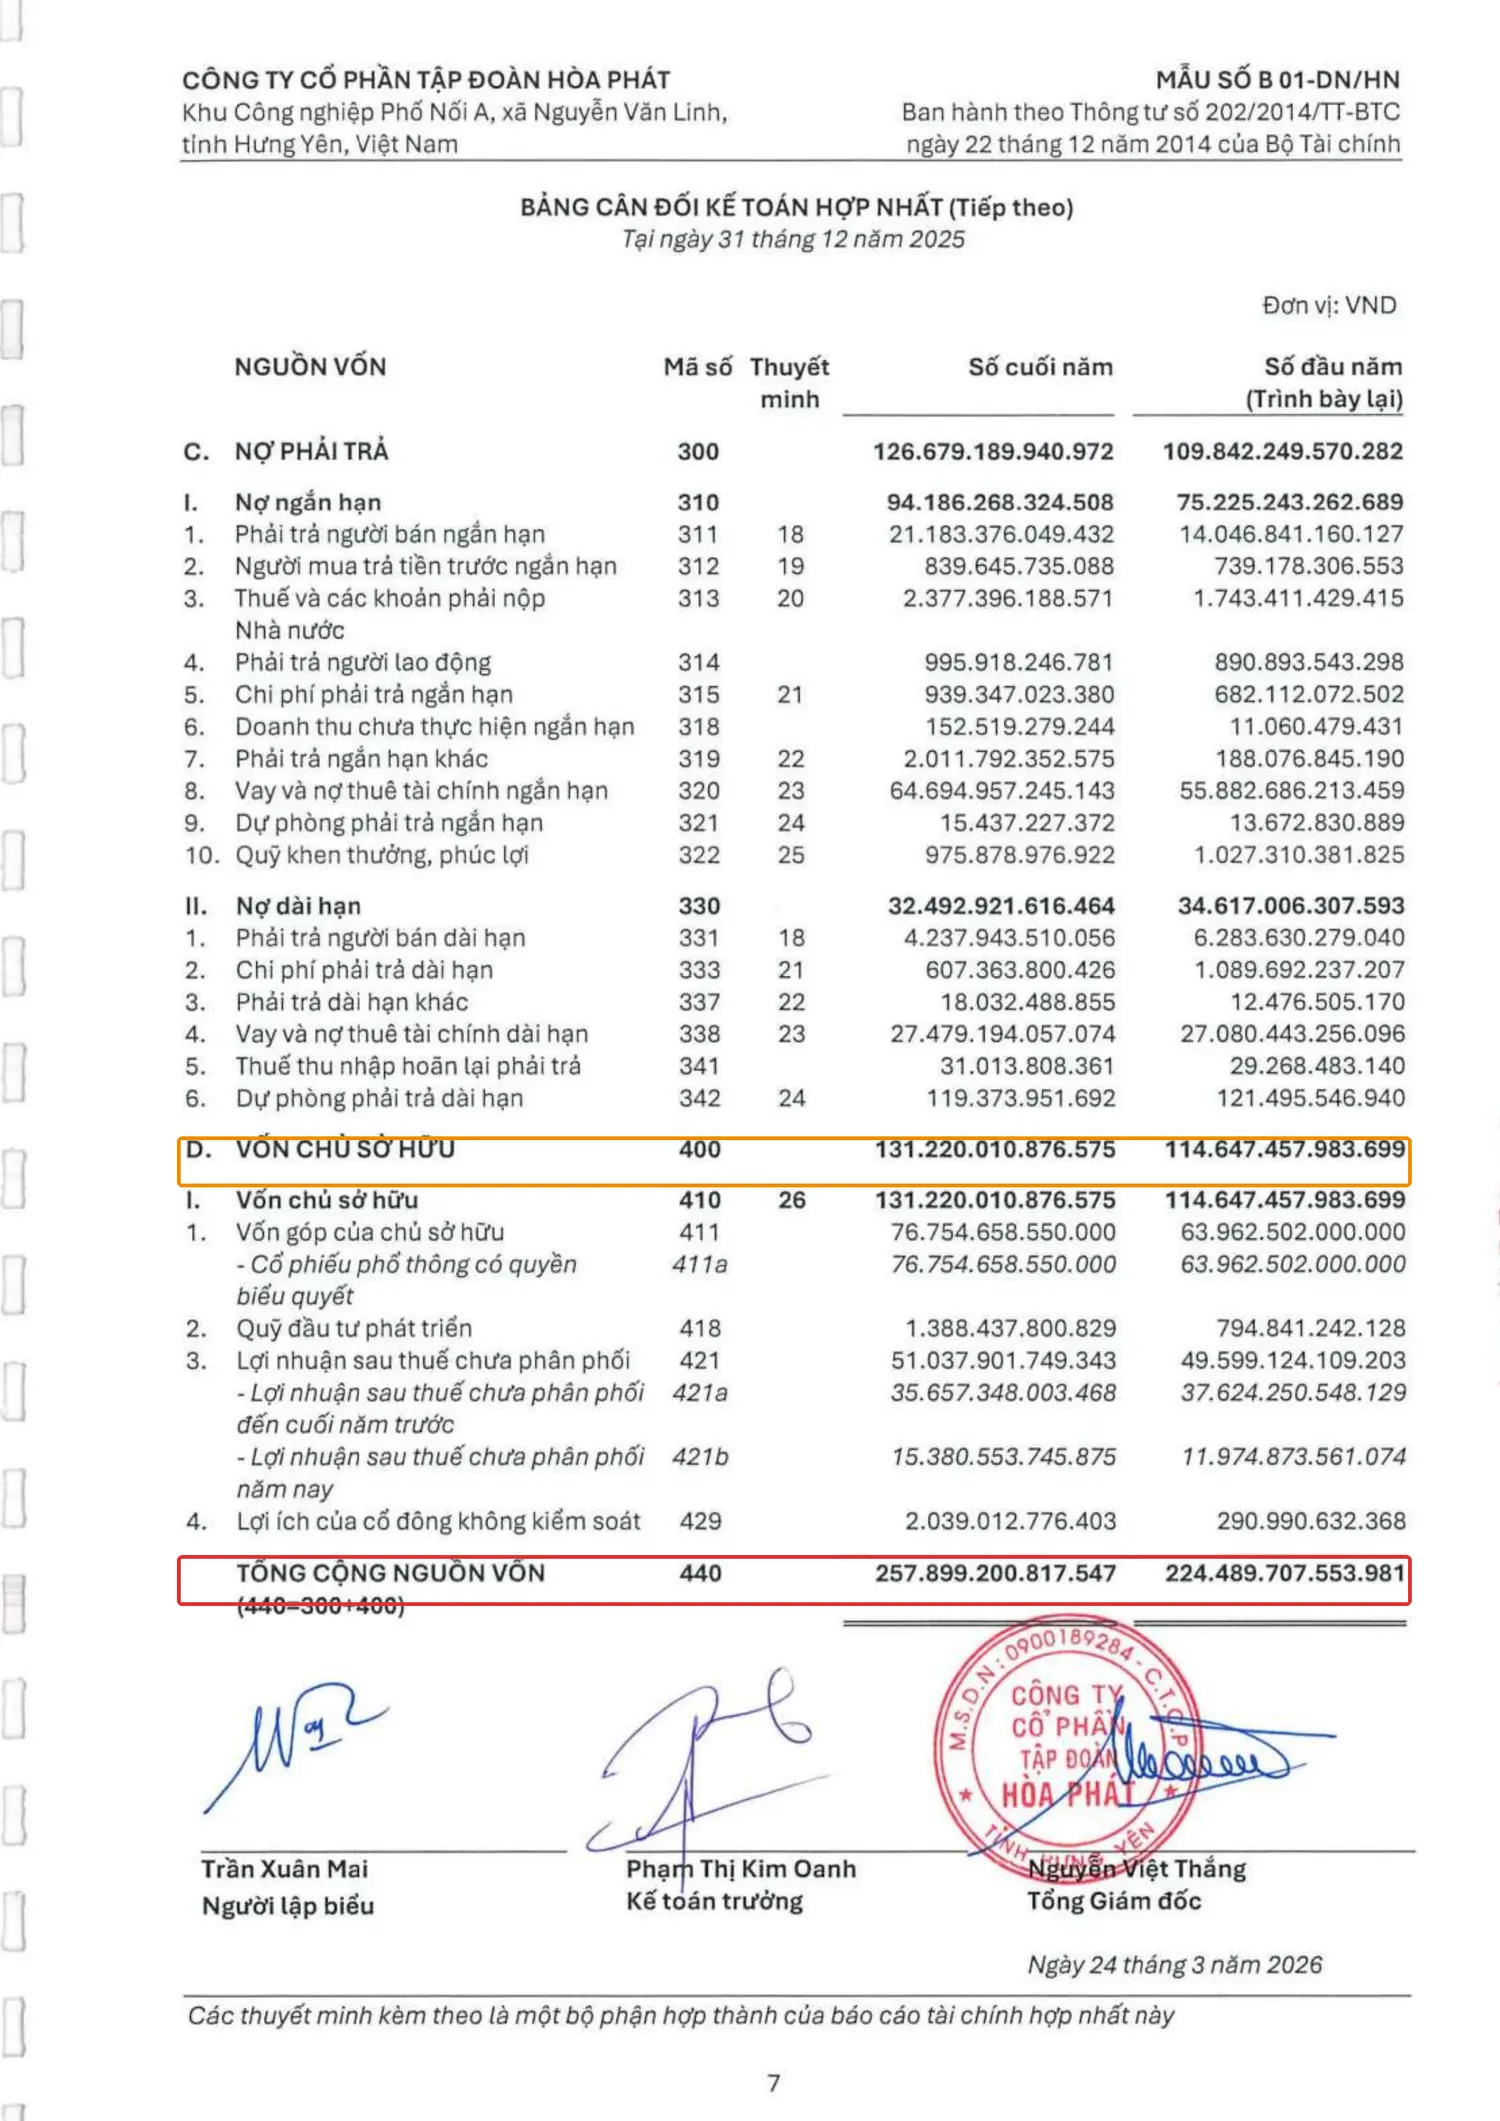
Từ báo cáo kết quả kinh doanh (mã 10 và mã 61) và bảng cân đối kế toán (mã 440, mã 400, mã 429):
- Doanh thu thuần 2025: 156.116.094.618.482 đồng.
- LNST của cổ đông công ty mẹ (mã 61): 15.453.174.006.223 đồng.
- Tổng tài sản (= Tổng nguồn vốn, mã 440) cuối 2025: 257.899.200.817.547 đồng.
- Vốn chủ sở hữu thuộc cổ đông công ty mẹ = 131.220.010.876.575 − 2.039.012.776.403 (lợi ích cổ đông không kiểm soát) = 129.180.998.100.172 đồng.

Bấm máy theo 3 mảnh:
- NPM = 15.453.174.006.223 / 156.116.094.618.482 = 9,90%
- Vòng quay tài sản = 156.116.094.618.482 / 257.899.200.817.547 = 0,61 lần
- Hệ số nhân vốn chủ sở hữu = 257.899.200.817.547 / 129.180.998.100.172 = 2,00 lần
- ROE = 9,90% × 0,61 × 2,00 ≈ 12,0% (đối chiếu trực tiếp: 15.453.174.006.223 / 129.180.998.100.172 = 11,96% — khớp, sai số nhỏ do làm tròn).
Biên lợi nhuận của HPG khá mỏng — dễ hiểu vì thép là mặt hàng cạnh tranh giá toàn cầu (commodity), Hòa Phát không tự định giá bán như hàng tiêu dùng thương hiệu. Vòng quay tài sản cũng thấp (0,61 lần) vì nhà máy luyện thép cực kỳ nặng vốn: lò cao, dây chuyền cán, hàng tồn kho quặng sắt và than — tài sản khổng lồ so với doanh thu tạo ra mỗi năm. Bù lại, HPG dùng đòn bẩy tài chính cao (2,0 lần) để khuếch đại lợi nhuận trên mỗi đồng vốn cổ đông.
Áp dụng thật: DuPont của Vinamilk (VNM) năm 2025 — ngành FMCG, biên cao đòn bẩy thấp
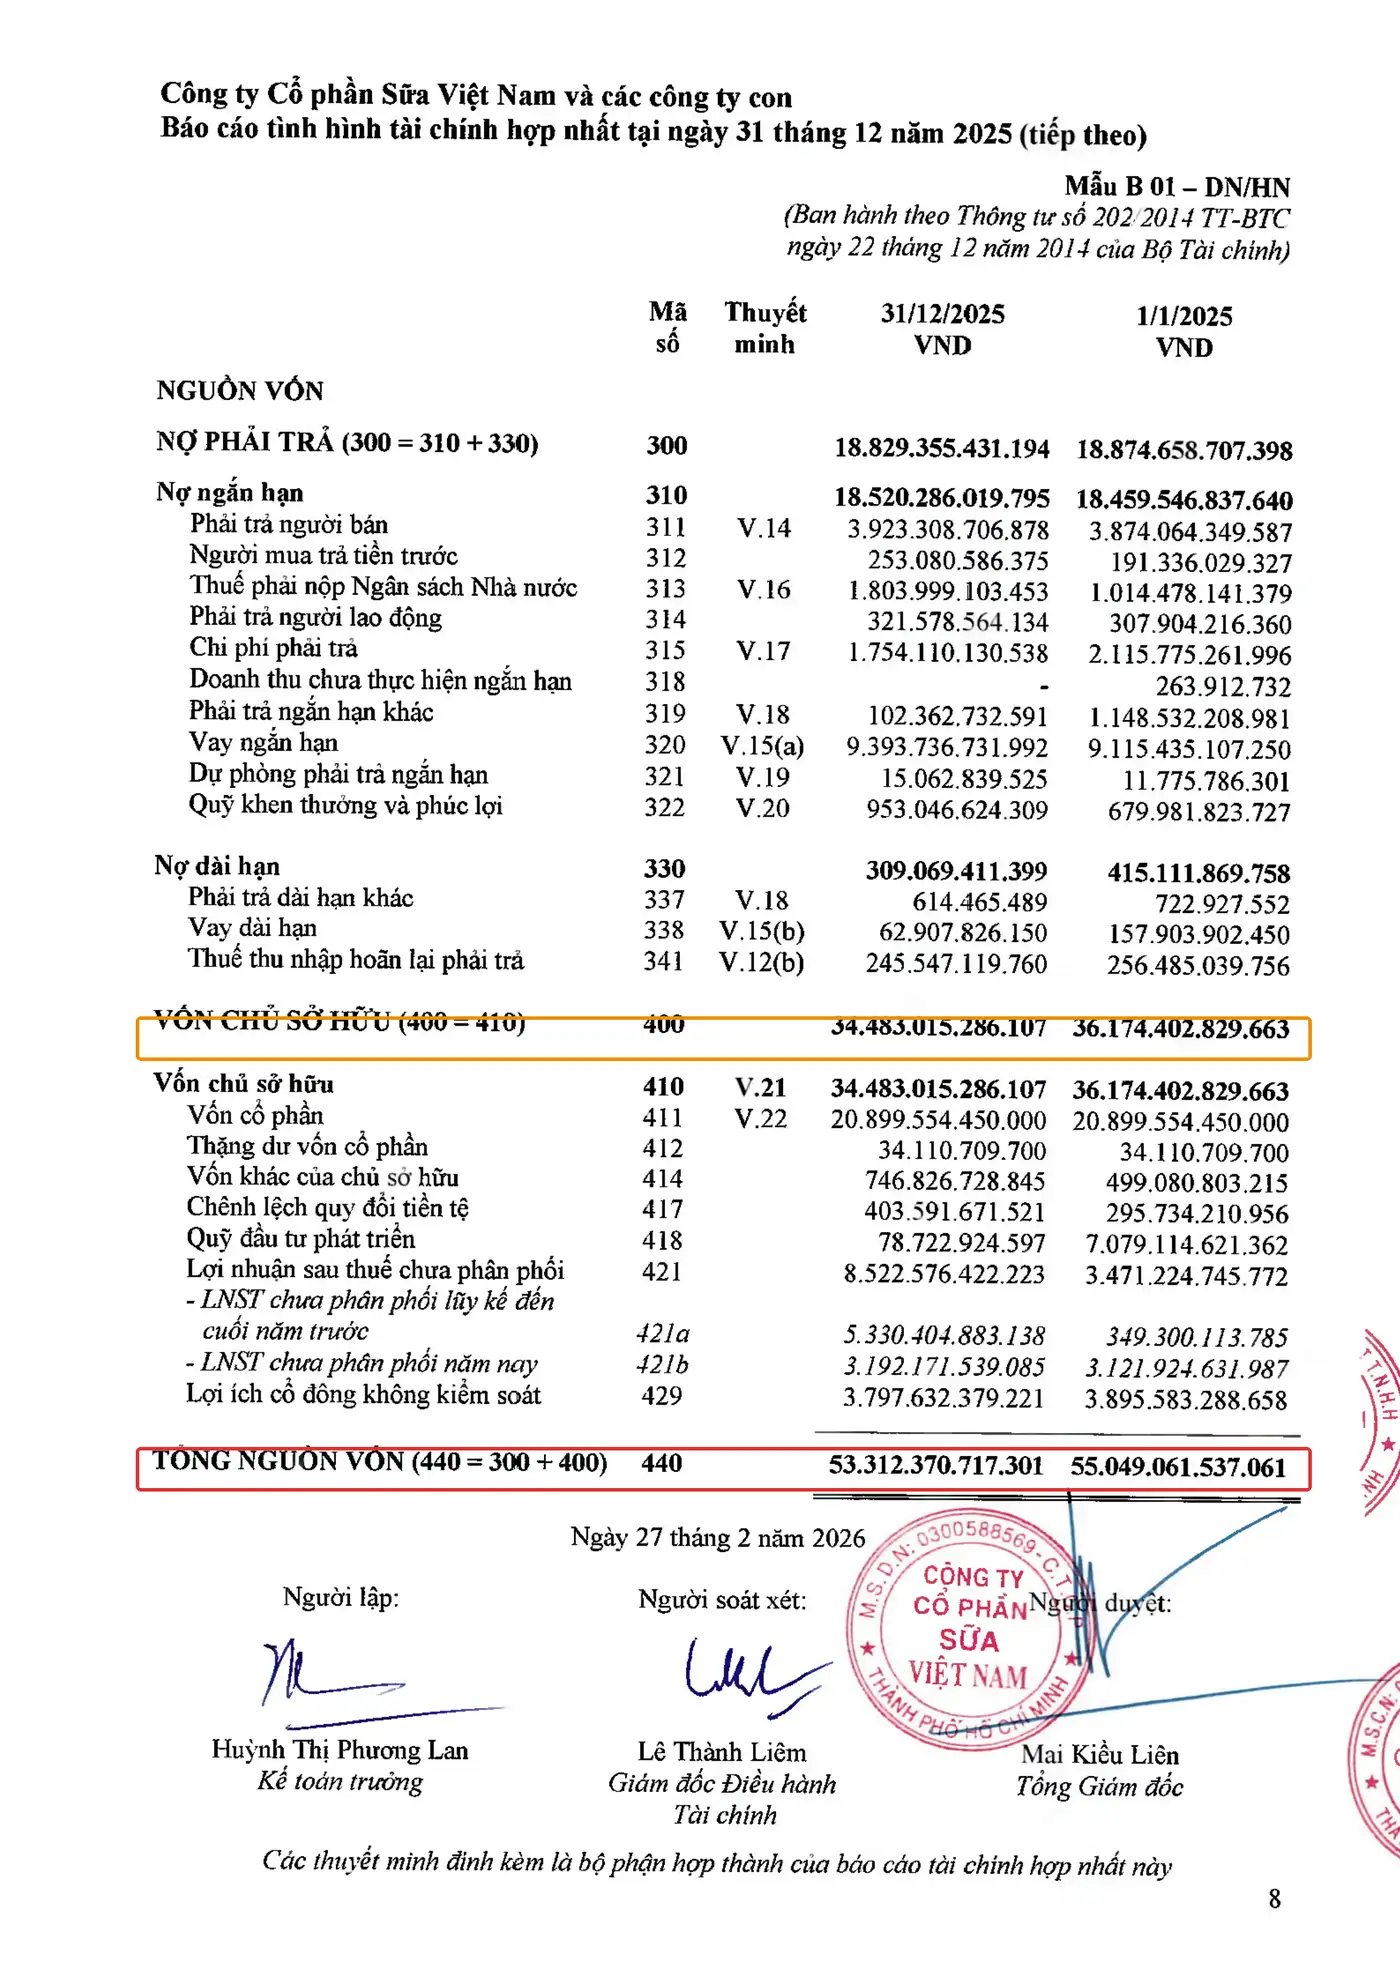
Vinamilk bán sữa qua mạng lưới phân phối phủ khắp cả nước, thương hiệu mạnh giúp giá bán ít bị ép — mô hình kinh doanh khác hẳn thép. Lấy số liệu từ BCTC hợp nhất kiểm toán 2025 của VNM (KPMG kiểm toán, ký 27/02/2026):
- Doanh thu thuần 2025: 63.645.886.756.227 đồng.
- LNST của cổ đông công ty mẹ (mã 61): 9.410.201.646.692 đồng.
- Tổng tài sản (mã 440) cuối 2025: 53.312.370.717.301 đồng.
- Vốn chủ sở hữu thuộc cổ đông công ty mẹ = 34.483.015.286.107 − 3.797.632.379.221 = 30.685.382.906.886 đồng.
Bấm máy:
- NPM = 9.410.201.646.692 / 63.645.886.756.227 = 14,78%
- Vòng quay tài sản = 63.645.886.756.227 / 53.312.370.717.301 = 1,19 lần
- Hệ số nhân vốn chủ sở hữu = 53.312.370.717.301 / 30.685.382.906.886 = 1,74 lần
- ROE = 14,78% × 1,19 × 1,74 ≈ 30,7% (đối chiếu trực tiếp: 9.410.201.646.692 / 30.685.382.906.886 = 30,66% — khớp).
Vì sao ROE 30,7% không có nghĩa VNM “giỏi hơn” HPG gấp 2,5 lần
Đây là lúc DuPont phát huy tác dụng thật sự. Nhìn bảng so sánh:
| Chỉ số | VNM (2025) | HPG (2025) | Ý nghĩa |
|---|---|---|---|
| Biên lợi nhuận ròng | 14,78% | 9,90% | VNM giữ lại nhiều lãi hơn trên mỗi đồng doanh thu — nhờ thương hiệu, ít cạnh tranh giá trực tiếp. |
| Vòng quay tài sản | 1,19 lần | 0,61 lần | VNM dùng tài sản hiệu quả hơn để tạo doanh thu — không cần nhà máy nặng vốn như luyện thép. |
| Hệ số nhân vốn chủ sở hữu | 1,74 lần | 2,00 lần | HPG vay nợ nhiều hơn để tài trợ mở rộng (Dung Quất 2) — rủi ro tài chính cao hơn. |
| ROE | ≈30,7% | ≈12,0% | Kết quả cuối cùng — nhưng đến từ 2 con đường hoàn toàn khác nhau. |
Nói cách khác: ROE của VNM cao chủ yếu nhờ biên lợi nhuận và hiệu quả sử dụng tài sản thật, còn ROE của HPG thấp hơn một phần vì đặc thù ngành thép có biên mỏng — nhưng phần đòn bẩy tài chính của HPG lại cao hơn VNM, nghĩa là rủi ro khi ngành thép đi xuống chu kỳ cũng lớn hơn tương ứng. So sánh ROE giữa 2 ngành có cấu trúc vốn khác hẳn nhau mà không tách ra 3 mảnh này, theo cách diễn giải của Damodaran (NYU Stern) về ROE và đòn bẩy, rất dễ khiến nhà đầu tư đánh giá sai “ai giỏi hơn ai”.
Mở BCTC hợp nhất kiểm toán mới nhất của 1 mã bạn quan tâm (tải theo hướng dẫn ở bài tải báo cáo tài chính ở đâu). Tìm 3 con số: (1) Doanh thu thuần trên Báo cáo KQKD (mã 10), (2) LNST của cổ đông công ty mẹ (mã 61), (3) Tổng tài sản và Vốn chủ sở hữu thuộc cổ đông công ty mẹ trên Bảng cân đối kế toán (mã 440, mã 400 trừ mã 429 nếu có). Bấm máy 3 phép chia theo công thức ở trên — bạn sẽ tự biết ROE của mã đó đến từ biên lợi nhuận, vòng quay tài sản, hay đòn bẩy.
Case study kinh điển thế giới: khi “biên lợi nhuận” trên giấy không phải sự thật
Từ năm 1997 đến 2000, tập đoàn máy văn phòng nổi tiếng nước Mỹ — Xerox Corporation — đã đẩy nhanh việc ghi nhận doanh thu từ các hợp đồng cho thuê máy photocopy văn phòng để “làm đẹp” lợi nhuận mỗi quý. Theo Litigation Release LR-17465 của Ủy ban Chứng khoán Mỹ (SEC, khởi kiện dân sự ngày 11/04/2002), thay vì phân bổ doanh thu cho thuê dần đều theo đúng thời gian hợp đồng như chuẩn mực kế toán yêu cầu, Xerox ghi nhận phần lớn doanh thu ngay từ đầu hợp đồng — đẩy sớm hơn 3 tỷ USD doanh thu và thổi phồng khoảng 1,5 tỷ USD lợi nhuận trước thuế trong 4 năm, chỉ để liên tục đạt hoặc vượt nhẹ kỳ vọng lợi nhuận mà Phố Wall đặt ra mỗi quý.
Điều đáng chú ý với người đọc BCTC: đây chính xác là kiểu thao túng đánh vào mảnh đầu tiên của công thức DuPont — biên lợi nhuận ròng. Doanh thu và lợi nhuận trên báo cáo “đẹp” hơn bản chất kinh tế thật của hợp đồng cho thuê dài hạn, khiến ROE tính ra cũng bị thổi phồng theo trong suốt 4 năm liền — cho tới khi Xerox buộc phải điều chỉnh hồi tố toàn bộ báo cáo tài chính 1997-2000 và nộp phạt 10 triệu USD (mức phạt dân sự lớn nhất với 1 công ty đại chúng về vi phạm báo cáo tài chính tại thời điểm đó). Bài học cho việc đọc BCTC Việt Nam: một công ty có mô hình doanh thu ghi nhận theo hợp đồng dài hạn (cho thuê, xây dựng, phần mềm) mà lợi nhuận cứ đều đặn “vừa khít” kỳ vọng mỗi quý, luôn đáng để bạn đối chiếu thêm dòng tiền hoạt động kinh doanh thực tế ở bài dòng tiền và lợi nhuận — không phải để buộc tội, mà để hỏi đúng câu hỏi trước khi tin vào một con số ROE đẹp.
Bẫy thường gặp / Đừng nhầm lẫn
- Trộn lẫn LNST hợp nhất với LNST cổ đông công ty mẹ. Khi công ty có công ty con sở hữu dưới 100% (có lợi ích cổ đông không kiểm soát), dùng nhầm LNST hợp nhất (bao gồm cả phần của cổ đông thiểu số) chia cho vốn chủ sở hữu công ty mẹ sẽ ra ROE sai lệch — luôn trừ phần “lợi ích cổ đông không kiểm soát” cả ở tử số lẫn mẫu số.
- Dùng vốn chủ sở hữu đầu kỳ và cuối kỳ không nhất quán. Bài này dùng số cuối kỳ cho đơn giản — nếu muốn chính xác hơn theo chuẩn CFA, có thể dùng vốn chủ sở hữu bình quân (đầu kỳ + cuối kỳ chia 2), đặc biệt khi công ty vừa tăng vốn hoặc mua cổ phiếu quỹ lớn trong năm.
- Thấy ROE cao là mừng ngay. Như ví dụ HPG vs VNM ở trên, ROE cao có thể đến từ đòn bẩy tài chính cao (vay nợ nhiều) chứ không hẳn từ hiệu quả kinh doanh — đòn bẩy cao khuếch đại cả lãi lẫn lỗ, rủi ro tăng theo.
- So sánh ROE giữa các ngành có cấu trúc vốn khác hẳn nhau (VD ngân hàng có đòn bẩy tự nhiên rất cao so với công ty sản xuất) mà không tách 3 mảnh DuPont ra trước — dễ kết luận sai “ngành A tốt hơn ngành B”.
Câu hỏi thường gặp
DuPont 3 bước và DuPont 5 bước khác nhau thế nào?
DuPont 3 bước gộp thuế và lãi vay chung vào biên lợi nhuận ròng; DuPont 5 bước (mở rộng theo CFA Institute) tách thêm gánh nặng thuế và gánh nặng lãi vay thành 2 mảnh riêng, giúp thấy rõ hơn phần lợi nhuận bị bào mòn do chi phí lãi vay. Bài này dùng bản 3 bước vì đủ để hiểu bản chất cho người mới.
ROE bao nhiêu thì được coi là tốt?
Không có một con số chuẩn áp dụng cho mọi ngành — cần so sánh ROE trong cùng ngành và xem 3 mảnh DuPont đến từ đâu, thay vì chỉ nhìn con số ROE đơn lẻ.
Tại sao phải trừ lợi ích cổ đông không kiểm soát khi tính ROE?
Vì lợi ích cổ đông không kiểm soát là phần lợi nhuận và vốn thuộc về cổ đông của công ty con khác (không phải cổ đông đang nắm cổ phiếu công ty mẹ) — giữ nguyên sẽ làm ROE tính sai phần thực sự thuộc về bạn với tư cách cổ đông công ty mẹ.
Vòng quay tài sản thấp có phải lúc nào cũng xấu?
Không. Ngành sản xuất nặng vốn (thép, điện, dầu khí) luôn có vòng quay tài sản thấp hơn ngành dịch vụ/FMCG một cách tự nhiên do đặc thù tài sản cố định lớn — cần so sánh trong cùng ngành, không so xuyên ngành.
Đọc tiếp trong series
- ROE, ROA, biên lợi nhuận là gì — nền tảng trước khi mổ xẻ DuPont.
- Tỷ lệ nợ trên vốn chủ (D/E) — hiểu sâu hơn về mảnh đòn bẩy tài chính.
- EPS, P/E, P/B — nhóm chỉ số định giá — bước tiếp theo sau khi hiểu ROE.
- Cách đọc báo cáo tài chính cho người mới bắt đầu — bài trụ của cả series.
- Beneish M-score & Altman Z-score: phát hiện gian lận BCTC cho người mới — dùng lại đòn bẩy tài chính vừa học ở biến D (Z-score) và LVGI (M-score).
Nguồn tham khảo
- BCTC hợp nhất kiểm toán Vinamilk (VNM) năm 2025, KPMG kiểm toán, ký 27/02/2026 (vietstock.vn, truy cập 08/2026).
- BCTC hợp nhất kiểm toán Hòa Phát (HPG) năm 2025, Deloitte kiểm toán, ký 24/03/2026 (vietstock.vn, truy cập 08/2026).
- Thông tư 202/2014/TT-BTC — Hướng dẫn BCTC hợp nhất (mẫu B01/B02-DN/HN).
- CFA Institute — Financial Statement Analysis curriculum, phần DuPont Analysis.
- Damodaran, A. (NYU Stern) — diễn giải ROE, đòn bẩy tài chính và định giá.
- SEC Litigation Release LR-17465 — SEC v. Xerox Corporation (2002).
- mekongasean.vn — “Dung Quất 2 đi vào hoạt động, Hòa Phát thắng lớn quý 1/2025”, truy cập 08/2026.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.