Anh Tuấn IT đặt cọc một căn hộ trên giấy hôm nay, hai năm nữa mới nhận nhà. Chị môi giới thì nhận tiền hoa hồng ngay trong tháng. Còn chủ đầu tư? Tiền đã rời tài khoản, nhưng nhiều doanh nghiệp bất động sản chưa ghi nó là chi phí mà cất tạm vào một ngăn khác của báo cáo tài chính. Đó là chuyện của hoa hồng môi giới bất động sản, và nó có thể lớn gấp đôi lợi nhuận cả năm.
- Hiểu hoa hồng môi giới bất động sản là khoản doanh nghiệp trả cho đơn vị bán hàng, và vì sao nó có thể nằm ở “Chi phí trả trước” thay vì “Chi phí bán hàng”.
- Biết tìm dòng này ở Thuyết minh “Chi phí trả trước” và ở phần chính sách kế toán, rồi đọc số thật của Đất Xanh (DXG) và Nam Long (NLG).
- Thấy cùng một dòng có thể “đang nạp” (DXG, gấp 4,3 lần sau một năm) hoặc “đang xả” (NLG, giảm 27%) tùy chu kỳ bàn giao dự án.
- Rút bài học từ vụ America Online (AOL) bị SEC phạt vì vốn hóa chi phí tìm khách hàng.
Hoa hồng môi giới bất động sản trên BCTC là gì?
Hoa hồng môi giới bất động sản là khoản tiền doanh nghiệp trả cho đơn vị hoặc cá nhân đưa khách đến mua sản phẩm của dự án, thường tính theo phần trăm giá bán. Theo Bộ Xây dựng (báo cáo gửi Văn phòng Chính phủ, được Thương hiệu và Công luận dẫn lại ngày 26/9/2024), thông thường bên bán chi khoảng 1% giá bán cho môi giới; mức cụ thể tùy dự án và tùy thời điểm thị trường.
Cô Ba bán tạp hóa đầu hẻm có thể hình dung đơn giản: mỗi lần chú Bảy chạy Grab dẫn được một mối khách sỉ, cô gửi chú một phong bì. Với doanh nghiệp bất động sản, “phong bì” ấy rất lớn, và câu hỏi kế toán là: ghi nó vào chi phí ngay khi trả, hay chờ đến lúc nào? Trên BCTC, bạn sẽ gặp nó ở hai nơi. Thứ nhất là chi phí trả trước trên Bảng cân đối kế toán (mã 151 ngắn hạn, mã 261 dài hạn). Thứ hai là chi phí bán hàng (mã 25) trên báo cáo kết quả kinh doanh, khi khoản này được phân bổ dần. Nếu cần ôn lại khái niệm gốc, bạn có thể đọc bài Chi phí trả trước dài hạn là gì và bài Chi phí bán hàng và chi phí quản lý doanh nghiệp.
Vì sao doanh nghiệp bất động sản chưa ghi ngay hoa hồng vào chi phí?
Vì doanh nghiệp bất động sản thường chỉ ghi nhận doanh thu khi bàn giao, nên chi phí tạo ra doanh thu đó cũng được xếp hàng chờ đến lúc ấy. Nguyên tắc này gọi là phù hợp: chi phí và doanh thu của cùng một giao dịch nên rơi vào cùng một kỳ. Chính BCTC năm 2025 của Đất Xanh ghi rõ doanh thu bán nhà phố và căn hộ được ghi nhận khi phần lớn rủi ro và lợi ích đã chuyển sang người mua (thuyết minh 3.21, PDF tr.21). Giữa lúc ký hợp đồng và lúc bàn giao có thể là một đến ba năm, nên hoa hồng trả hôm nay phải “đợi” đến ngày bàn giao.
Về khung pháp lý, Thông tư 200/2014/TT-BTC (Điều 47, tài khoản 242) cho phép ghi vào chi phí trả trước những khoản đã chi thực tế nhưng liên quan đến kết quả của nhiều kỳ kế toán, rồi phân bổ dần vào chi phí khi các kỳ đó đến. Theo bản trích Điều 47 mà chúng ta đối chiếu, phần liệt kê ví dụ không nêu riêng hoa hồng môi giới, nhưng có mục “các khoản chi phí trả trước khác phục vụ hoạt động kinh doanh của nhiều kỳ”. Thông tư 200 nay được Thông tư 99/2025/TT-BTC thay thế từ 01/01/2026 (theo KPMG Việt Nam); BCTC năm 2025 mà chúng ta đọc dưới đây vẫn lập theo chế độ cũ. Muốn nắm bức tranh chuẩn mực, bạn xem thêm bài Chuẩn mực kế toán VAS là gì.
Đây là ví dụ tính tay giả định để bạn hình dung (không phải số BCTC): anh Tuấn IT mua căn hộ giá 3 tỷ đồng, ký hợp đồng năm 2026, nhận nhà năm 2028; chủ đầu tư trả môi giới 1% giá bán, tức 3.000.000.000 × 1% = 30.000.000 đồng.
| Cách ghi | Năm 2026 | Năm 2028 (bàn giao) |
|---|---|---|
| Ghi chi phí ngay khi trả | Lợi nhuận giảm 30 triệu, chưa có doanh thu nào đi kèm | Doanh thu 3 tỷ, không còn chi phí hoa hồng |
| Ghi chi phí trả trước, phân bổ khi bàn giao | Lợi nhuận không đổi, bảng cân đối có thêm tài sản 30 triệu | Doanh thu 3 tỷ cùng chi phí hoa hồng 30 triệu |
Cách thứ hai làm các năm “chưa bàn giao” trông đẹp hơn, còn năm bàn giao chịu cả khoản chi phí. Nói cách khác, đây là dòng đặt thời điểm của lợi nhuận. Chuẩn mực quốc tế có quy định rõ hơn: IFRS 15 (đoạn 91 đến 94) yêu cầu ghi chi phí tăng thêm để có được hợp đồng, ví dụ hoa hồng bán hàng, thành tài sản nếu doanh nghiệp kỳ vọng thu hồi được, và cho phép ghi ngay vào chi phí nếu thời gian phân bổ không quá 12 tháng (theo IFRS Community, cập nhật 01/2024). DXG và NLG đều lập BCTC theo VAS và chế độ kế toán doanh nghiệp Việt Nam, nên chính sách riêng của từng công ty trong thuyết minh mới là thứ chúng ta phải đọc.
Đất Xanh (DXG) đặt hoa hồng môi giới ở đâu, bao nhiêu?
DXG đưa hoa hồng môi giới vào chi phí trả trước dài hạn và phân bổ “phù hợp với doanh thu”. Hãy mở BCTC hợp nhất kiểm toán 2025 của DXG (do EY Việt Nam kiểm toán, ý kiến chấp nhận toàn phần), thuyết minh 3.10, bạn sẽ thấy câu này:
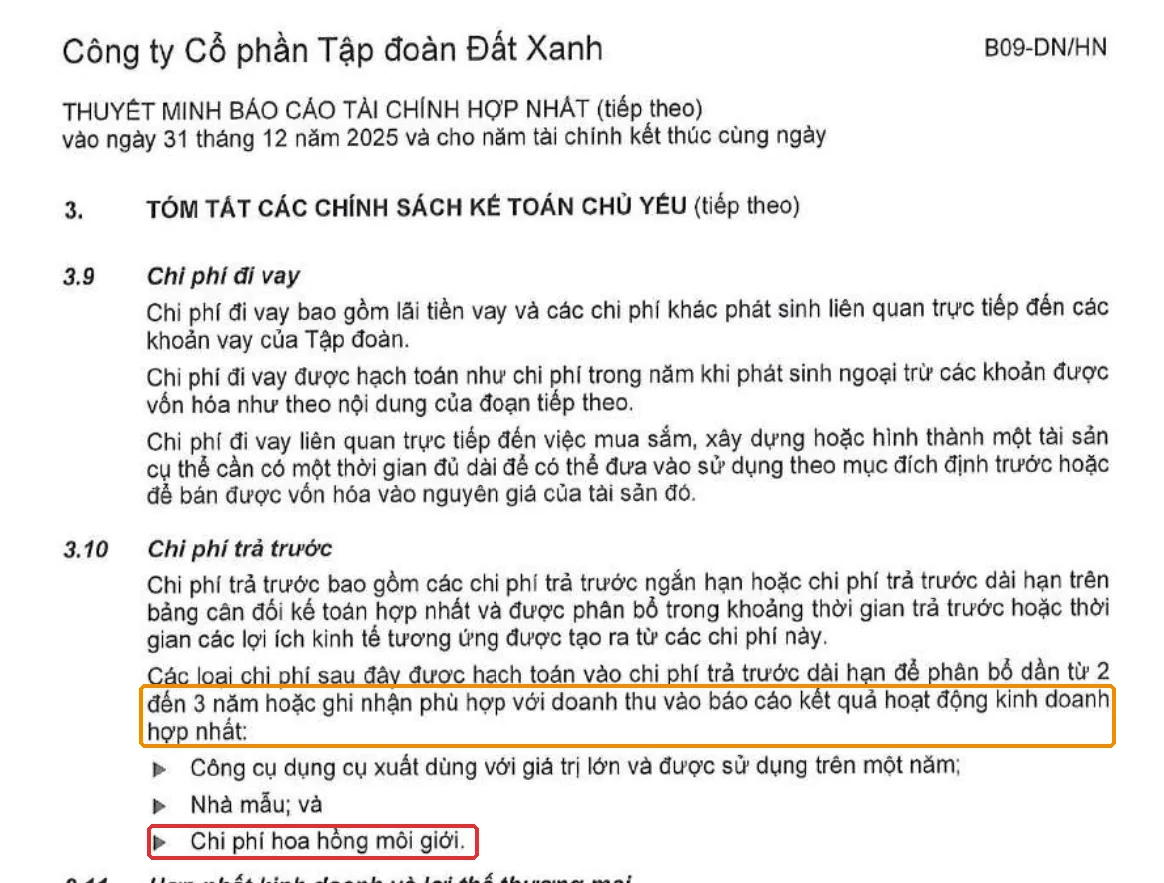
Khung cam là cụm “phân bổ dần từ 2 đến 3 năm hoặc ghi nhận phù hợp với doanh thu”. Khung đỏ là gạch đầu dòng cuối cùng: “Chi phí hoa hồng môi giới”. Tức là DXG nói thẳng, hoa hồng được xếp vào nhóm chi phí chờ phân bổ.
Bây giờ đến số. Thuyết minh 13 “Chi phí trả trước” (PDF tr.28) cho thấy:
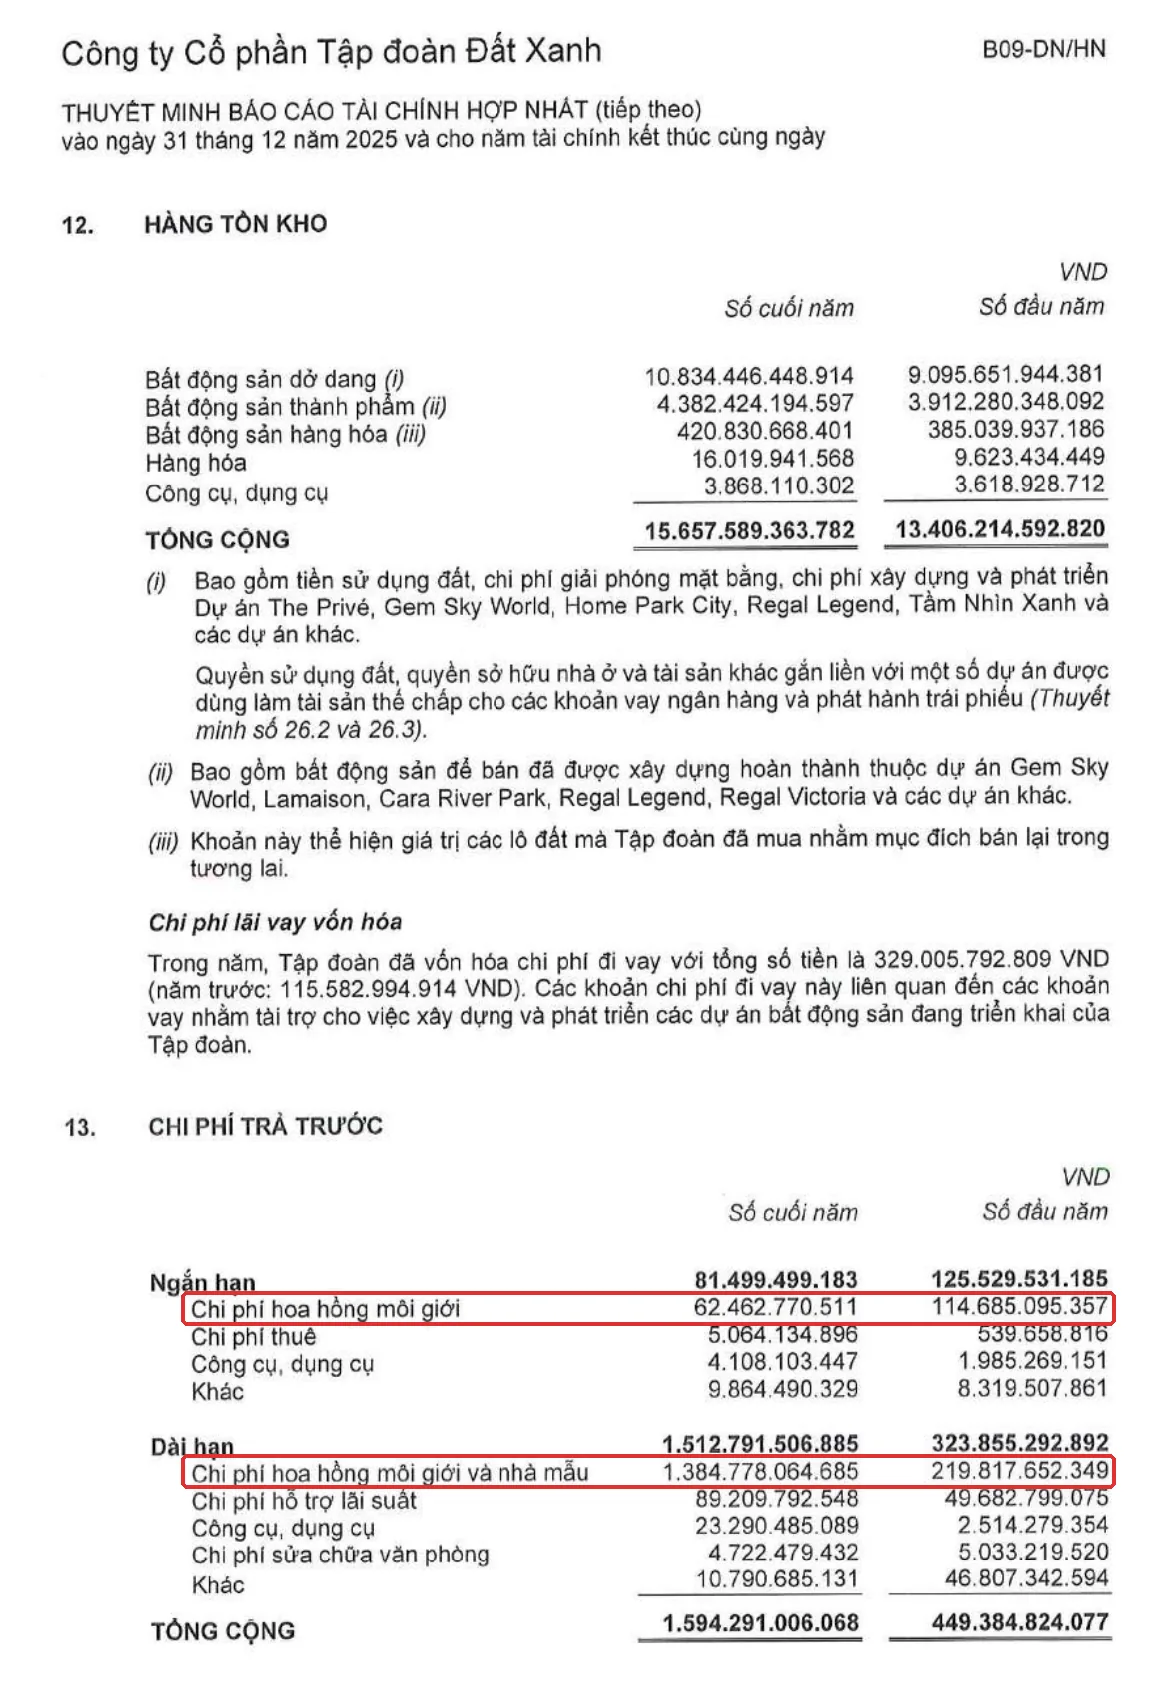
Hai khung đỏ là hai dòng hoa hồng. Ngắn hạn: 62,5 tỷ (đầu năm 114,7 tỷ). Dài hạn, dòng ghi là “hoa hồng môi giới và nhà mẫu“: 1.384,8 tỷ (đầu năm 219,8 tỷ). Vì dòng dài hạn gộp cả nhà mẫu nên chúng ta không tách riêng được phần hoa hồng; đây là điểm bạn cần lưu ý khi so sánh. Cộng hai dòng: 62,5 + 1.384,8 = 1.447,2 tỷ đồng, so với 114,7 + 219,8 = 334,5 tỷ đầu năm, tức gấp 1.447,2 / 334,5 = 4,3 lần.
Con số ấy lớn cỡ nào? Báo cáo kết quả kinh doanh (PDF tr.10) cho lợi nhuận kế toán trước thuế năm 2025 là 724,4 tỷ đồng, nên 1.447,2 / 724,4 = 2,0 lần. Trên Bảng cân đối kế toán (PDF tr.8), chi phí trả trước dài hạn (mã 261) là 1.512,8 tỷ, chiếm 1.512,8 / 38.014,6 = 4,0% tổng tài sản; riêng hoa hồng và nhà mẫu chiếm 1.384,8 / 1.512,8 = 91,5% của mã 261 (số liệu: BCTC DXG 2025, truy cập 10/2026).
Vì sao nó phình ra như vậy? BCTC không giải thích, nên đây là suy luận của chúng ta từ bối cảnh ngành. Theo báo cáo cập nhật của ABS Research ngày 03/03/2026, tiền người mua trả trước của DXG cuối quý 4/2025 là 6,2 nghìn tỷ đồng, gấp 5,8 lần đầu năm nhờ bán tốt dự án The Privé; cũng theo ABS, chi phí bán hàng quý 4 tăng 92% so với cùng kỳ, chủ yếu do chi phí môi giới tăng 82%. Còn theo HSC (báo cáo 08/12/2025, Elibook tổng hợp), DXG dự kiến bắt đầu ghi nhận doanh thu The Privé từ 2027. Ghép lại: bán nhiều năm nay, hoa hồng đã trả, nhưng doanh thu và việc xả chi phí còn ở phía trước. Đây là lúc bạn nên đọc song song bài Doanh thu chưa thực hiện để thấy hai mặt của cùng một câu chuyện: tiền khách trả trước nằm bên Nợ phải trả, hoa hồng đã chi nằm bên Tài sản.
Nam Long (NLG) cho thấy mặt ngược lại như thế nào?
Khi dự án bước vào giai đoạn bàn giao, hoa hồng chờ phân bổ giảm dần và chảy sang chi phí bán hàng. NLG có cùng cách làm: thuyết minh chính sách ghi hoa hồng môi giới và nhà mẫu vào chi phí trả trước để phân bổ dần (PDF tr.21). Hãy xem thuyết minh 12 của NLG (PDF tr.32):
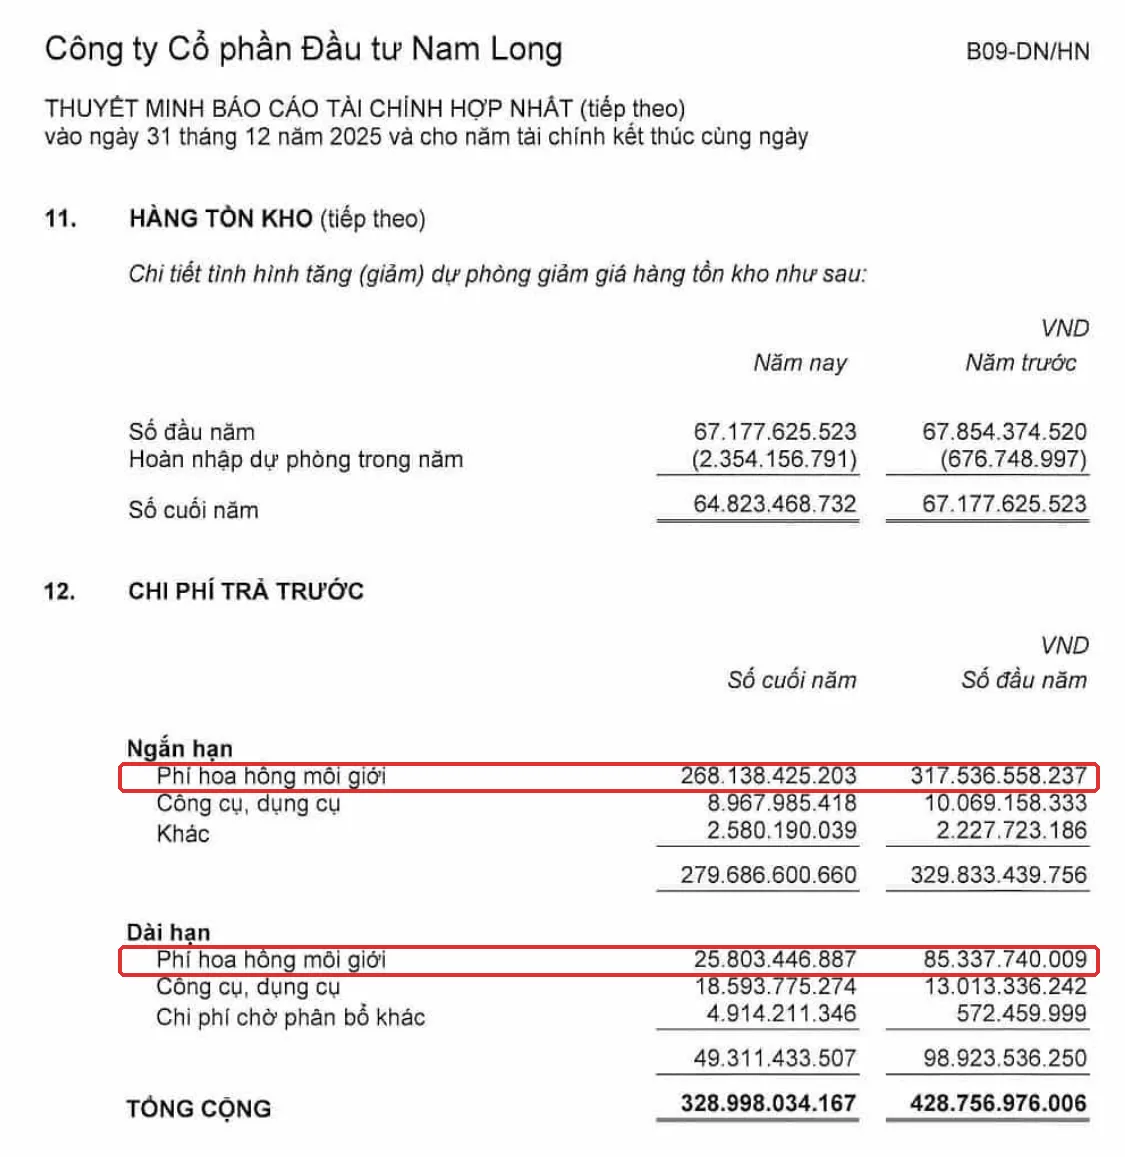
Phí hoa hồng môi giới ngắn hạn là 268,1 tỷ (đầu năm 317,5 tỷ), dài hạn 25,8 tỷ (đầu năm 85,3 tỷ). Cộng lại: 268,1 + 25,8 = 293,9 tỷ so với 317,5 + 85,3 = 402,9 tỷ, giảm 293,9 / 402,9 - 1 = -27%. Ngược chiều hẳn với DXG. Bây giờ nhìn sang nơi khoản chi phí này “đổ” vào, thuyết minh 31 (PDF tr.51):
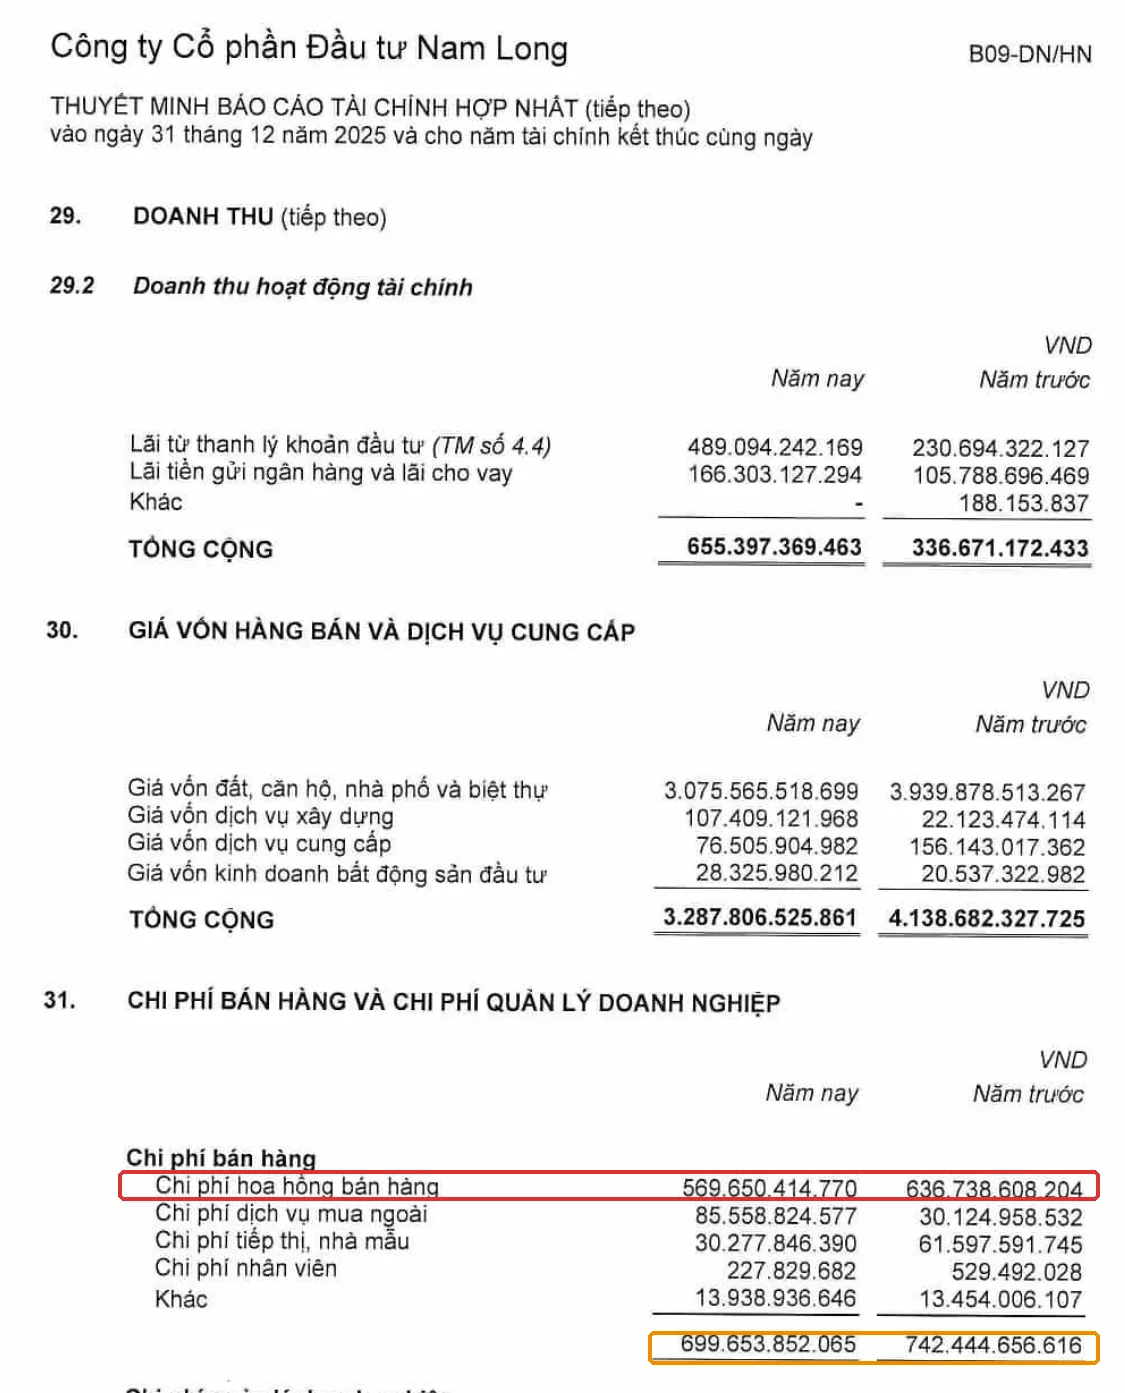
Khung đỏ là “Chi phí hoa hồng bán hàng”: 569,7 tỷ năm 2025 (năm trước 636,7 tỷ). Khung cam là tổng chi phí bán hàng 699,7 tỷ. Phép tính: 569,7 / 699,7 = 81,4%, nghĩa là hơn bốn phần năm chi phí bán hàng của NLG là hoa hồng. Bạn nên nhớ, đây là phần đã đi qua báo cáo kết quả kinh doanh, còn dòng ở trang trước là phần còn “treo” trên bảng cân đối. NLG không nêu lý do giảm, nên việc gắn nó với lịch bàn giao cũng là suy luận của chúng ta. Về hàng tồn kho của nhóm bất động sản, bạn có thể đọc thêm bài Hàng tồn kho bất động sản là gì.
Bối cảnh Việt Nam: có gì khác thông lệ thế giới?
Ở Việt Nam, doanh nghiệp tự chọn cách phân bổ trong khuôn khổ VAS nên cùng một khoản hoa hồng có thể được xử lý khác nhau giữa các công ty. Hai bản BCTC chúng ta xem đều dùng hai cách gọi gần nhau, “phân bổ phù hợp với doanh thu” (DXG) và nhóm chi phí chờ phân bổ (NLG), nhưng không nêu rõ phương pháp phân bổ (theo diện tích bàn giao, theo giá trị hợp đồng hay theo thời gian). Khi so hai công ty, bạn nên so cả chính sách chứ không chỉ so số.
Một đặc thù nữa là chu kỳ: bất động sản ghi nhận lợi nhuận “dồn cục” vào quý bàn giao, trong khi hoa hồng chi theo nhịp bán hàng. Nên doanh số tốt chưa chắc cho lợi nhuận đẹp trong cùng quý. Với DXG quý 4/2025, theo ABS, chi phí bán hàng (chủ yếu là môi giới) và chi phí dự phòng cùng tăng mạnh, nên lợi nhuận sau thuế của cổ đông công ty mẹ chỉ còn 6 tỷ đồng. Ngoài ra, BCTC DXG năm 2025 có khoản giảm trừ doanh thu 298,1 tỷ đồng (thuyết minh 28.1; PDF tr.10). Khi hợp đồng bị hủy hoặc trả lại, câu hỏi tự nhiên là hoa hồng đã chi cho hợp đồng đó có thu hồi được không. BCTC không trả lời, và bạn nên xem thuyết minh có nói gì về việc này không.
Case study kinh điển thế giới: America Online và 385 triệu USD chi phí “treo”
America Online (AOL) từng ghi chi phí đi tìm khách hàng thành tài sản để giữ lợi nhuận, và bị SEC phạt 3,5 triệu USD. Chuyện xảy ra trong các năm tài chính 1995 và 1996. Khi đó AOL gửi đĩa phần mềm đến khách tiềm năng. Thay vì ghi chi phí ngay, công ty vốn hóa phần lớn chi phí này thành tài sản trên bảng cân đối. Theo SEC (thông cáo 2000-63 và AAER số 1258, ngày 15/5/2000), nhờ vậy AOL báo lãi trong sáu trên tám quý, thay vì lỗ nếu ghi chi phí ngay. Số chi phí bị vốn hóa đã tới khoảng 385 triệu USD đến 30/9/1996, thời điểm công ty xóa toàn bộ. AOL ký thỏa thuận mà không thừa nhận hay phủ nhận cáo buộc.
Dấu vết lộ trên BCTC là gì? Một dòng tài sản chứa chi phí thu hút thuê bao phình to dần, trong khi công ty vẫn âm dòng tiền; SEC cũng nhận định tính chất biến động của thị trường Internet lúc đó khiến AOL không thể dự báo đáng tin cậy doanh thu từ nhóm khách mới. Bài học cho người mới đọc BCTC Việt Nam không phải là “hoa hồng bị vốn hóa là xấu”. Hoa hồng của DXG gắn với những hợp đồng cụ thể đã ký, khác với quảng cáo rải tới khách chưa biết mặt. Điều chúng ta rút ra là ba câu hỏi: khoản tài sản này có gắn với hợp đồng cụ thể không, doanh thu tương ứng có chắc chắn thu được không, và nó tăng nhanh hơn lợi nhuận bao nhiêu lần.
- Chọn một doanh nghiệp bất động sản bạn quan tâm, tải BCTC hợp nhất kiểm toán năm mới nhất (xem lại bài tải báo cáo tài chính ở đâu nếu cần).
- Vào Thuyết minh “Tóm tắt các chính sách kế toán chủ yếu”, mục chi phí trả trước, ghi lại câu mô tả hoa hồng được phân bổ thế nào.
- Mở thuyết minh “Chi phí trả trước”, lấy dòng hoa hồng (ngắn hạn cộng dài hạn) ở cuối năm và đầu năm, rồi tính tỷ lệ tăng.
- Lấy tổng này chia cho lợi nhuận kế toán trước thuế (mã 50) để biết nó lớn cỡ nào so với lãi cả năm.
- Mở thuyết minh “Chi phí bán hàng”, xem hoa hồng chiếm bao nhiêu phần trăm.
Bẫy thường gặp khi đọc hoa hồng chờ phân bổ
Ba hiểu lầm hay gặp của người mới là như sau. Thứ nhất, cho rằng số dư tăng luôn là tin xấu hoặc luôn là tin tốt: với DXG nó có thể phản ánh bán hàng mạnh, nhưng cũng là khoản chưa được “thử lửa” bàn giao. Thứ hai, quên rằng tiền đã chi: hoa hồng trả trước làm dòng tiền hoạt động kinh doanh yếu hơn lợi nhuận, vì chi phí chưa vào báo cáo kết quả kinh doanh nhưng tiền đã ra khỏi tài khoản (xem thêm bài Dòng tiền và lợi nhuận). Thứ ba, so thẳng dòng “hoa hồng” của hai công ty khi một bên gộp cả nhà mẫu, như DXG; luôn đọc tên dòng đầy đủ trước khi chia, nhân.
Câu hỏi thường gặp
Hoa hồng môi giới bất động sản hạch toán thế nào?
Tùy chính sách của từng doanh nghiệp. Ở DXG và NLG, hoa hồng được ghi vào chi phí trả trước rồi phân bổ dần vào chi phí bán hàng khi ghi nhận doanh thu, theo thuyết minh chính sách kế toán của hai công ty.
Vì sao hoa hồng môi giới nằm ở chi phí trả trước mà không phải chi phí bán hàng?
Vì doanh thu bất động sản thường ghi nhận khi bàn giao, còn hoa hồng chi lúc bán, nên doanh nghiệp chờ để chi phí rơi cùng kỳ với doanh thu tương ứng, theo nguyên tắc phù hợp.
Hoa hồng chờ phân bổ tăng mạnh có phải dấu hiệu xấu không?
Không tự động. Nó có thể phản ánh bán hàng tốt, nhưng cũng là khoản chỉ có ý nghĩa nếu dự án bàn giao và doanh thu được ghi nhận. Bạn nên xem nó tăng nhanh hơn lợi nhuận bao nhiêu lần và dự án đã có lịch bàn giao chưa.
Hoa hồng môi giới có ảnh hưởng dòng tiền không?
Có. Tiền hoa hồng đã chi ra khi bán hàng, nên dòng tiền hoạt động kinh doanh chịu tác động sớm hơn lợi nhuận, vì lợi nhuận chỉ nhận chi phí khi phân bổ.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ)
- Chi phí trả trước dài hạn là gì
- Hàng tồn kho bất động sản là gì
- Thuyết minh báo cáo tài chính: kho báu ai cũng bỏ qua
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của DXG: Vietstock (PDF tr.8, 10, 18, 21, 28), truy cập 10/2026.
- BCTC hợp nhất kiểm toán năm 2025 của NLG: Vietstock (PDF tr.21, 32, 51), truy cập 10/2026.
- Bộ Tài chính, Thông tư 200/2014/TT-BTC (Điều 47, tài khoản 242), bản trích tại Thư viện Pháp luật; KPMG Việt Nam, tổng quan Thông tư 99/2025/TT-BTC.
- IFRS Community, Contract Costs (IFRS 15), cập nhật 16/01/2024.
- Thương hiệu và Công luận, Giá nhà đất tăng “phi mã” liệu do phí hoa hồng môi giới?, 26/9/2024.
- ABS Research, DXG: Vùng giá thấp mở ra cơ hội tích lũy, 03/03/2026; Elibook, tổng hợp báo cáo HSC, 09/12/2025.
- SEC, Thông cáo 2000-63 và Litigation Release 16552 (AAER 1258), 15/5/2000.
Đọc thêm: chi phí hỗ trợ lãi suất là gì, dòng nằm cạnh hoa hồng môi giới trong cùng thuyết minh chi phí trả trước của DXG.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.