Tháng 3, anh Tuấn IT nộp hồ sơ vay mua nhà. Ngân hàng không chỉ nhìn lương 30 triệu của anh, họ còn hỏi một câu nghe rất đời thường: “Công việc của anh ổn định không, sang năm còn đi làm đều chứ?” Báo cáo tài chính của doanh nghiệp cũng có đúng câu hỏi đó, và nó nằm sẵn trong một khái niệm có tên hoạt động liên tục. Vậy hoạt động liên tục là gì, và làm sao đọc nó trên BCTC thật? Chúng ta sẽ mổ xẻ qua trường hợp Vietnam Airlines (HVN) hai năm liền.
- Hiểu giả định hoạt động liên tục là gì và vì sao mọi BCTC đều “ngầm” dựa vào nó.
- Chỉ được ba dòng số cảnh báo trên BCTC: nợ ngắn hạn vượt tài sản ngắn hạn, nợ quá hạn, vốn chủ sở hữu âm.
- Phân biệt đoạn “vấn đề cần nhấn mạnh” với ý kiến ngoại trừ của kiểm toán.
- Thấy HVN năm 2024 và 2025 thay đổi ra sao, và vì sao ngành hàng không dễ rơi vào vùng này.
- Rút ra bài học từ vụ Carillion (Anh) cho cách đọc BCTC doanh nghiệp Việt.
Hoạt động liên tục là gì?
Giả định hoạt động liên tục là nguyên tắc kế toán cho rằng doanh nghiệp sẽ tiếp tục kinh doanh bình thường trong thời gian tới, không bị buộc phải đóng cửa hay thu hẹp lớn. Chuẩn mực kế toán Việt Nam số 01 (VAS 01) yêu cầu báo cáo tài chính phải được lập trên giả định này (theo bản diễn giải của MISA AMIS, truy cập 10/2026).
Hãy nghĩ tới cô Ba bán tạp hóa đầu hẻm. Cô nhập lố 200 thùng mì, tính cả tháng mới bán hết. Sổ sách của cô ghi “hàng tồn” là tài sản, vì cô tin ngày mai quán vẫn mở. Nếu mai quán phải dẹp, 200 thùng mì đó chỉ còn bán xả kho, giá trị khác hẳn. BCTC cũng vậy: tài sản được ghi theo cách “doanh nghiệp còn chạy tiếp”. Khi niềm tin đó lung lay, mọi con số phía sau đều phải đọc lại.
Theo tài liệu của IFRS Foundation, ban lãnh đạo phải đánh giá khả năng này cho ít nhất 12 tháng kể từ ngày kết thúc kỳ báo cáo, và nếu có yếu tố không chắc chắn trọng yếu thì phải thuyết minh (IFRS Foundation, tài liệu “Going concern”, tái bản 05/2025). Nếu doanh nghiệp không còn đáp ứng giả định, theo MISA AMIS, BCTC phải được lập trên một cơ sở khác và giải thích cơ sở đó.
Ba dòng số nào cảnh báo hoạt động liên tục?
Ba chỉ dấu hay gặp nhất là nợ ngắn hạn vượt tài sản ngắn hạn, nợ quá hạn chưa trả, và vốn chủ sở hữu âm. Chuẩn mực kiểm toán Việt Nam số 570 (VSA 570, ban hành kèm Thông tư 214/2012/TT-BTC) liệt kê đúng các tình huống này làm ví dụ về sự kiện có thể gây nghi ngờ đáng kể, cùng với dòng tiền kinh doanh âm hay vi phạm điều khoản vay (theo bản tóm lược của Luật Minh Khuê, truy cập 10/2026).
Chị Lan kế toán có cách nhớ rất dễ: “tiền sắp phải trả trong năm nay” so với “tiền sắp có trong năm nay”. Trên BCTC, đó là mã số 310 (nợ ngắn hạn) so với mã số 100 (tài sản ngắn hạn) của Bảng cân đối kế toán. Bạn có thể đọc thêm về cách so sánh này ở bài chỉ số thanh khoản.
Chúng ta thử với Vietnam Airlines, BCTC hợp nhất kiểm toán năm 2024 (KPMG, ký ngày 31/3/2025):
| Chỉ dấu | Cách tính / dòng trên BCTC | 31/12/2024 |
|---|---|---|
| Nợ ngắn hạn (mã 310) | Bảng cân đối kế toán | 57.159,2 tỷ đồng |
| Tài sản ngắn hạn (mã 100) | Bảng cân đối kế toán | 17.337,7 tỷ đồng |
| Chênh lệch | 57.159,2 − 17.337,7 | 39.821,5 tỷ (làm tròn 39.822 tỷ) |
| Hệ số thanh toán hiện hành | 17.337,7 / 57.159,2 | 0,30 lần |
| Khoản phải trả quá hạn | Thuyết minh 2(c) | 10.812 tỷ đồng |
| Vốn chủ sở hữu (mã 400) | Bảng cân đối kế toán | −9.344,2 tỷ đồng |
Nguồn: BCTC hợp nhất kiểm toán 2024 của HVN (trang PDF 6, 8, 9, 19), static2.vietstock.vn, truy cập 10/2026.
Hệ số 0,30 nghĩa là mỗi 100 đồng nợ sắp đến hạn chỉ có khoảng 30 đồng tài sản ngắn hạn “đối ứng”. Giống như anh Tuấn cuối tháng còn 3 triệu trong tài khoản mà phải đóng 10 triệu tiền nhà, tiền điện, tiền học cho con: chưa chắc anh “phá sản”, nhưng chắc chắn anh phải gọi điện xin gia hạn.
Kiểm toán viên “nhấn mạnh” điều gì trong BCTC HVN 2024?
Với HVN năm 2024, KPMG đưa ra ý kiến chấp nhận toàn phần nhưng thêm đoạn “Các vấn đề cần nhấn mạnh” để báo yếu tố không chắc chắn trọng yếu về hoạt động liên tục. Ý kiến vẫn là “trung thực và hợp lý”, đoạn nhấn mạnh chỉ kéo sự chú ý của bạn tới Thuyết minh 2(c).
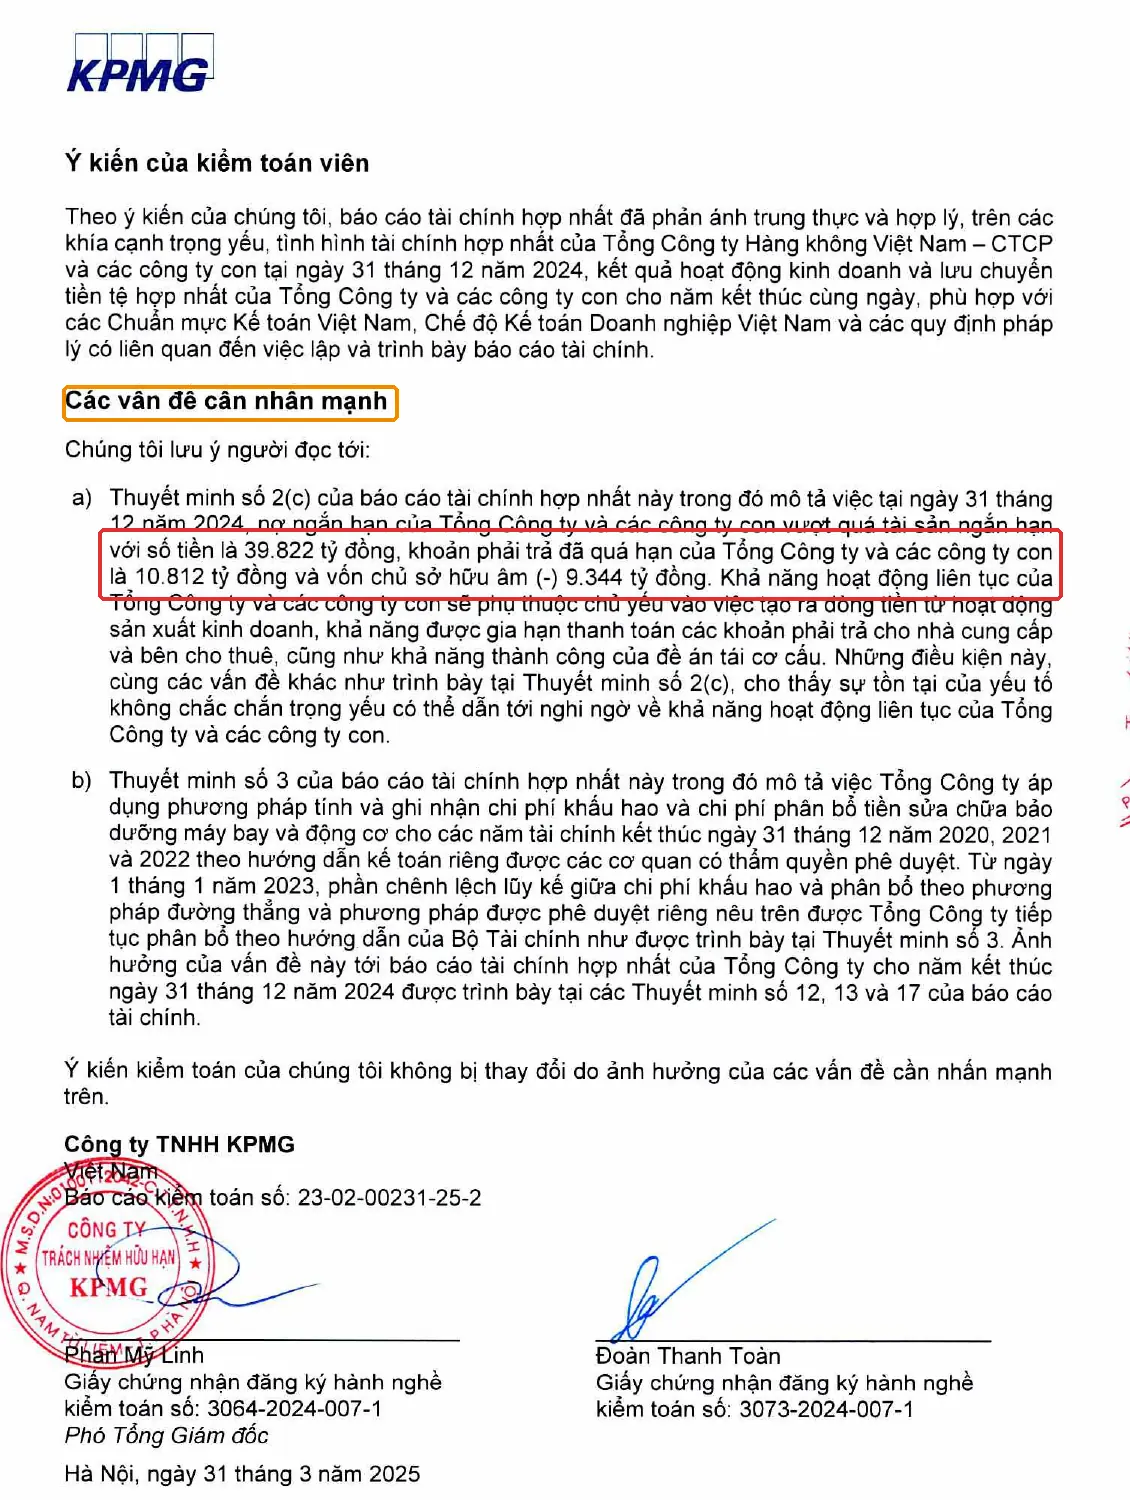
Nhìn khung đỏ: ba con số 39.822 tỷ, 10.812 tỷ và −9.344 tỷ lặp lại đúng những gì bảng ở trên. KPMG viết rằng khả năng hoạt động liên tục phụ thuộc chủ yếu vào ba thứ: dòng tiền từ kinh doanh, việc được gia hạn thanh toán cho nhà cung cấp và bên cho thuê, và sự thành công của đề án tái cơ cấu.
Cần phân biệt hai loại “cờ” này, theo VSA 570: nếu thuyết minh đầy đủ thì kiểm toán thêm đoạn nhấn mạnh và vẫn chấp nhận toàn phần; nếu thuyết minh chưa đầy đủ thì mới đi tới ý kiến ngoại trừ hoặc trái ngược. Muốn hiểu sâu hơn các dạng ý kiến, bạn xem bài đọc báo cáo kiểm toán.
Thuyết minh 2(c) nói gì, và vì sao ngành hàng không dễ vướng?
Thuyết minh “Giả định hoạt động liên tục” là nơi ban lãnh đạo tự giải trình họ định xoay xở thế nào. Đây là phần ai cũng bỏ qua, mà đáng đọc hơn cả bảng số. Bạn đọc thêm cách tìm những phần này trong thuyết minh BCTC.
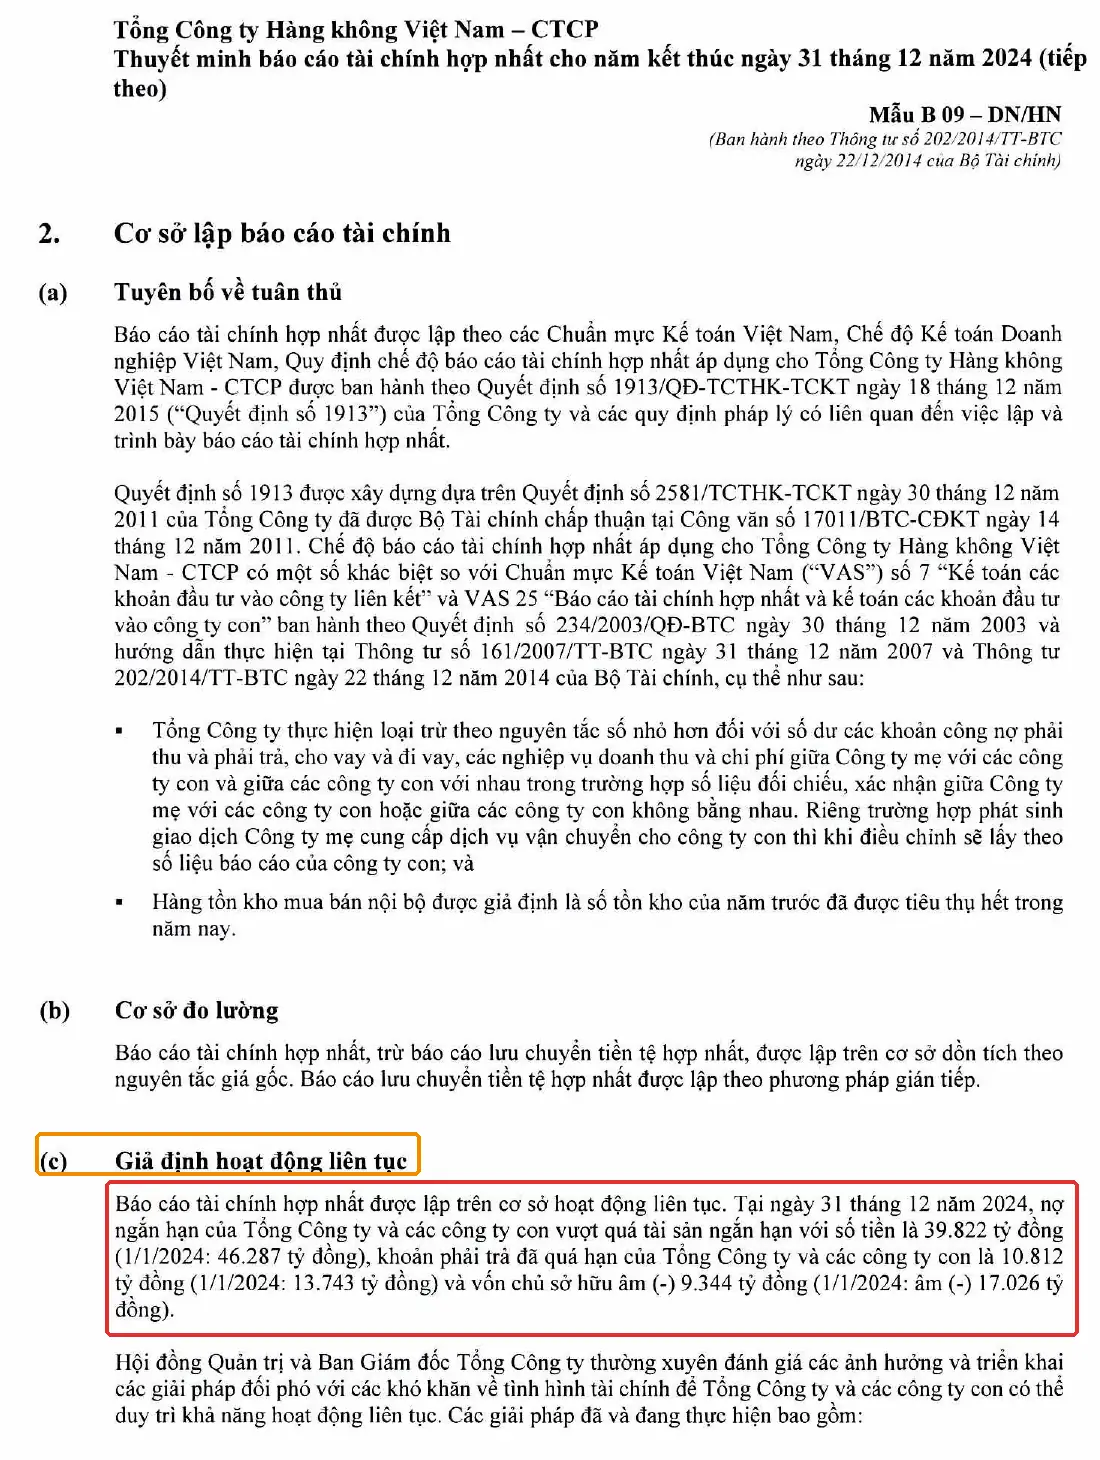
Ở HVN, phần giải pháp chia làm ba nhóm. Một là quản lý hoạt động: năm 2024 hãng chở khoảng 16,33 triệu khách nội địa và 7,21 triệu khách quốc tế (bằng 93% và 109% so với 2023), điều chỉnh đội tàu, lịch bay, chặng bay theo mùa cao điểm. Hai là nguồn vốn: tổng hạn mức tín dụng đã ký với ngân hàng là 44,3 nghìn tỷ đồng, cùng đàm phán giảm giá và giãn thời gian trả với đối tác, trong đó có chi phí thuê tàu bay, quản lý bay, dịch vụ chuyến bay. Ba là đề án tái cơ cấu giai đoạn đến hết 2025, gồm cải thiện vận tải, thoái vốn công ty con, công ty liên kết, và chuẩn bị phát hành cổ phiếu tăng vốn chủ sở hữu.
Vì sao một hãng bay dễ rơi vào vùng này? Câu trả lời nằm ở cách ngành kiếm tiền. Hãng bay phải trả thuê máy bay, bảo dưỡng, phí sân bay gần như đều đặn, kể cả khi ghế trống. Khi COVID-19 dừng bay, doanh thu biến mất nhưng nghĩa vụ trả tiền thì còn nguyên, nên nợ nhà cung cấp và bên cho thuê dễ dồn lại. Trên BCTC 2024 của HVN, phải trả người bán ngắn hạn là 30.504 tỷ đồng, và dòng lưu chuyển tiền tệ còn ghi khoản lỗ chênh lệch tỷ giá do đánh giá lại các khoản mục tiền tệ gốc ngoại tệ 589 tỷ đồng, cho thấy BCTC có nhiều khoản mục tính bằng ngoại tệ. Muốn nắm thêm về dòng này, bạn xem bài chênh lệch tỷ giá hối đoái.
Một chi tiết thú vị: không phải mọi khoản “nợ ngắn hạn” đều cần tiền mặt để trả. Hãng bán vé trước, nên một phần nằm ở dòng doanh thu chưa thực hiện (1.666 tỷ đồng cuối 2024), được “trả” bằng chuyến bay chứ không phải bằng tiền. Bạn có thể xem thêm ở bài doanh thu chưa thực hiện.
Một năm sau: HVN thoát âm vốn, nhưng cảnh báo có biến mất không?
Sau khi tăng vốn, vốn chủ sở hữu của HVN chuyển từ âm 9.344 tỷ đồng sang dương 6.730 tỷ đồng, song nợ ngắn hạn vẫn vượt tài sản ngắn hạn khoảng 24.383 tỷ đồng. Con số thứ hai làm nhiều người bất ngờ: “thoát âm vốn” không có nghĩa là “hết áp lực thanh khoản”.
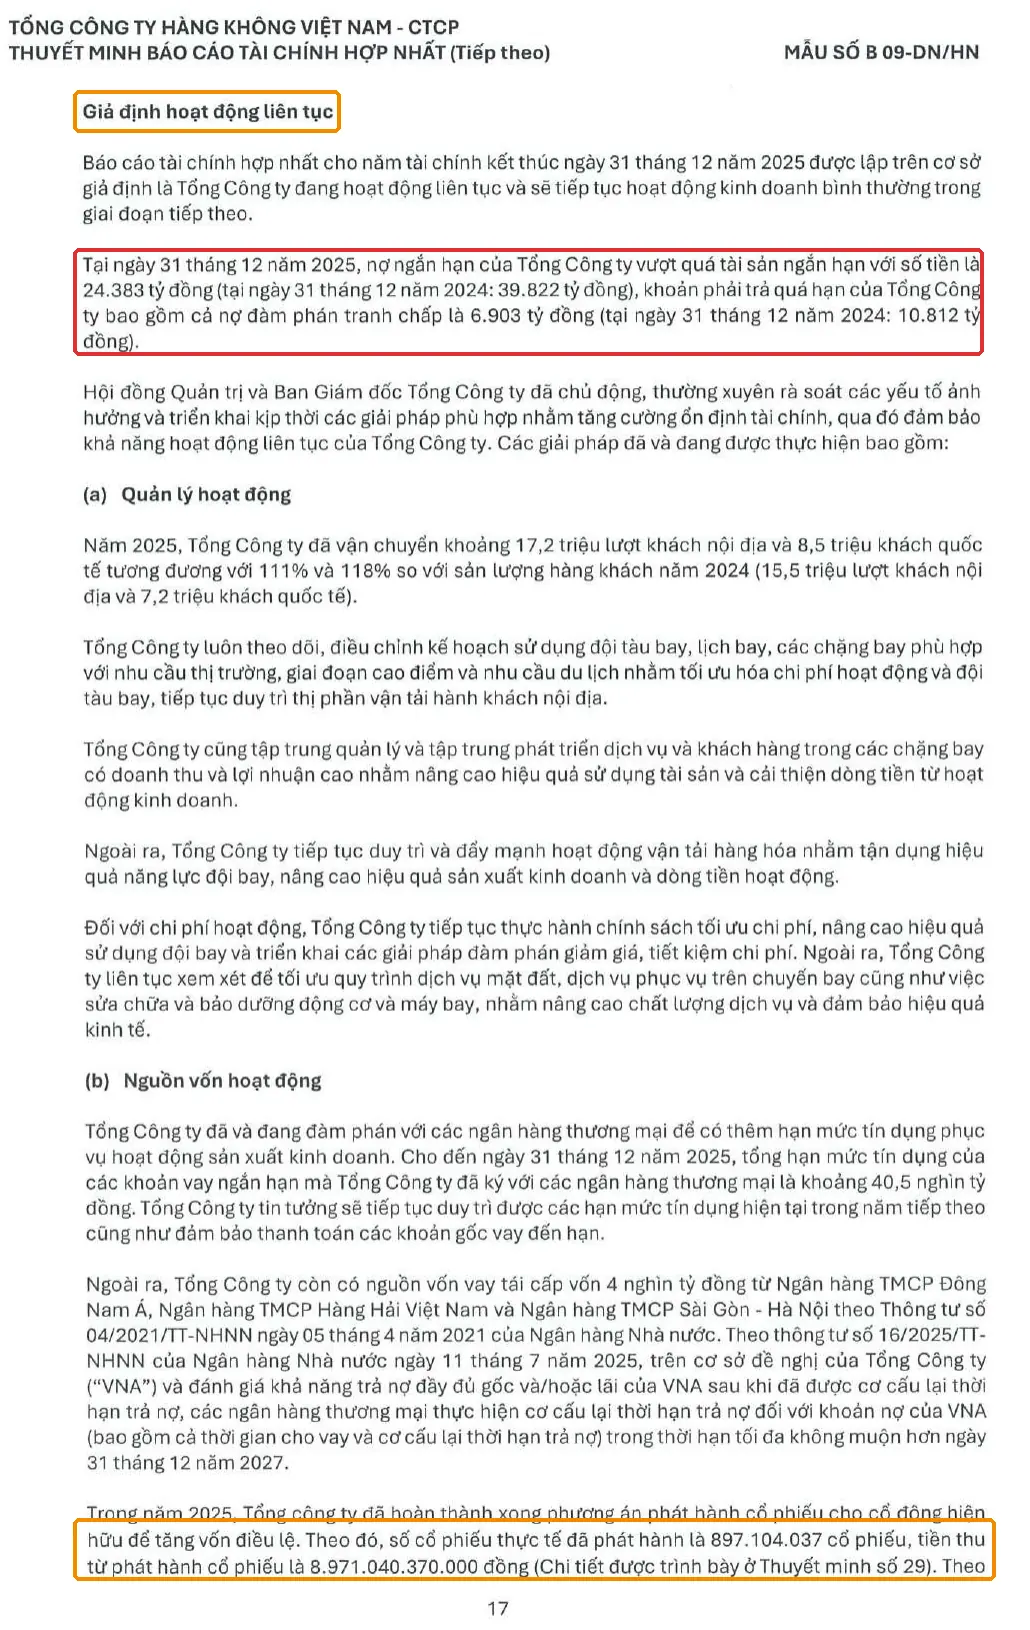
Cuối 2025, thuyết minh của HVN ghi chênh lệch 24.383 tỷ đồng (năm trước 39.822 tỷ), nợ quá hạn gồm cả nợ đàm phán tranh chấp 6.903 tỷ đồng (năm trước 10.812 tỷ), hạn mức tín dụng khoảng 40,5 nghìn tỷ đồng. Hãng cũng cho biết đã phát hành 897.104.037 cổ phiếu cho cổ đông hiện hữu, thu 8.971.040.370.000 đồng.
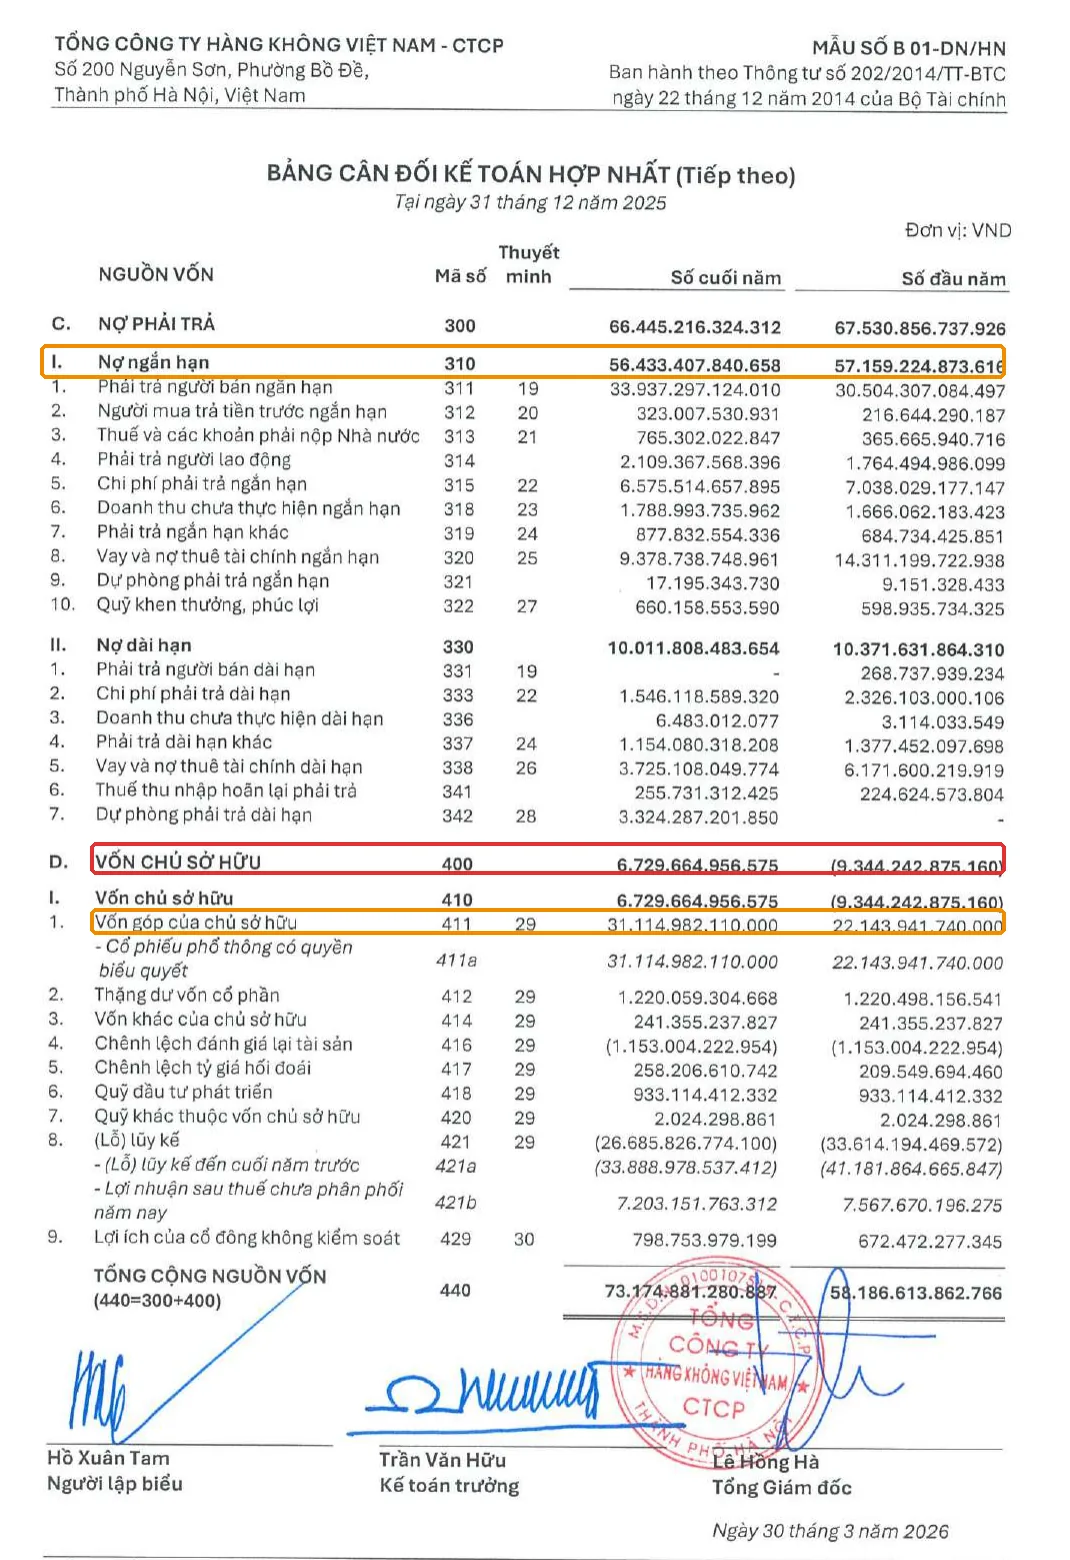
Bảng cân đối kế toán 2025 xác nhận từng nhịp:
| Chỉ dấu | 31/12/2024 | 31/12/2025 |
|---|---|---|
| Nợ ngắn hạn (mã 310) | 57.159,2 tỷ | 56.433,4 tỷ |
| Tài sản ngắn hạn (mã 100) | 17.337,7 tỷ | 32.050,6 tỷ |
| Chênh lệch | 39.821,5 tỷ | 24.382,8 tỷ |
| Hệ số thanh toán hiện hành | 0,30 lần | 0,57 lần |
| Vốn góp của chủ sở hữu (mã 411) | 22.143,9 tỷ | 31.115,0 tỷ |
| Vốn chủ sở hữu (mã 400) | −9.344,2 tỷ | 6.729,7 tỷ |
| Lỗ lũy kế (mã 421) | −33.614,2 tỷ | −26.685,8 tỷ |
Nguồn: BCTC hợp nhất kiểm toán 2025 của HVN (Deloitte, ký 31/3/2026), trang PDF 8, 10, 20, static2.vietstock.vn, truy cập 10/2026.
Hai phép tính giúp bạn hiểu chuyện gì xảy ra. Thứ nhất, vốn chủ sở hữu tăng 16.073,9 tỷ đồng (6.729,7 − (−9.344,2)), gần khớp với 8.971,0 tỷ tiền phát hành cộng khoảng 7.204,4 tỷ lợi nhuận thuộc cổ đông công ty mẹ, tức 16.175,4 tỷ; phần chênh khoảng 100 tỷ là các khoản khác BCTC chưa tách trong bảng này. Thứ hai, chênh lệch nợ ngắn hạn trừ tài sản ngắn hạn thu hẹp chủ yếu vì tài sản ngắn hạn gần gấp đôi (tiền và đầu tư giữ đến đáo hạn tăng từ 5.641,9 tỷ lên 17.954,7 tỷ), chứ nợ ngắn hạn gần như không giảm (57.159,2 xuống 56.433,4 tỷ).
Nhưng đừng bỏ lỡ một chi tiết trên cùng báo cáo kiểm toán: Deloitte (công ty kiểm toán năm 2025, khác với KPMG năm 2024) đưa ý kiến chấp nhận toàn phần và không còn đoạn nhấn mạnh về hoạt động liên tục; họ chỉ nhắc ở mục “Vấn đề khác” rằng BCTC 2024 do công ty kiểm toán khác kiểm toán, có kèm các vấn đề cần nhấn mạnh. Nghĩa là lá cờ đã hạ xuống, nhưng thuyết minh vẫn nêu số chênh 24.383 tỷ. Người đọc kỹ sẽ để ý cả hai.
Tổng nợ phải trả vẫn là 66.445,2 tỷ đồng, bằng khoảng 9,9 lần vốn chủ sở hữu (66.445,2 / 6.729,7). Dòng lưu chuyển tiền thuần từ hoạt động kinh doanh năm 2025 là 12.277,5 tỷ đồng (năm trước 9.440,6 tỷ), nhưng trong đó khoản thay đổi các khoản phải trả đóng góp 3.719,4 tỷ, nên bạn cũng nên so lại với báo cáo lưu chuyển tiền tệ để biết dòng tiền này bền đến đâu.
Thị trường chứng khoán Việt Nam nhìn vào đâu?
Ở Việt Nam, ba dòng bạn vừa học (vốn chủ sở hữu, lợi nhuận, ý kiến kiểm toán) cũng chính là những thứ sàn giao dịch dùng để xếp diện cổ phiếu. Theo báo Pháp luật (đăng 26/12/2023), các điều kiện hủy niêm yết mà HOSE từng lưu ý gồm: lỗ ba năm liên tiếp, lỗ lũy kế vượt vốn điều lệ thực góp, hoặc vốn chủ sở hữu âm trong BCTC kiểm toán năm gần nhất. HVN từng bị đưa vào diện cảnh báo từ 11/7/2023 vì chậm họp đại hội cổ đông do chưa có BCTC kiểm toán 2022, rồi thoát diện này từ 26/12/2023.
Gần đây hơn, theo DNSE dẫn thông tin từ HOSE (đăng 11/7/2026), từ 14/7/2026 cổ phiếu HVN chuyển từ diện kiểm soát sang diện cảnh báo, lý do là vốn chủ sở hữu và lợi nhuận sau thuế không âm, còn lỗ lũy kế nhưng ý kiến kiểm toán BCTC hợp nhất 2025 là chấp nhận toàn phần. Đây chỉ là mô tả quy định và sự kiện, không phải lời khuyên giao dịch.
Có ba đặc thù Việt Nam nên nhớ khi đọc loại thuyết minh này. Một, VAS và IFRS đều dựa trên giả định hoạt động liên tục, nhưng IFRS nêu rõ mốc đánh giá “ít nhất 12 tháng” (theo IFRS Foundation); bản diễn giải VAS 01 mà chúng ta đọc chưa nêu mốc này trong định nghĩa, nên thuyết minh doanh nghiệp Việt thường là nơi bạn phải tự đọc kỹ. Hai, biện pháp cứu vãn có thể đến từ chính sách: thuyết minh HVN nhắc tới Thông tư 16/2025/TT-NHNN ngày 11/7/2025, cho phép ngân hàng cơ cấu lại thời hạn trả nợ đối với các khoản vay tái cấp vốn, tối đa không muộn hơn 31/12/2027. Ba, phát hành cho cổ đông hiện hữu làm pha loãng: vốn góp của HVN tăng 40,5% (8.971,0 / 22.143,9), và lãi cơ bản trên cổ phiếu giảm từ 3.416 xuống 2.949 đồng (số năm trước là số trình bày lại). Bạn xem thêm ở bài EPS pha loãng.
Case study kinh điển: Carillion (Anh), ý kiến sạch rồi vẫn sụp
Carillion cho thấy ý kiến kiểm toán chấp nhận toàn phần không bảo đảm doanh nghiệp an toàn, nếu dòng tiền bên dưới đã cạn. Carillion là tập đoàn xây dựng và dịch vụ công của Anh, bị thanh lý ngày 15/1/2018 với khoản nợ lên tới 7 tỷ bảng và chỉ 29 triệu bảng tiền mặt (theo báo cáo của hai ủy ban Quốc hội Anh, tháng 5/2018, qua Verdict). Báo cáo năm 2016 được ký và công bố ngày 1/3/2017, tức khoảng mười tháng trước khi sụp đổ.
Năm 2023, Hội đồng Báo cáo Tài chính Anh (FRC) phạt KPMG 21 triệu bảng, mức cao kỷ lục, vì kiểm toán Carillion các năm 2014 đến 2016. FRC kết luận KPMG đã cấp ý kiến chấp nhận toàn phần cả ba năm, không phản ứng trước dấu hiệu hoạt động cốt lõi thua lỗ và dòng tiền dựa vào các biện pháp ngắn hạn, thiếu bền vững; kiểm toán năm 2016 bị đánh giá là “seriously deficient” (theo Express & Star và Civil Service World, tháng 10/2023). Quốc hội Anh cũng nhận xét tiền duy nhất đứng sau lợi nhuận của Carillion là tiền giữ lại bằng cách trì hoãn trả nhà cung cấp.
Dấu vết trên BCTC là gì? Lợi nhuận trên báo cáo kết quả kinh doanh không đi cùng dòng tiền kinh doanh, và nợ nhà cung cấp phình ra. Bài học cho bạn khi đọc BCTC doanh nghiệp Việt: (1) luôn đặt lợi nhuận cạnh dòng tiền và phải trả người bán; (2) HVN có đoạn nhấn mạnh nhưng nêu rõ con số và kế hoạch, còn ý kiến “sạch” của Carillion không cứu được ai; (3) một đoạn nhấn mạnh là tín hiệu để đọc kỹ hơn, không phải bản án. Cách chấm điểm cảnh báo bằng số có ở bài Beneish M-score và Altman Z-score.
- Tải BCTC hợp nhất kiểm toán năm gần nhất (xem hướng dẫn ở bài tải BCTC ở đâu).
- Lấy mã 310 (nợ ngắn hạn) trừ mã 100 (tài sản ngắn hạn). Chia mã 100 cho mã 310 để ra hệ số thanh toán hiện hành.
- Nhìn mã 400 (vốn chủ sở hữu) xem âm hay dương.
- Mở báo cáo kiểm toán, tìm các cụm “vấn đề cần nhấn mạnh” hoặc “yếu tố không chắc chắn trọng yếu”, rồi nhảy tới thuyết minh được nhắc.
- Đọc phần giải pháp của ban lãnh đạo: họ trông cậy vào dòng tiền, gia hạn nợ, hay tăng vốn? Mỗi giải pháp có thời hạn và bằng chứng không?
Bẫy thường gặp khi đọc hoạt động liên tục
Ba hiểu lầm thường gặp là coi cảnh báo như bản án, coi vốn chủ dương như hết rủi ro, và chỉ nhìn một năm.
Thứ nhất, “nghi ngờ khả năng hoạt động liên tục” không bằng “sắp phá sản”. Cảnh báo này nghĩa là kết quả phụ thuộc vào những điều kiện chưa chắc chắn; HVN là ví dụ một doanh nghiệp có đoạn nhấn mạnh rồi vẫn tăng vốn, thoát âm vốn.
Thứ hai, vốn chủ sở hữu dương chưa chắc hết áp lực thanh khoản. HVN 2025 vốn chủ dương 6.730 tỷ nhưng nợ ngắn hạn vẫn vượt tài sản ngắn hạn 24.383 tỷ, và tổng nợ gấp khoảng 9,9 lần vốn chủ.
Thứ ba, nhìn một năm là thiếu. Chỉ khi đặt năm 2023, 2024, 2025 cạnh nhau (46,3 → 39,8 → 24,4 nghìn tỷ chênh lệch; −17,0 → −9,3 → +6,7 nghìn tỷ vốn chủ) bạn mới thấy hướng đi.
Hỏi nhanh đáp gọn (FAQ)
Giả định hoạt động liên tục là gì? Là nguyên tắc cho rằng doanh nghiệp sẽ tiếp tục kinh doanh bình thường trong tương lai gần, nên BCTC được lập theo cách “công ty còn chạy tiếp”. Theo VAS 01, BCTC phải lập trên giả định này.
Kiểm toán nghi ngờ hoạt động liên tục có nghĩa là công ty sắp phá sản? Không. Đó là cảnh báo về yếu tố không chắc chắn trọng yếu, kết quả phụ thuộc vào gia hạn nợ, dòng tiền hay tái cơ cấu. Cần đọc thuyết minh để biết điều kiện cụ thể.
Vốn chủ sở hữu âm có nghĩa là gì? Tổng nợ phải trả lớn hơn tổng tài sản, thường do lỗ lũy kế vượt vốn góp. HVN cuối 2024 có vốn chủ −9.344 tỷ đồng, sang cuối 2025 là +6.730 tỷ đồng sau khi phát hành cổ phiếu và có lợi nhuận.
“Vấn đề cần nhấn mạnh” khác “ý kiến ngoại trừ” thế nào? Đoạn nhấn mạnh vẫn đi kèm ý kiến chấp nhận toàn phần, chỉ báo bạn chú ý một thuyết minh. Ý kiến ngoại trừ nghĩa là kiểm toán không đồng ý với một phần của BCTC.
Đọc tiếp trong series
- Quay lại bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Hiểu các dạng ý kiến: Đọc báo cáo kiểm toán
- So sánh nợ sắp đến hạn với tài sản: Chỉ số thanh khoản
- Tính điểm cảnh báo: Beneish M-score và Altman Z-score
Nguồn tham khảo
- BCTC hợp nhất kiểm toán 2024 của Tổng Công ty Hàng không Việt Nam (HVN), KPMG, ký 31/3/2025: PDF, trang PDF 5, 6, 8, 9, 19, 20, 21; truy cập 10/2026.
- BCTC hợp nhất kiểm toán 2025 của HVN, Deloitte, ký 31/3/2026: PDF, trang PDF 7, 8, 10, 11, 12, 20; truy cập 10/2026.
- Chuẩn mực kế toán Việt Nam số 01 (VAS 01), qua bản diễn giải: MISA AMIS.
- Chuẩn mực kiểm toán Việt Nam số 570 “Hoạt động liên tục”, ban hành kèm Thông tư 214/2012/TT-BTC, qua bản tóm lược Luật Minh Khuê.
- IFRS Foundation, Going concern (tài liệu hướng dẫn, tái bản 05/2025).
- Báo Pháp luật, Cổ phiếu Vietnam Airlines (HVN) thoát khỏi diện cảnh báo từ ngày 26/12, 26/12/2023.
- DNSE, Cổ phiếu của Vietnam Airlines đón tin vui từ ngày 14/7, 11/7/2026.
- Viettimes, Vietnam Airlines tăng vốn điều lệ vượt 31.000 tỷ đồng.
- Verdict, Carillion collapse: lawmakers on rotten corporate culture, 2018.
- Express & Star, KPMG fined £21m after collapse of Carillion, 12/10/2023; Civil Service World, Auditor KPMG hit with £21m fine, 13/10/2023.
Cập nhật lần cuối: 21/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.