Có những bản báo cáo lợi nhuận giống một bữa tiệc: ly tách va vào nhau, ai cũng cười. Nhưng ra về, hóa đơn mới là phần đáng đọc. Quý 3/2026 của MB (mã MBB) thuộc kiểu đó. Lợi nhuận trước thuế đạt 10.330 tỷ đồng, tăng 42,5% so với cùng kỳ, nhưng nợ xấu cuối quý cũng tăng 53% so với đầu năm. Bài này đi qua cả hai nửa bức tranh, với số liệu từ Vietstock và Người Quan Sát (cùng đăng ngày 31/10/2026, dựa trên báo cáo tài chính hợp nhất quý 3/2026 của MB).
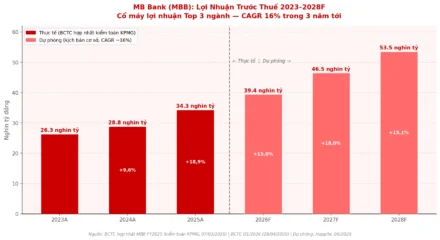
- MB lợi nhuận quý 3 2026: lãi trước thuế 10.330 tỷ đồng (+42,5%), lãi sau thuế 8.252 tỷ đồng (+42,3%). Lũy kế 9 tháng đạt 30.518 tỷ đồng (+31,9%), bằng khoảng 77% kế hoạch năm.
- Động lực chính là thu nhập lãi thuần 17.836 tỷ đồng (+37%) nhờ tín dụng tăng 18,8% từ đầu năm.
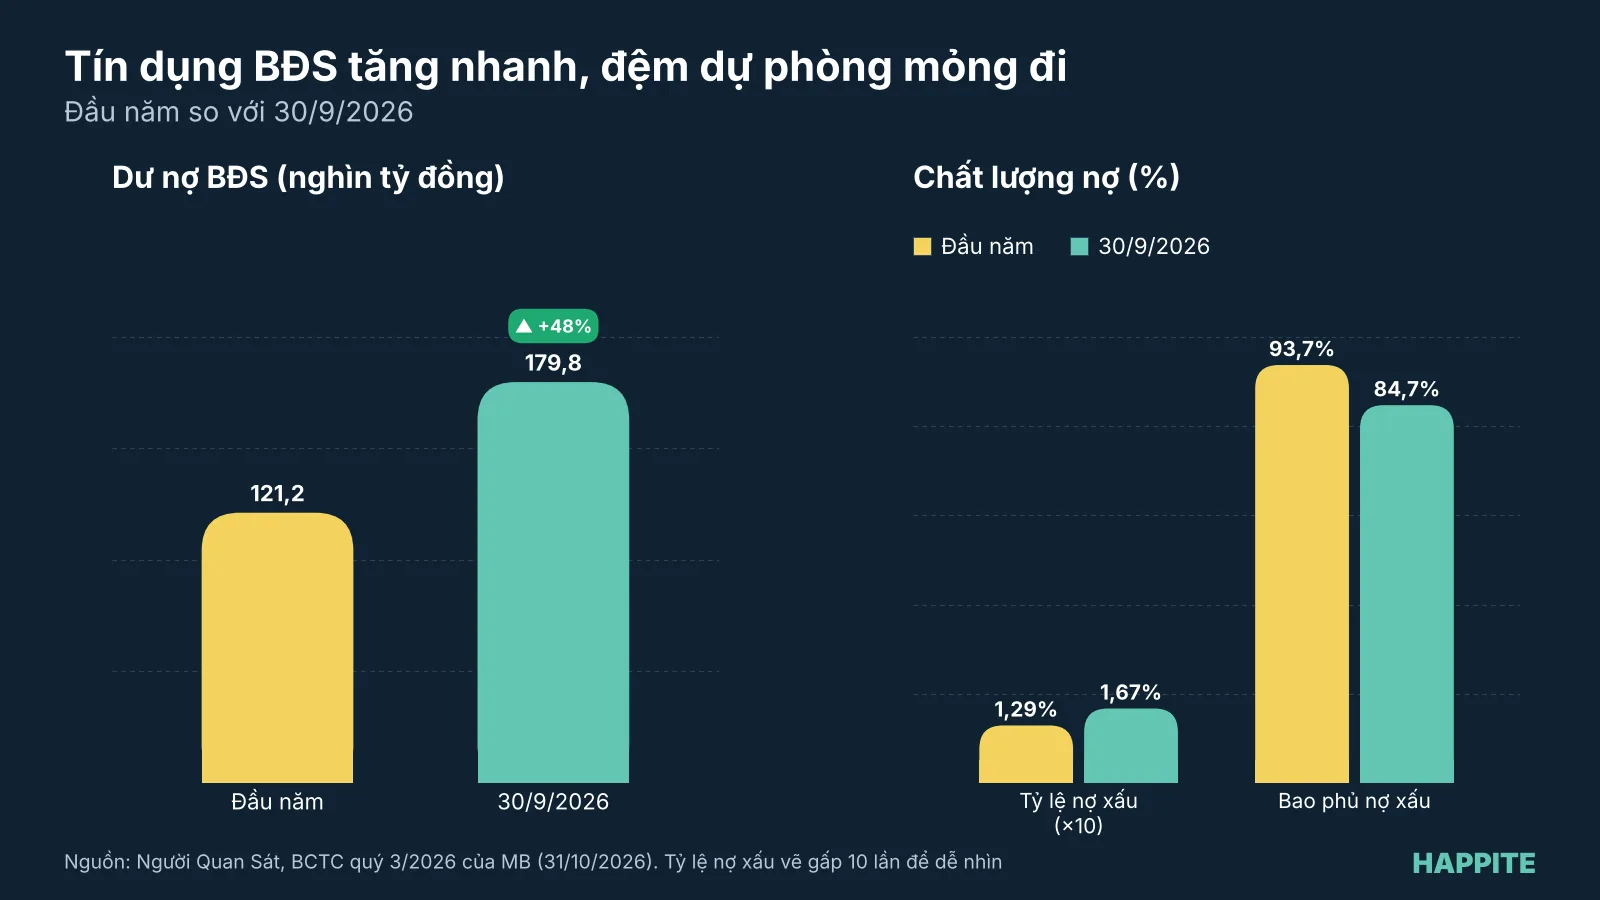
- Mặt trái: nợ xấu 21.474 tỷ đồng (+53,1%), tỷ lệ nợ xấu 1,67% (đầu năm 1,29%), tỷ lệ bao phủ nợ xấu giảm từ 93,7% xuống 84,7%.
- Dư nợ bất động sản tăng 58.567 tỷ đồng, chiếm khoảng 28,7% mức tăng tín dụng ròng.
MB lợi nhuận quý 3 2026 đạt bao nhiêu?
Lợi nhuận trước thuế quý 3 của MB đạt hơn 10.330 tỷ đồng, tăng 42,5% so với quý 3/2025. Sau thuế, con số là 8.252 tỷ đồng, tăng 42,3%. Cộng dồn chín tháng, lợi nhuận trước thuế là 30.518 tỷ đồng, tăng 31,9%. So với kế hoạch cả năm khoảng 39.408 tỷ đồng, ngân hàng đã đi được khoảng 77% quãng đường sau ba quý.
Nói cho dễ hình dung: nếu cả năm là một cuộc chạy 12 km, MB đã chạy xong 9 km và còn đúng 3 km, trong khi đồng hồ chỉ mới trôi 75% thời gian. Phần còn lại thuận lợi hơn kế hoạch, nếu quý 4 không có biến cố. Trong 5 ngân hàng (Vietcombank, VietinBank, BIDV, MB, HDBank) mà CafeF tổng hợp, quý 3 của MB tăng nhanh nhất với +42,5% (lợi nhuận trước thuế), so với +39,3% của BIDV và +29,0% của VietinBank. Bức tranh chung đã được tóm lược ở bài top 10 ngân hàng lợi nhuận quý 3 2026.
Lãi tăng 42% đến từ đâu?
Câu trả lời nằm ở thu nhập lãi thuần, tức phần chênh lệch giữa tiền lãi thu từ cho vay và tiền lãi trả cho người gửi. Con số này đạt gần 17.836 tỷ đồng trong quý 3, tăng 37%. Lũy kế chín tháng là 49.643 tỷ đồng, tăng 34%. Hiểu đơn giản, ngân hàng giống một cửa hàng “mua” tiền với giá thấp rồi “bán” lại với giá cao hơn. Khi lượng hàng bán ra tăng gần 19% (tín dụng đạt khoảng 1,28 triệu tỷ đồng, tăng 18,8% từ đầu năm) thì dòng tiền đổ về nhanh hơn.
Các mảng ngoài lãi cũng góp phần, nhưng không đồng đều. Bảng dưới đây tóm tắt các khoản chính trong quý 3/2026 so với cùng kỳ.
| Khoản mục (quý 3/2026) | Số liệu (tỷ đồng) | So với cùng kỳ |
|---|---|---|
| Thu nhập lãi thuần | gần 17.836 | +37% |
| Lãi từ dịch vụ | 1.678 | +26% |
| Lãi kinh doanh chứng khoán | 280 | +62% |
| Lãi kinh doanh ngoại hối | hơn 361 | -15% |
| Thu nhập khác | hơn 927 | -23% |
| Chi phí hoạt động | 5.520 | +21% |
| Lãi thuần từ hoạt động kinh doanh | hơn 15.571 | +41% |
| Trích lập dự phòng rủi ro | hơn 5.241 | +38% |
| Lợi nhuận trước thuế | hơn 10.330 | +42% |
Có một chi tiết đáng chú ý: chi phí hoạt động tăng 21%, thấp hơn nhịp tăng 41% của lãi thuần từ hoạt động kinh doanh. Nói nôm na, doanh thu chạy nhanh hơn chi phí, nên phần giữ lại cho lợi nhuận dày lên. Trong khi đó, ngoại hối và thu nhập khác đều giảm, cho thấy lợi nhuận quý này dựa nhiều vào hoạt động cho vay hơn là các khoản phụ.
Nợ xấu của MB tăng bao nhiêu và vì sao đáng chú ý?
Đến cuối quý 3, nợ xấu nội bảng của MB là 21.474 tỷ đồng, tăng 53,1% so với đầu năm. Tỷ lệ nợ xấu trên dư nợ tăng từ 1,29% lên 1,67%. Để dễ hình dung, cứ 1.000 đồng cho vay thì đầu năm có khoảng 12,9 đồng gặp vấn đề, còn nay là khoảng 16,7 đồng. Xu hướng đi lên này là điều cần theo dõi, vì tỷ lệ tăng khá nhanh chỉ trong ba quý.
Cơ cấu nợ xấu cũng đáng nhìn kỹ. Nợ nhóm 3 (nợ dưới tiêu chuẩn) tăng hơn gấp đôi lên 7.231 tỷ đồng, còn nợ nhóm 5 (nợ có khả năng mất vốn) tăng 47,4% lên 9.465 tỷ đồng, theo Người Quan Sát. Ngân hàng đã trích lập dự phòng 18.182 tỷ đồng, tăng 38,3%, nhưng nợ xấu tăng nhanh hơn dự phòng, khiến tỷ lệ bao phủ nợ xấu (dự phòng chia cho nợ xấu, giống kiểu “ô dù” che cho mỗi đồng nợ xấu) giảm từ 93,7% xuống 84,7%. Nghĩa là mỗi 100 đồng nợ xấu hiện có khoảng 84,7 đồng dự phòng, thay vì 93,7 đồng như đầu năm.
Không riêng MB, nhóm ngân hàng đang cùng đối mặt chuyện này. Bài BIDV lợi nhuận quý 3 2026 ghi nhận lãi tăng kèm nợ xấu tăng, còn Sacombank lại là trường hợp dự phòng tăng rất mạnh làm lợi nhuận đi xuống. Mỗi ngân hàng chọn cách “trả hóa đơn” khác nhau.
Dư nợ bất động sản của MB tăng nhanh đến mức nào?
Dư nợ cho vay kinh doanh bất động sản tăng từ 121.189 tỷ đồng lên 179.756 tỷ đồng, tức thêm 58.567 tỷ đồng (+48,3%). Mảng này chiếm khoảng 28,7% mức tăng tín dụng ròng, và tỷ trọng trong tổng dư nợ nhích từ 11,18% lên 13,95%. Điểm này đáng ghi nhận vì bất động sản thường là lĩnh vực nhạy cảm với chu kỳ lãi suất và thanh khoản. Chưa có dữ liệu trong nguồn dẫn để kết luận phần nợ xấu tăng đến từ nhóm nào, nên liên hệ trực tiếp giữa hai chuyện này chỉ nên xem là câu hỏi mở.
Nguồn vốn của MB đang thay đổi ra sao?
Tín dụng tăng 18,8% trong khi tiền gửi khách hàng chỉ tăng 7,9% lên 993.988 tỷ đồng. Chiều ngược lại, tiền gửi không kỳ hạn giảm 3,8% xuống 326.389 tỷ đồng. Phần chênh được bù bằng giấy tờ có giá: ngân hàng phát hành 302.399 tỷ đồng, tăng 62%, trong đó chứng chỉ tiền gửi là 248.416 tỷ đồng. Tổng tài sản đạt gần 1,84 triệu tỷ đồng, tăng 14% so với đầu năm.
Ví von cho vui: nếu tiền gửi là mạch nước ngầm, thì giấy tờ có giá giống như xe bồn chở thêm nước về. Có nước dùng ngay, nhưng chi phí lấy nước thường cao hơn. Bài về áp lực biên lãi ròng (NIM) của các ngân hàng VN30 phân tích kỹ hơn vì sao cơ cấu vốn lại quan trọng với lợi nhuận.
| Chỉ tiêu cuối quý 3/2026 | Số liệu | Thay đổi so với đầu năm |
|---|---|---|
| Tổng tài sản | gần 1,84 triệu tỷ đồng | +14% |
| Cho vay khách hàng | khoảng 1,28 triệu tỷ đồng | +18,8% |
| Tiền gửi khách hàng | 993.988 tỷ đồng | +7,9% |
| Giấy tờ có giá phát hành | 302.399 tỷ đồng | +62% |
| Nợ xấu nội bảng | 21.474 tỷ đồng | +53,1% |
| Tỷ lệ nợ xấu | 1,67% | từ 1,29% |
| Tỷ lệ bao phủ nợ xấu | 84,7% | từ 93,7% |
Nhà đầu tư nên đọc báo cáo MB thế nào?
Có hai cách nhìn song song, và cả hai đều có cơ sở. Góc tích cực: lợi nhuận tăng đều ở nhiều dòng thu nhập chính, chi phí tăng chậm hơn doanh thu, kế hoạch năm gần như đã đi được ba phần tư. Góc thận trọng: nợ xấu tăng nhanh hơn dự phòng, tín dụng tăng nhanh hơn tiền gửi, và dư nợ bất động sản phình ra nhanh. Hai góc nhìn này không loại trừ nhau, và chỉ báo cáo các quý sau mới cho biết bên nào mạnh hơn.
Một vài điểm có thể theo dõi tiếp: tỷ lệ nợ xấu và nợ nhóm 3 ở quý 4, tốc độ trích lập dự phòng so với nợ xấu, diễn biến tiền gửi không kỳ hạn, và việc ngân hàng có đạt kế hoạch 39.408 tỷ đồng hay không. Diễn biến giá cổ phiếu ngành ngân hàng sau mùa báo cáo cũng được phân tích ở bài cổ phiếu ngân hàng giảm dù lãi quý 3 tăng. Các nhận định ở đây chỉ nhằm giúp đọc số liệu, không nhằm khuyến nghị mua hay bán.
Câu hỏi thường gặp
MB lợi nhuận quý 3 2026 là bao nhiêu?
Lợi nhuận trước thuế đạt hơn 10.330 tỷ đồng (+42,5%) và lợi nhuận sau thuế đạt 8.252 tỷ đồng (+42,3%) so với quý 3/2025.
Lợi nhuận 9 tháng của MB hoàn thành bao nhiêu phần kế hoạch?
Lợi nhuận trước thuế 9 tháng là 30.518 tỷ đồng, bằng khoảng 77% kế hoạch cả năm (khoảng 39.408 tỷ đồng).
Tỷ lệ nợ xấu của MB hiện nay là bao nhiêu?
Tỷ lệ nợ xấu cuối quý 3/2026 là 1,67%, tăng từ 1,29% hồi đầu năm. Nợ xấu nội bảng đạt 21.474 tỷ đồng.
Tỷ lệ bao phủ nợ xấu là gì và vì sao quan trọng?
Đây là tỷ lệ giữa quỹ dự phòng và nợ xấu, cho biết ngân hàng đã “đệm” được bao nhiêu phần nợ xấu. Của MB hiện là 84,7%, giảm từ 93,7% đầu năm.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.