Có những ngân hàng nhận tin vui theo kiểu “tiền về tài khoản”, và có những ngân hàng nhận tin vui theo kiểu “được phép đi xin thêm vốn”. Ngày 03/11/2026, Vietcombank (VCB) thuộc nhóm thứ hai: Ngân hàng Nhà nước (NHNN) đã chấp thuận việc tăng vốn điều lệ thêm tối đa 5.431 tỷ đồng, theo CafeF. Với nhà đầu tư, câu hỏi đáng hỏi không phải “bao nhiêu tiền” mà là “vốn mới đi đâu và cổ phần hiện hữu bị chia lại ra sao”.
- NHNN chấp thuận VCB tăng vốn điều lệ tối đa 5.431 tỷ đồng, từ 83.557 tỷ lên khoảng 88.988 tỷ, theo hình thức phát hành riêng lẻ.
- Quy mô tối đa 6,5% số cổ phiếu đang lưu hành, khoảng 543,1 triệu cổ phiếu, bán cho nhà đầu tư chứng khoán chuyên nghiệp. Giá phát hành chưa được nêu.
- Cổ đông hiện hữu có thể bị pha loãng tối đa khoảng 6,1% tỷ lệ sở hữu nếu đợt phát hành hoàn tất đủ.
- Bối cảnh: lợi nhuận trước thuế quý 3/2026 của VCB đi ngang vì chi phí dự phòng tăng gần 8 lần.
VCB được phép tăng vốn thêm bao nhiêu, theo hình thức nào?
Theo CafeF, VCB đã nhận công văn của NHNN chấp thuận tăng vốn điều lệ theo phương án phát hành cổ phiếu riêng lẻ. Phương án này từng được Đại hội đồng cổ đông thông qua vào 26/04/2025 và tiếp tục được xác nhận ngày 24/04/2026. Nói cách khác, cổ đông đã gật đầu từ lâu, còn lần này là “con dấu” của cơ quan quản lý.
| Chỉ tiêu | Số liệu |
|---|---|
| Vốn điều lệ hiện tại | 83.557 tỷ đồng |
| Mức tăng tối đa | 5.431 tỷ đồng |
| Vốn điều lệ sau phát hành (nếu bán hết) | khoảng 88.988 tỷ đồng |
| Khối lượng tối đa | khoảng 543,1 triệu cổ phiếu (6,5% số lưu hành) |
| Đối tượng mua | Nhà đầu tư chứng khoán chuyên nghiệp |
Hai chữ “tối đa” đáng được gạch chân. Ngân hàng được phép phát hành đến mức này, chứ chưa chắc bán hết trong một lần. Giống quán cà phê được phép kê tối đa 100 ghế vỉa hè: có giấy phép không có nghĩa tối nào cũng kê đủ.
Phát hành riêng lẻ khác gì chia cổ phiếu thưởng?
Cổ phiếu thưởng là ngân hàng dùng lợi nhuận giữ lại để chia thêm cho cổ đông hiện hữu, nhà đầu tư không phải bỏ tiền. Phát hành riêng lẻ thì ngược lại: cổ phiếu mới được bán cho một nhóm nhà đầu tư được chọn, và ngân hàng thu tiền thật về. Đó là lý do cách này được xem là kênh bổ sung vốn thực chất, không chỉ “đổi sổ sách”. Một ví dụ cùng nhóm ngân hàng lớn là hướng đi mà NHNN ưu tiên với BIDV, đã được phân tích tại bài Vì sao NHNN chọn phát hành riêng lẻ cho BIDV.
Với cổ đông hiện hữu, tiền thu về giúp ngân hàng có thêm “đệm” để cho vay, nhưng số cổ phiếu tăng lên khiến mỗi cổ phiếu chia nhỏ hơn phần lợi nhuận. Đây chính là hiện tượng pha loãng, được giải thích kỹ ở bài EPS pha loãng và cổ phiếu quỹ.
Cổ đông hiện hữu bị pha loãng bao nhiêu?
Phép tính khá đơn giản. Nếu phát hành đủ 6,5% số cổ phiếu mới, tổng số cổ phiếu tăng lên 1,065 lần. Một cổ đông đang nắm 1% VCB sẽ còn khoảng 0,939% sau đợt phát hành (1 chia cho 1,065), tức giảm khoảng 6,1% tỷ lệ sở hữu ban đầu. Giống như chiếc bánh được cắt thêm vài lát cho khách mới: bánh có thể to hơn nhờ tiền mới, nhưng miếng của người đến trước nhỏ đi một chút nếu bánh không to lên đủ nhanh.
Điểm mấu chốt nằm ở chữ “nếu bánh to lên đủ nhanh”. Pha loãng chỉ thật sự đáng ngại khi vốn mới không tạo ra thêm lợi nhuận tương ứng. Giá phát hành, thời điểm bán và cách ngân hàng dùng vốn là ba biến số chưa có đáp án ở thời điểm này, nên chưa thể kết luận đợt phát hành “có lợi” hay “bất lợi” cho cổ đông.
Mizuho và lộ trình tăng vốn của VCB có gì đáng chú ý?
CafeF dẫn lại phát biểu của Chủ tịch Nguyễn Thanh Tùng tại ĐHĐCĐ thường niên 2026: Mizuho sẽ tham gia đợt chào bán này, mục tiêu hoàn tất trong năm 2026. Kế hoạch bán 6,5% vốn xuất hiện từ năm 2019 nhưng chưa hoàn tất; năm đó VCB đã bán riêng lẻ khoảng 2,55% cho GIC (Singapore) và khoảng 0,4% cho Mizuho Bank.
Ngoài ra, VCB còn phương án phát hành hơn 1 tỷ cổ phiếu để tăng vốn thêm khoảng 10.700 tỷ đồng trong năm 2026, đã được ĐHĐCĐ thông qua. Ban lãnh đạo cho biết ưu tiên triển khai đợt riêng lẻ trước, sau đó mới đến các phương án khác. Bài báo cũng liên hệ đợt phát hành với Quyết định 2054/QĐ-TTg về kế hoạch cơ cấu lại vốn nhà nước tại doanh nghiệp giai đoạn 2026 đến 2030, đồng thời nêu phương án tuân thủ quy định về tỷ lệ sở hữu của cổ đông và nhà đầu tư nước ngoài tại tổ chức tín dụng. Các con số cụ thể về room ngoại còn lại hay tỷ lệ Nhà nước nắm giữ không được nêu. Nhà đầu tư quan tâm chủ đề này có thể đọc thêm về room ngoại VN30 và câu chuyện nâng sở hữu Nhà nước của VietinBank để thấy bức tranh chung của nhóm ngân hàng quốc doanh.
Vì sao ngân hàng lớn nào cũng cần thêm vốn?
Ngân hàng cho vay càng nhiều thì càng cần nhiều vốn tự có để giữ hệ số an toàn vốn (CAR) ở mức quy định. CAR giống như bình dưỡng khí của thợ lặn: lặn càng sâu (cho vay càng nhiều) thì bình càng phải đầy. Tại VCB, theo Vietstock, dư nợ cho vay khách hàng đạt khoảng 1,82 triệu tỷ đồng, tăng 9% so với đầu năm, còn tổng tài sản vượt 2,68 triệu tỷ đồng, tăng 10%. Bài báo gốc không công bố CAR hay vốn chủ sở hữu, nên không thể tính ngay mức đệm vốn. Cơ chế “khát vốn” của nhóm Big 4 được mổ xẻ ở bài Tại sao ngân hàng VN luôn khát vốn, còn bức tranh tăng vốn của cả nhóm nằm ở Ngân hàng VN30 tăng vốn nửa cuối 2026.
Bối cảnh kết quả kinh doanh quý 3/2026 của VCB ra sao?
Đợt tăng vốn xuất hiện ngay sau một quý mà lợi nhuận VCB đi ngang. Theo Vietstock (30/10/2026), thu nhập lãi thuần quý 3 đạt khoảng 20.386 tỷ đồng, tăng 39% so với cùng kỳ; lãi trước thuế khoảng 11.218 tỷ đồng, gần như không đổi. Lý do nằm ở chi phí dự phòng rủi ro tín dụng: 6.184 tỷ đồng, gần gấp 8 lần cùng kỳ.
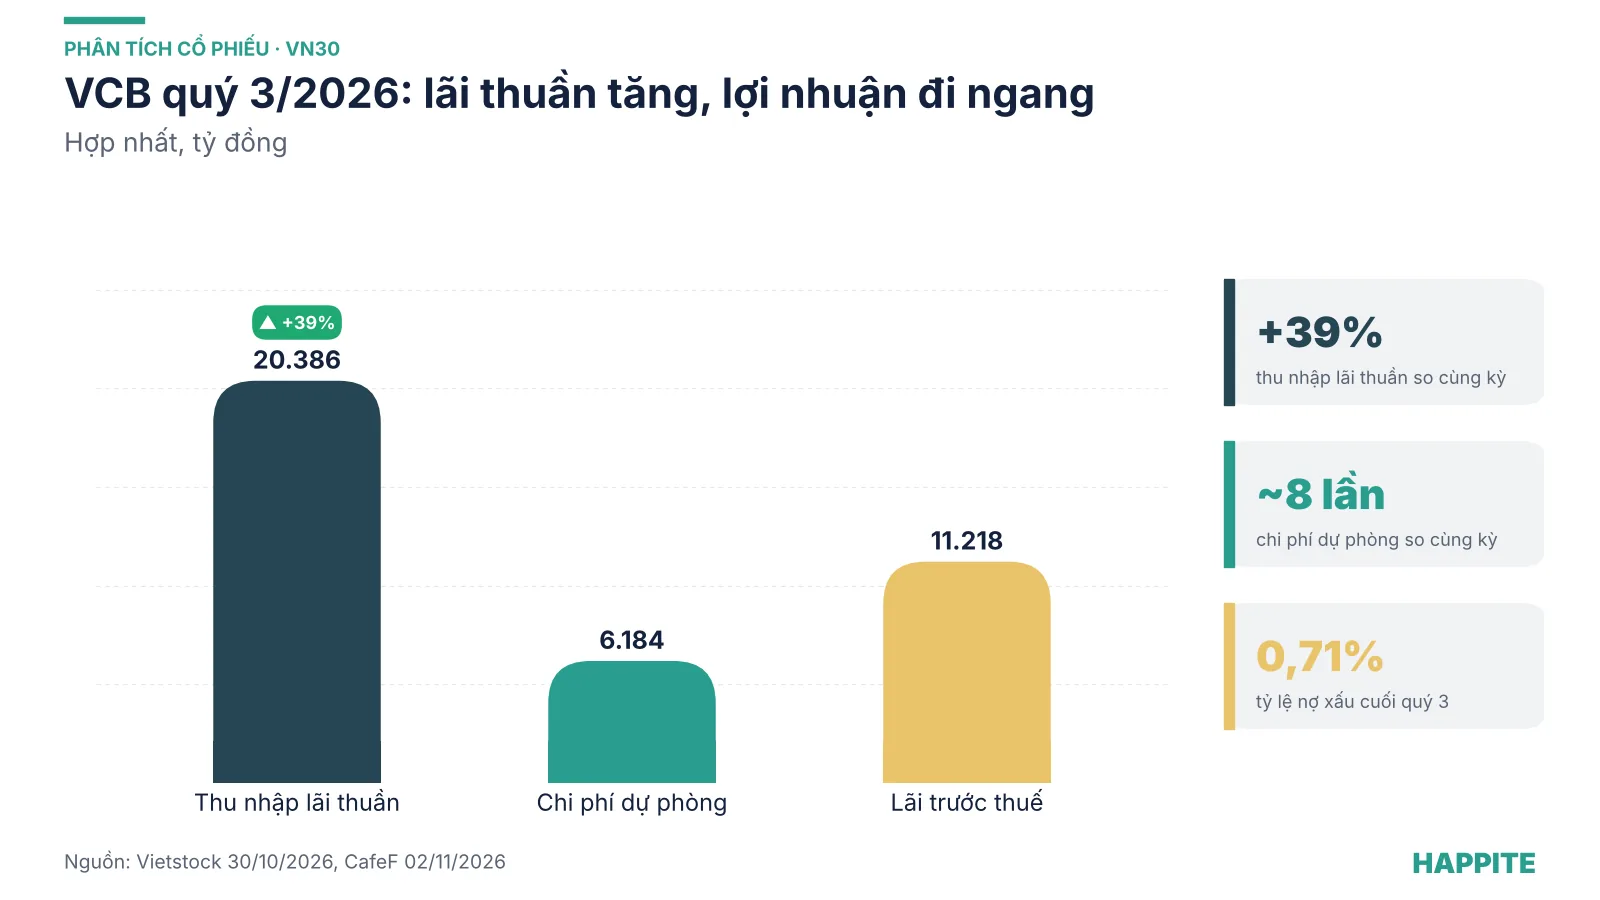
Theo CafeF (02/11/2026), trong chi phí dự phòng có khoản khoảng 5.000 tỷ đồng cho một lô trái phiếu doanh nghiệp của một khách hàng ngành năng lượng. Nguồn này dẫn Vietcap cho biết lô trái phiếu được phân loại nợ xấu từ quý 4/2025, nhưng trích lập chưa đủ; đến quý 3/2026 ngân hàng trích 100% giá trị lô. Tỷ lệ nợ xấu cuối quý 3 là 0,71%, tăng 10 điểm cơ bản so với quý trước nhưng giảm 33 điểm cơ bản so với cùng kỳ; tỷ lệ bao phủ nợ xấu giảm từ 279% xuống 243%, dù theo Vietcap vẫn đứng đầu ngành. Dự phòng rủi ro tín dụng là khoản “bảo hiểm” ngân hàng tự mua cho các khoản vay có thể không thu hồi được, xem thêm cách đọc ở bài Dự phòng rủi ro tín dụng là gì?. Phân tích đầy đủ hơn về quý 3 có tại Vietcombank lợi nhuận quý 3 2026: đi ngang vì dự phòng.
| Chỉ tiêu quý 3/2026 | Số liệu | So với cùng kỳ |
|---|---|---|
| Thu nhập lãi thuần | khoảng 20.386 tỷ đồng | +39% |
| Chi phí dự phòng | 6.184 tỷ đồng | gần 8 lần |
| Lãi trước thuế | khoảng 11.218 tỷ đồng | -0,2% |
| Tỷ lệ nợ xấu (cuối quý) | 0,71% | giảm 33 điểm cơ bản |
Các nguồn trên không nói đợt phát hành nhằm bù khoản dự phòng này; hai thông tin được đặt cạnh nhau chỉ để đủ bối cảnh.
Nhà đầu tư nên theo dõi những gì tiếp theo?
Có bốn mốc đáng theo dõi, mỗi mốc là một câu hỏi mở chứ chưa phải kết luận. Thứ nhất, giá phát hành so với giá thị trường và so với giá trị sổ sách, vì đây quyết định mức độ pha loãng về giá trị. Thứ hai, danh tính và tỷ lệ nhà đầu tư tham gia, trong đó Mizuho đã được nhắc đến. Thứ ba, thời điểm hoàn tất và mức vốn thực thu, vì “tối đa” chưa chắc là “thực tế”. Thứ tư, cách ngân hàng cân đối giữa tăng trưởng tín dụng, chi phí dự phòng và hệ số an toàn vốn trong quý 4. Mọi thông tin chính thức nên được đối chiếu qua công bố thông tin của VCB trên các kênh của Ủy ban Chứng khoán Nhà nước.
Câu hỏi thường gặp
VCB tăng vốn điều lệ bao nhiêu?
Tối đa 5.431 tỷ đồng, từ 83.557 tỷ lên khoảng 88.988 tỷ đồng nếu phát hành hết số cổ phiếu được chấp thuận.
Cổ phiếu mới được bán cho ai?
Phát hành riêng lẻ cho nhà đầu tư chứng khoán chuyên nghiệp, không phải chia thưởng hay phát hành cho cổ đông hiện hữu. Chủ tịch VCB từng cho biết Mizuho sẽ tham gia đợt chào bán này.
Cổ đông hiện hữu có bị pha loãng không?
Có thể. Nếu bán đủ 6,5% số cổ phiếu đang lưu hành, tỷ lệ sở hữu của mỗi cổ đông hiện hữu giảm khoảng 6,1% so với trước đó. Tác động lên giá trị cổ phần còn phụ thuộc giá phát hành và hiệu quả sử dụng vốn mới.
Giá phát hành là bao nhiêu?
Bài báo nguồn không nêu giá phát hành. Thông tin này cần chờ công bố chính thức từ VCB.
Cập nhật ngày 03/11/2026. Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.