Cô Ba bán tạp hóa đầu hẻm có cuốn sổ tiết kiệm 200 triệu, nhưng hỏi ra mới biết: cuốn sổ đó đang nằm ở ngân hàng để thế chấp cho khoản vay 150 triệu cô lấy vốn nhập hàng Tết. Trên giấy tờ cô Ba “có” 200 triệu tiết kiệm, nhưng thật ra cô không rút ra tiêu được đồng nào cho tới khi trả hết nợ. Nhiều doanh nghiệp niêm yết cũng đang ở tình huống y hệt — chỉ khác là số 0 nhiều hơn cô Ba vài bậc.
- Hiểu “tiền bị hạn chế sử dụng” là gì và vì sao nó khác tiền tự do trên BCTC
- Biết đọc thuyết minh để tìm phần tiền bị thế chấp/ngân hàng quản lý theo dự án
- Xem ví dụ thật: NVL có 1.438 tỷ trong 4.607,6 tỷ tiền bị “khóa” (31%)
- Hiểu vì sao ngành bất động sản hay gặp tình huống này nhất
- Rút ra bài học từ vụ Wirecard — khi 1,9 tỷ euro “tiền” hóa ra không tồn tại
Tiền bị hạn chế sử dụng là gì?
Tiền bị hạn chế sử dụng là phần tiền và tương đương tiền doanh nghiệp vẫn đứng tên sở hữu và vẫn được ghi nhận đầy đủ trên Bảng cân đối kế toán, nhưng không thể tự do rút ra chi tiêu ngay vì đã bị dùng làm tài sản đảm bảo cho khoản vay/bảo lãnh, hoặc bị ngân hàng tài trợ giám sát chỉ cho giải ngân đúng mục đích đã cam kết.
Khác với tiền mặt trong két hay tiền gửi không kỳ hạn thông thường (muốn rút lúc nào cũng được), tiền bị hạn chế giống như cuốn sổ tiết kiệm của cô Ba: vẫn là tài sản của doanh nghiệp, vẫn cộng vào tổng tài sản, nhưng có một “sợi dây” ràng buộc khiến nó không sẵn sàng dùng ngay.
Điều quan trọng: khoản mục “Tiền và các khoản tương đương tiền” trên Bảng cân đối kế toán không tách riêng phần bị hạn chế — bạn phải lần xuống phần Thuyết minh mới thấy.
Vì sao “tiền và tương đương tiền” trên BCĐKT chưa chắc là tiền tự do?
BCĐKT chỉ cho bạn thấy tổng số dư, còn tính chất của số dư đó (tự do hay bị ràng buộc) nằm ở thuyết minh đi kèm — đây là quy tắc trình bày bắt buộc theo VAS 24 và Thông tư 200/2014/TT-BTC.
Nhìn vào Bảng cân đối kế toán hợp nhất của Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va (NVL) tại ngày 31/12/2024:
- Mã số 110 “Tiền và các khoản tương đương tiền”: 4.607.601.921.683 đồng (≈4.607,6 tỷ đồng), tăng so với 3.412.524.436.724 đồng tại 01/01/2024.
- Cột “Thuyết minh” ghi rõ VI.1 — đây chính là dấu hiệu cho bạn biết: muốn hiểu bản chất con số này, phải mở thuyết minh VI.1 ra đọc, không dừng lại ở bảng tổng hợp.
(Nguồn: BCTC hợp nhất kiểm toán NVL năm 2024, kiểm toán Moore AISC, ký 28/03/2025, trang 6 bản in.)
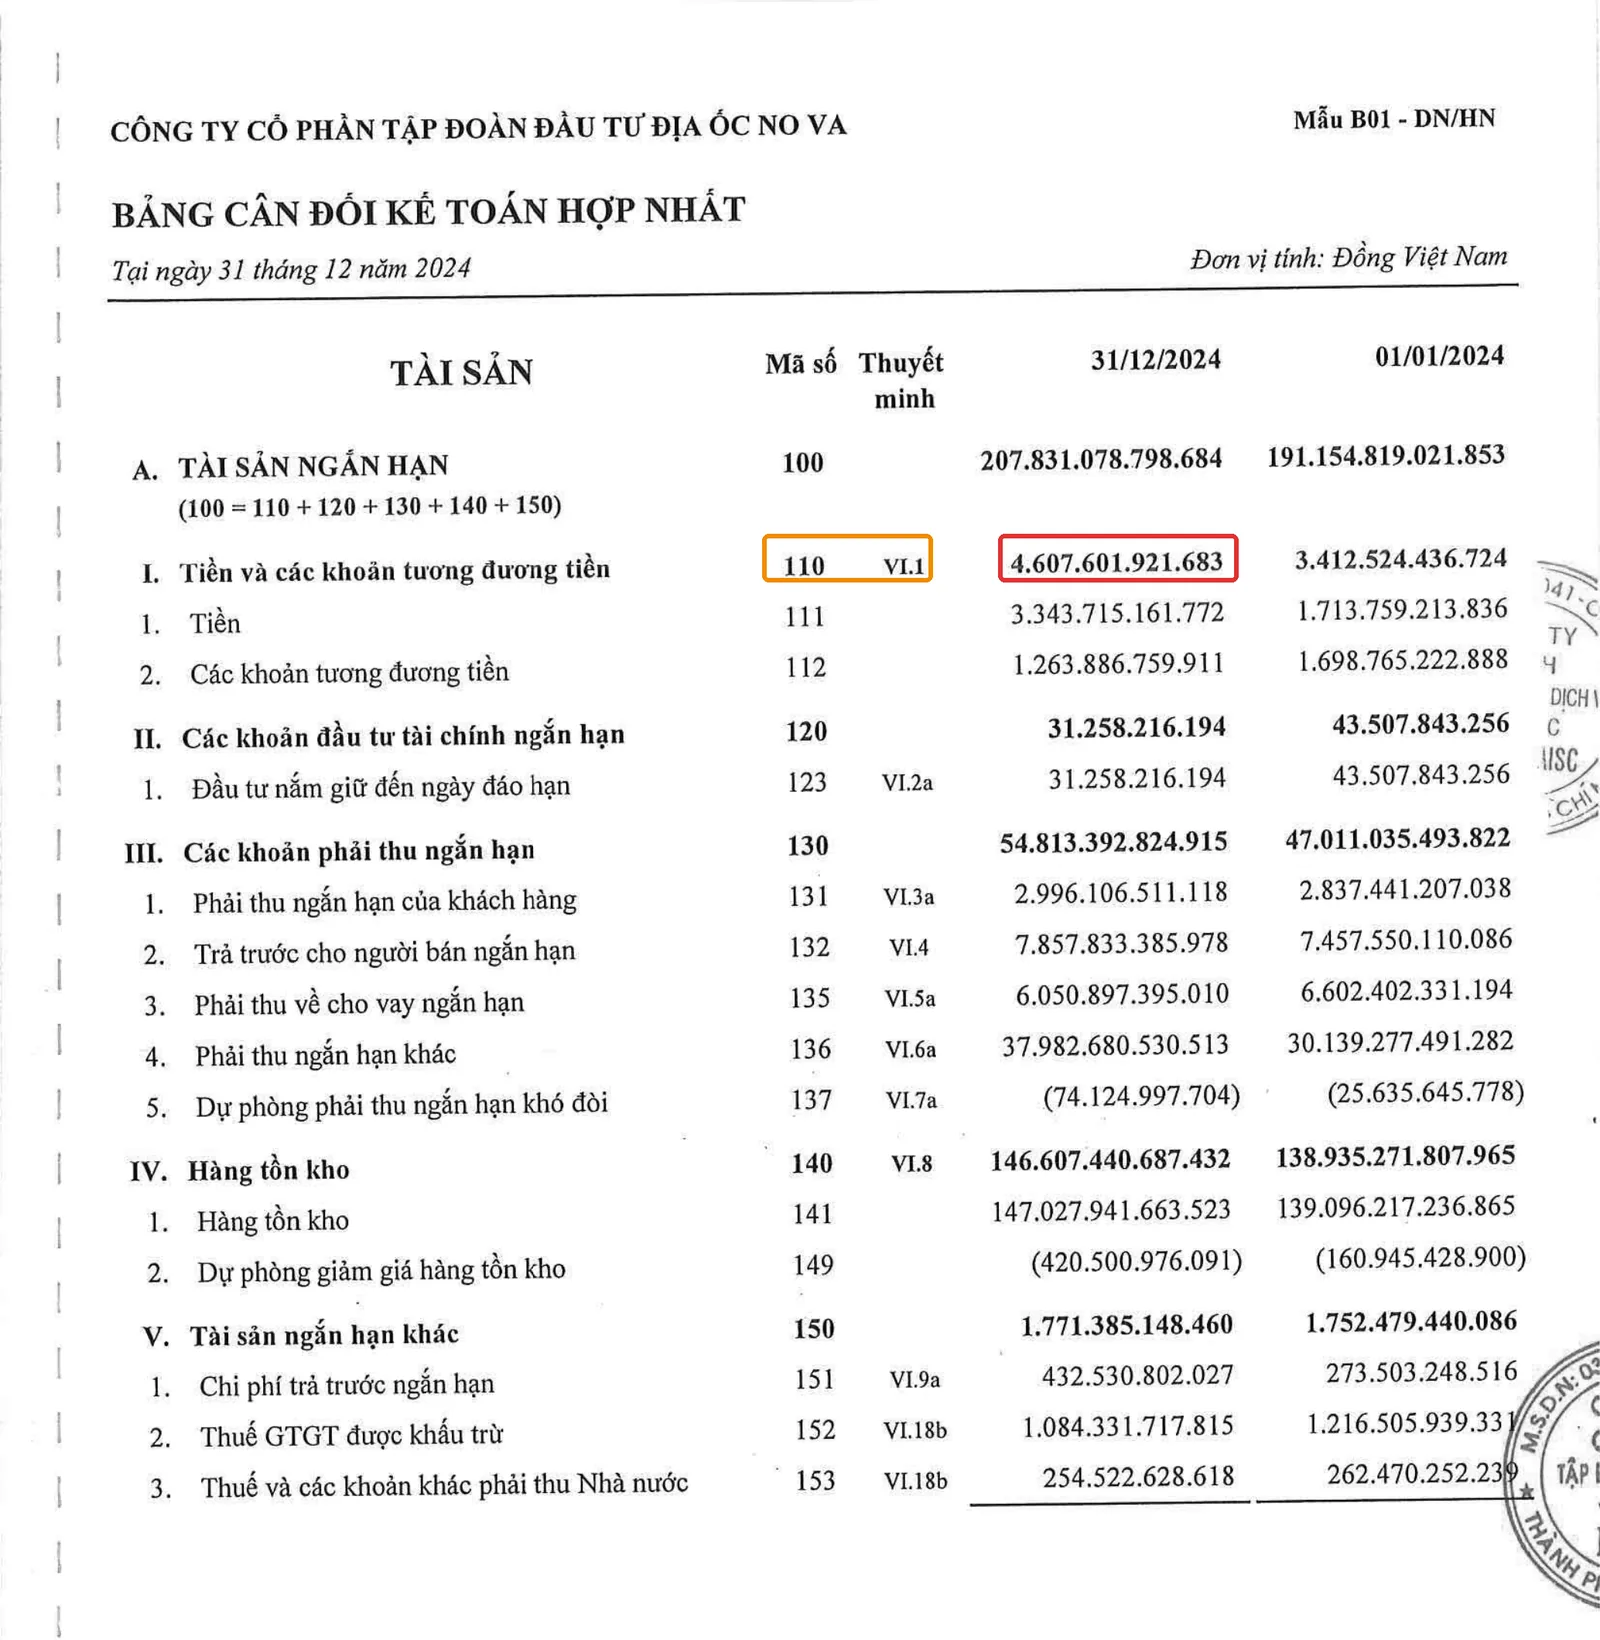
Nhìn con số 4.607,6 tỷ, phản xạ thường gặp là nghĩ “công ty này rủng rỉnh tiền mặt”. Nhưng đó mới là nửa câu chuyện.
Đọc thuyết minh VI.1 của Novaland: 1.438 tỷ trong 4.607,6 tỷ bị “khóa” thế nào
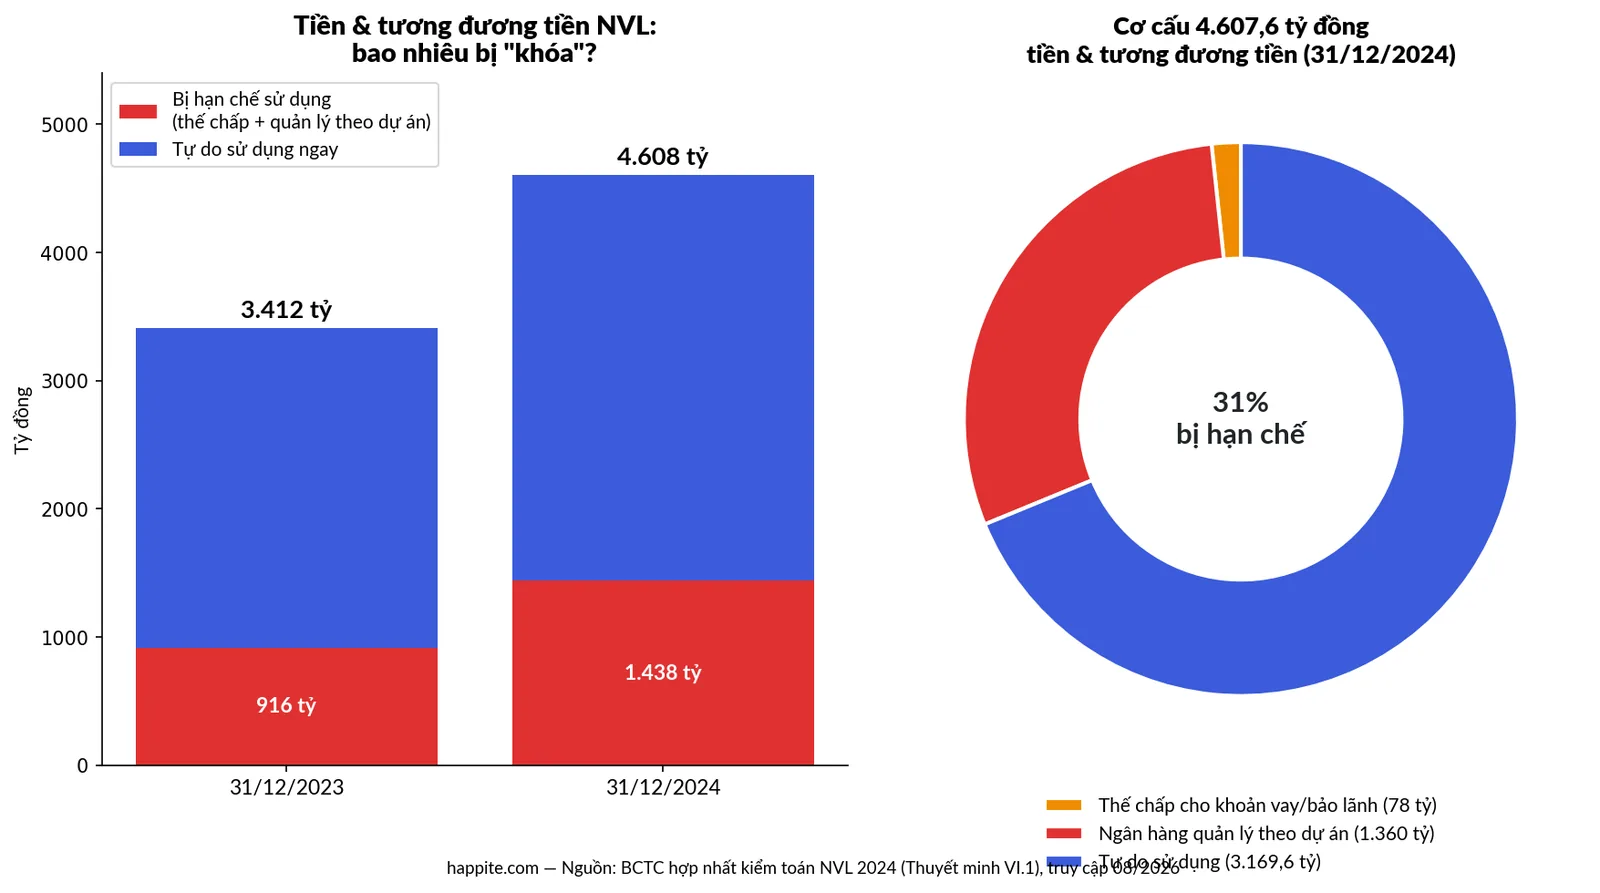
Thuyết minh VI.1 của NVL cho thấy gần 1/3 số dư tiền không phải muốn dùng lúc nào cũng được. Nguyên văn thuyết minh VI.1 (trang 35 bản in):
“Tại ngày 31/12/2024, tiền và các khoản tương đương tiền được dùng làm tài sản đảm bảo cho các khoản vay, bảo lãnh là 78 tỷ Đồng (Tại 31/12/2023 là 63 tỷ Đồng). Tiền đang được quản lý bởi ngân hàng cho vay theo mục đích sử dụng cho từng dự án là 1.360 tỷ đồng (Tại 31/12/2023 là 853 tỷ Đồng).”

Hai loại ràng buộc khác nhau ở đây:
- Thế chấp cho khoản vay/bảo lãnh (78 tỷ): giống hệt sổ tiết kiệm của cô Ba — ngân hàng giữ sổ, doanh nghiệp chỉ lấy lại được khi trả hết nợ hoặc được giải chấp.
- Ngân hàng quản lý theo dự án (1.360 tỷ): đây là cơ chế tài khoản kiểm soát dòng tiền dự án — tiền vẫn đứng tên doanh nghiệp, nhưng ngân hàng tài trợ giám sát, chỉ cho chi đúng mục đích xây dựng/hoàn thiện dự án đã cam kết trong hợp đồng tín dụng, doanh nghiệp không tự ý điều chuyển sang việc khác.
Cộng hai khoản: 78 + 1.360 = 1.438 tỷ đồng. Chia cho tổng tiền và tương đương tiền: 1.438 / 4.607,6 = 31,2%. Nghĩa là gần 1/3 số dư “tiền” trên BCĐKT của NVL tại 31/12/2024 không phải tiền tự do sử dụng ngay lập tức.
So với cuối năm 2023 (63 + 853 = 916 tỷ / 3.412,5 tỷ ≈ 26,8%), tỷ trọng bị hạn chế đã tăng từ khoảng 27% lên khoảng 31% trong vòng một năm — dấu hiệu cho thấy các ngân hàng tài trợ đang siết kiểm soát dòng tiền dự án chặt hơn.
Vì sao ngành bất động sản hay có tiền bị hạn chế nhất?
Cơ chế tài khoản kiểm soát dòng tiền dự án gắn liền với cách chủ đầu tư bất động sản vay vốn ngân hàng để phát triển dự án.
Khi một chủ đầu tư vay ngân hàng để xây dự án, hợp đồng tín dụng thường kèm điều khoản mở “tài khoản chỉ định” hoặc “tài khoản kiểm soát dòng tiền dự án” tại chính ngân hàng cho vay. Tiền khách hàng mua nhà nộp vào, tiền doanh nghiệp thu về từ bán hàng, đều phải chảy qua tài khoản này trước — ngân hàng giám sát để đảm bảo tiền được dùng đúng mục đích: trả nợ vay, tiếp tục xây dựng, hoàn thiện pháp lý dự án, thay vì bị doanh nghiệp điều chuyển sang dự án khác hoặc mục đích khác.
Đây là lý do vì sao anh Tuấn IT nhìn vào BCTC một công ty bất động sản thấy “tiền mặt” tăng vọt, nhưng công ty vẫn đi vay thêm để trả lương nhân viên — không phải công ty “diễn”, mà vì phần lớn số tiền đó đã có “chủ” rồi, chỉ đợi giải ngân đúng hạng mục.
Ngành sản xuất, bán lẻ, công nghệ ít gặp tình huống này hơn hẳn, vì dòng tiền không bị ràng buộc theo từng dự án cụ thể như bất động sản.
Mở BCTC hợp nhất mới nhất của một doanh nghiệp bất động sản bất kỳ (VHM, PDR, NLG…) trên trang IR công ty hoặc CafeF. Tìm mục “Tiền và các khoản tương đương tiền” trên Bảng cân đối kế toán (thường mã số 110), ghi lại số thuyết minh đi kèm (VD VI.1), rồi lần tới đúng thuyết minh đó trong phần “Bản thuyết minh BCTC”. Đọc xem có đoạn nào ghi “được dùng làm tài sản đảm bảo” hoặc “được quản lý bởi ngân hàng theo mục đích sử dụng cho từng dự án” hay không.
Case study kinh điển thế giới: Wirecard AG — khi 1,9 tỷ euro “tiền” hóa ra không tồn tại
Tháng 6/2020, Wirecard AG — công ty thanh toán điện tử Đức từng nằm trong chỉ số DAX30 danh giá — buộc phải thừa nhận khoảng 1,9 tỷ euro tiền mặt khai báo trong báo cáo tài chính, nằm trong hai tài khoản ủy thác (trust account) tại hai ngân hàng Philippines là BDO Unibank và Bank of the Philippine Islands (BPI), gần như chắc chắn không hề tồn tại.
Suốt nhiều năm, kiểm toán viên (EY) không xác nhận trực tiếp số dư với hai ngân hàng này mà chỉ dựa vào tài liệu do một bên trung gian ủy thác tại Manila cung cấp. Khi báo chí và cơ quan quản lý truy vấn gắt vào đầu năm 2020, cả BDO Unibank lẫn BPI đều xác nhận chưa từng có quan hệ khách hàng với Wirecard, còn các văn bản xác nhận số dư mang chữ ký và con dấu của họ là giả mạo. Chỉ vài ngày sau, Wirecard nộp đơn phá sản (25/06/2020), CEO Markus Braun bị bắt giữ, còn COO Jan Marsalek bỏ trốn và đến nay vẫn bị truy nã quốc tế (nguồn: ProMarket — Đại học Chicago Booth School; ACFE Fraud Magazine, 2020).
Dấu vết để lại trên báo cáo tài chính rất đơn giản mà chí mạng: một khoản mục tiền khổng lồ, nằm ở nơi không ai có thể xác minh độc lập dễ dàng, và không ai trong chuỗi kiểm toán chịu “bốc điện thoại gọi thẳng ngân hàng” để xác nhận.
Bài học cho nhà đầu tư đọc BCTC Việt Nam: Wirecard là gian lận trắng trợn, còn trường hợp NVL ở trên là một thuyết minh minh bạch, đúng chuẩn, có kiểm toán xác nhận — hai câu chuyện khác hẳn nhau về bản chất. Nhưng cả hai cùng dạy một kỹ năng đọc giống nhau: đừng bao giờ dừng lại ở con số tổng “tiền và tương đương tiền” trên Bảng cân đối kế toán. Luôn lần xuống thuyết minh để biết tiền đó gửi ở đâu, có bị hạn chế/thế chấp/ủy thác qua bên thứ ba hay không, trước khi kết luận công ty “dư dả tiền mặt”.
Bẫy thường gặp khi đọc dòng tiền trên BCTC
- Nhầm “tiền và tương đương tiền” với “tiền mặt tự do”: đây là hai khái niệm khác nhau. Muốn biết tiền tự do thực sự, phải trừ đi phần bị hạn chế nêu trong thuyết minh.
- Tưởng tiền bị hạn chế là dấu hiệu xấu: không hẳn — với chủ đầu tư bất động sản, đây là cơ chế kiểm soát dòng tiền dự án bình thường trong hợp đồng tín dụng, không đồng nghĩa doanh nghiệp gặp khó khăn. Chỉ đáng lo khi tỷ trọng này tăng nhanh bất thường hoặc đi kèm dấu hiệu khác (nợ quá hạn, chậm thanh toán trái phiếu…).
- Bỏ qua thuyết minh VI.2a (đầu tư nắm giữ đến ngày đáo hạn): tiền gửi có kỳ hạn trên 3 tháng cũng có thể bị thế chấp tương tự — như trường hợp NVL còn có thêm 14 tỷ tiền gửi có kỳ hạn ngắn hạn bị thế chấp, nằm ở một thuyết minh khác chứ không gộp chung vào VI.1.
FAQ
Tiền bị hạn chế sử dụng là gì?
Là phần tiền và tương đương tiền doanh nghiệp vẫn sở hữu và vẫn ghi nhận đủ trên Bảng cân đối kế toán, nhưng không thể rút ra chi tiêu tự do ngay vì đã dùng làm tài sản đảm bảo khoản vay/bảo lãnh, hoặc bị ngân hàng tài trợ giám sát chi theo đúng mục đích cam kết.
Đọc dòng nào trên BCTC để biết tiền có bị hạn chế không?
Nhìn mã số 110 “Tiền và các khoản tương đương tiền” trên Bảng cân đối kế toán để lấy số thuyết minh tương ứng (thường ghi dạng VI.1), sau đó lật sang phần Thuyết minh BCTC để đọc đoạn diễn giải chi tiết.
Vì sao doanh nghiệp có tiền lớn vẫn phải vay thêm?
Vì một phần số tiền đó đã “có chủ” — bị thế chấp cho khoản vay khác hoặc bị ngân hàng tài trợ giám sát chỉ cho dùng đúng mục đích dự án, nên phần tiền tự do thực tế thấp hơn nhiều so với con số tổng trên báo cáo.
Tiền bị hạn chế sử dụng có phải lúc nào cũng là dấu hiệu xấu không?
Không. Với ngành bất động sản, đây là cơ chế kiểm soát dòng tiền dự án phổ biến trong hợp đồng tín dụng ngân hàng, không đồng nghĩa doanh nghiệp đang gặp khó khăn tài chính. Nhà đầu tư nên theo dõi xu hướng tỷ trọng này qua các kỳ báo cáo thay vì chỉ nhìn một thời điểm.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ tổng quan cả series.
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- Đòn bẩy & nợ vay: D/E và khả năng trả lãi — vì tài sản đảm bảo khoản vay liên quan trực tiếp tới nợ vay.
- Nợ tiềm tàng là gì? Vì sao khoản “cam kết” nghìn tỷ không nằm trên Bảng cân đối kế toán — một dạng khác của thông tin “ẩn” ngoài con số tổng trên BCTC.
Nguồn tham khảo
- VAS 24 — Chuẩn mực kế toán Việt Nam về Báo cáo lưu chuyển tiền tệ (khái niệm tiền & tương đương tiền, yêu cầu thuyết minh số dư bị hạn chế sử dụng).
- Thông tư 200/2014/TT-BTC — mẫu B01-DN/HN (Bảng cân đối kế toán hợp nhất), B09-DN/HN (Bản thuyết minh BCTC hợp nhất).
- CFA Institute — Financial Statement Analysis curriculum, mục Cash and Cash Equivalents.
- BCTC hợp nhất kiểm toán NVL năm 2024 (Công ty Cổ phần Tập đoàn Đầu tư Địa ốc No Va), kiểm toán Moore AISC, ký 28/03/2025, novaland.com.vn, truy cập 29/08/2026.
- ProMarket (University of Chicago Booth School) — “Seven Reasons Why the Wirecard Fraud Matters”, 2020.
- ACFE Fraud Magazine — phân tích vụ Wirecard, 2020.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.