Chú Bảy chạy Grab thu về 900 nghìn đồng một ngày, nghe oai lắm. Nhưng cuối năm chú phải thay lốp, thay nhớt, đại tu máy chiếc xe cà tàng để nó còn chạy được sang năm sau. Khoản đó không phải “đầu tư mở rộng”, nó là tiền giữ cho quán tiếp tục mở cửa. Doanh nghiệp niêm yết cũng y vậy, và capex duy trì chính là cái tên của khoản tiền ấy. Vấn đề là báo cáo tài chính không ghi sẵn nó cho bạn, nên chúng ta sẽ cùng tự ước tính.
- Hiểu capex duy trì là gì, khác capex mở rộng ở điểm nào, và vì sao BCTC chỉ ghi gộp một dòng “Tiền chi mua sắm TSCĐ”.
- Tự ước tính capex duy trì bằng khấu hao, rồi tính dòng tiền tự do “thật” của doanh nghiệp theo từng bước có số liệu.
- Thấy cách ngành thép (Hòa Phát) và bán lẻ (Thế Giới Di Động) cho ra hai bức tranh capex rất khác nhau.
- Biết 4 cái bẫy khi dùng khấu hao làm thước đo, và học bài WorldCom về chuyện “chi phí chuyển sang ngăn capex”.
Capex duy trì là gì và khác capex mở rộng ở đâu?
Capex duy trì (maintenance capex) là số tiền doanh nghiệp phải chi để mua sắm, thay thế tài sản cố định nhằm giữ nguyên công suất và vị thế cạnh tranh hiện có. Còn capex mở rộng (growth capex) là phần tiền chi thêm để tăng công suất, mở thêm nhà máy, thêm cửa hàng.
Quay lại chú Bảy: thay lốp, bảo dưỡng máy là capex duy trì. Dành dụm mua chiếc xe thứ hai cho thằng con chạy chung là capex mở rộng. Cô Ba tạp hóa đầu hẻm cũng vậy: thay cái tủ mát đã hỏng là duy trì, thuê thêm gian bên cạnh và mua thêm hai tủ là mở rộng. Cùng là “chi tiền mua đồ”, nhưng ý nghĩa cho túi tiền chủ quán hoàn toàn khác nhau.
Vì sao người mới nên quan tâm? Vì lợi nhuận trên báo cáo kết quả kinh doanh chưa nói hết chuyện “chủ doanh nghiệp thực sự bỏ túi được bao nhiêu”. Nhà đầu tư nổi tiếng Warren Buffett trong thư gửi cổ đông Berkshire Hathaway năm 1986 đã đề xuất khái niệm “owner earnings”: lấy lợi nhuận báo cáo, cộng khấu hao và các khoản phi tiền mặt, rồi trừ đi số tiền trung bình hằng năm doanh nghiệp phải đầu tư lại để giữ nguyên vị thế cạnh tranh và sản lượng. Phần bị trừ ấy chính là tinh thần của capex duy trì.
Vì sao BCTC không ghi sẵn con số capex duy trì?
Báo cáo lưu chuyển tiền tệ chỉ có một dòng gộp cho cả hai loại capex, vì mẫu biểu theo Thông tư 200/2014/TT-BTC không yêu cầu tách “duy trì” và “mở rộng”. Dòng đó là mã số 21: “Tiền chi để mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác”, nằm trong phần lưu chuyển tiền từ hoạt động đầu tư. Đây là số tiền thật đã rời tài khoản trong năm, không phải số dự tính.
Việc tách đôi cần phán đoán của người quản lý (“nhà máy này cần thay bao nhiêu để còn chạy?”), nên chuẩn mực không bắt buộc. Nếu bạn chưa quen báo cáo này, hãy đọc nhanh bài báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì trước, rồi quay lại đây. Muốn hiểu vì sao lãi kế toán và tiền thật hay lệch nhau thì có bài dòng tiền và lợi nhuận.
Cách ước tính capex duy trì từ khấu hao: ví dụ Hòa Phát năm 2025
Cách nhanh nhất để ước lượng capex duy trì là lấy chi phí khấu hao làm thước đo thô. Lý do: khấu hao là phần giá trị tài sản “hao mòn” mỗi năm, nên nếu doanh nghiệp muốn giữ nguyên quy mô tài sản thì mỗi năm cần bù lại cỡ chừng đó. Đây là phương pháp ước lượng của người đọc BCTC, không phải con số doanh nghiệp công bố, và chúng ta sẽ thấy ngay những chỗ nó lệch.
Bước 1: tìm 3 dòng trên báo cáo lưu chuyển tiền tệ
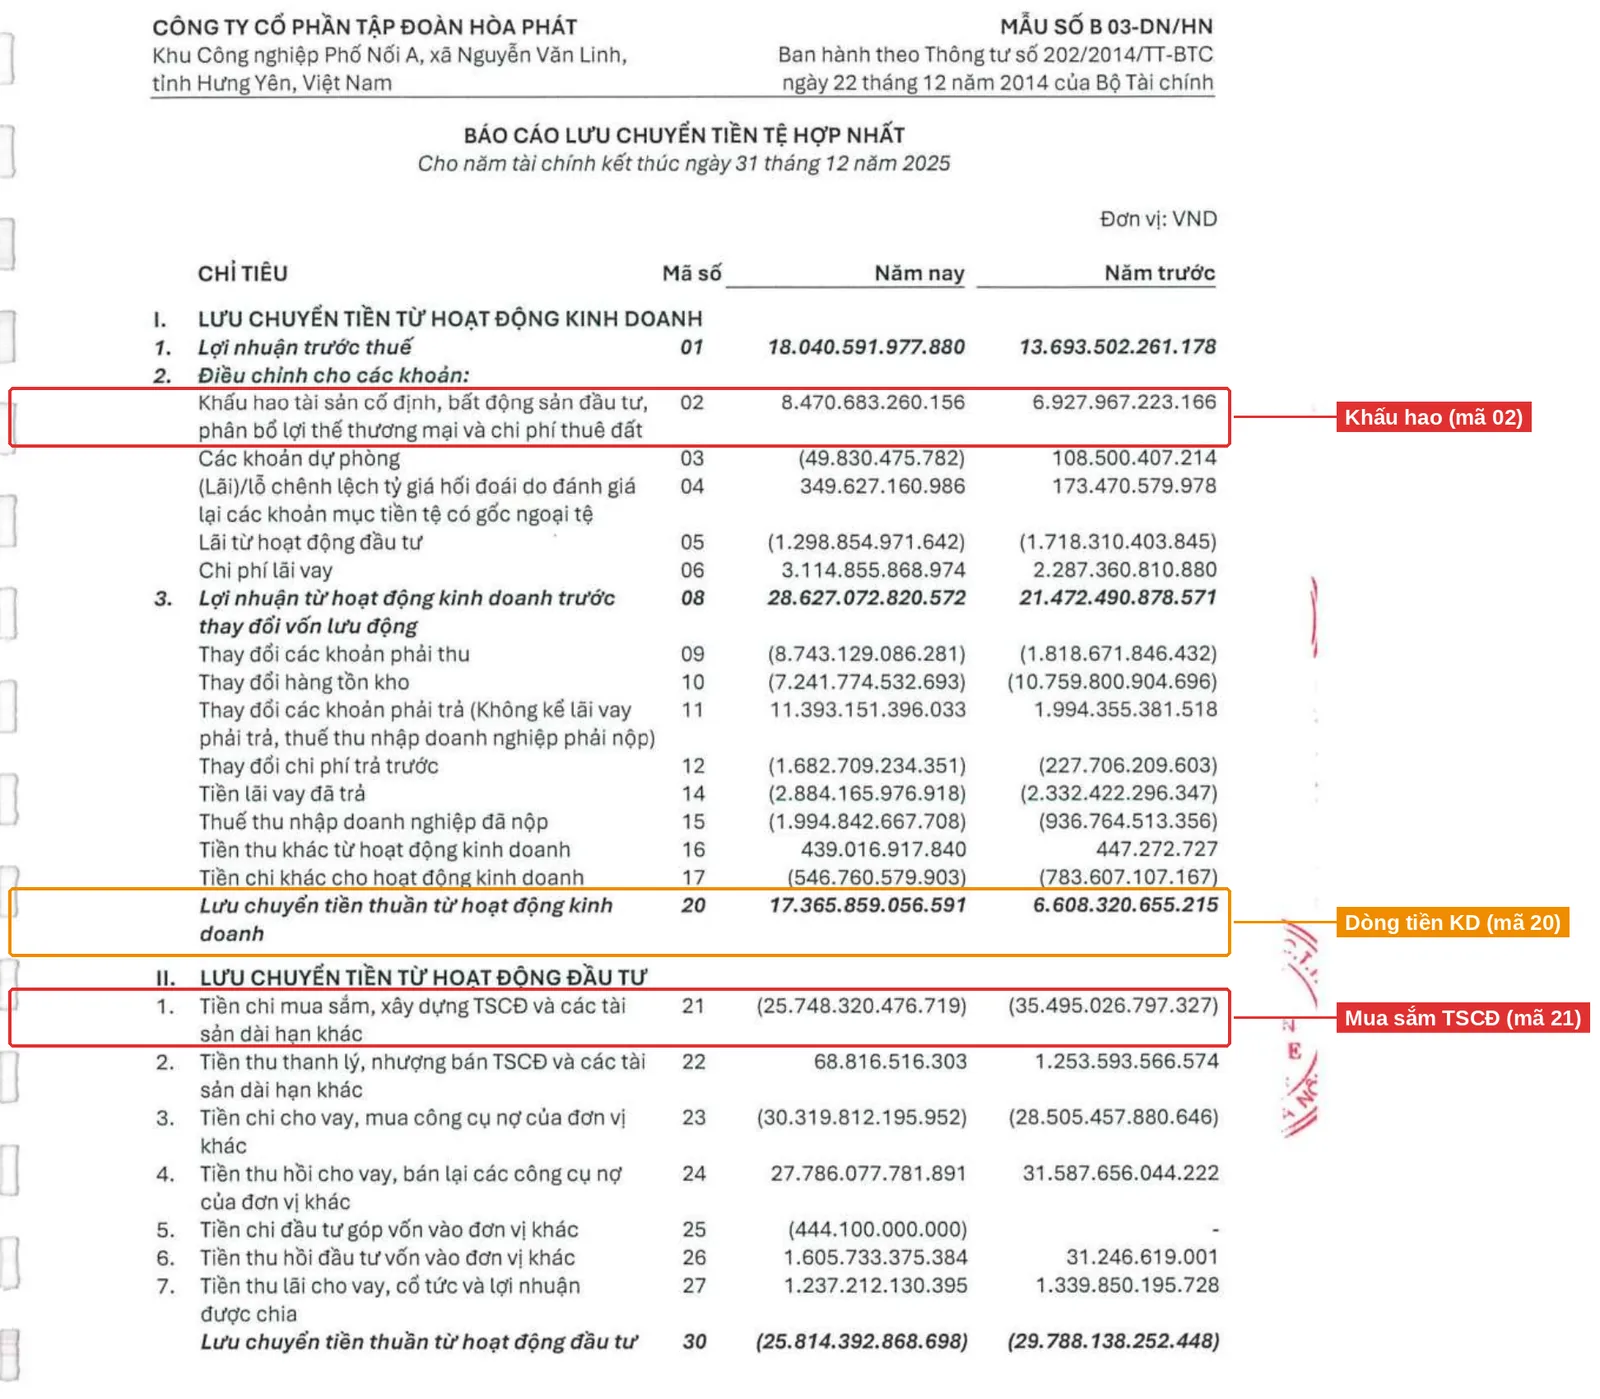
Mở BCTC hợp nhất kiểm toán năm 2025 của Tập đoàn Hòa Phát (HPG), trang báo cáo lưu chuyển tiền tệ. Chúng ta cần đúng ba dòng, đã được khoanh đỏ và cam trong ảnh dưới: mã 02 (khấu hao), mã 20 (lưu chuyển tiền thuần từ hoạt động kinh doanh) và mã 21 (tiền chi mua sắm TSCĐ).
Bước 2: tính dòng tiền tự do thô, capex mở rộng và dòng tiền sau capex duy trì
Với số liệu năm 2025 của HPG (đơn vị: tỷ đồng, làm tròn một chữ số thập phân):
| Chỉ tiêu (HPG, hợp nhất) | Năm 2025 | Năm 2024 |
|---|---|---|
| Lưu chuyển tiền thuần từ hoạt động kinh doanh (mã 20) | 17.365,9 | 6.608,3 |
| Tiền chi mua sắm, xây dựng TSCĐ (mã 21) | 25.748,3 | 35.495,0 |
| Khấu hao (mã 02) | 8.470,7 | 6.928,0 |
| Dòng tiền tự do thô = mã 20 − mã 21 | −8.382 | −28.886,7 |
| Capex mở rộng ước tính = mã 21 − mã 02 | 17.277,6 | 28.567,0 |
| Dòng tiền sau capex duy trì = mã 20 − mã 02 | 8.895,2 | −319,6 |
| Mua sắm TSCĐ / khấu hao | 3,0 lần | 5,1 lần |
Nguồn: BCTC hợp nhất kiểm toán năm 2025 của HPG, báo cáo lưu chuyển tiền tệ (tr. PDF 11), tải từ Vietstock, truy cập 10/2026. Phép tính của Happite.
Đọc kết quả thế nào? Dòng tiền tự do thô (tiền kinh doanh trừ toàn bộ tiền mua sắm TSCĐ) của HPG âm khoảng 8.382 tỷ đồng, nghe đáng ngại. Nhưng nếu chỉ trừ phần “giữ nhà máy chạy” ước tính bằng khấu hao, dòng tiền còn dương 8.895,2 tỷ đồng (17.365,9 − 8.470,7). Hiệu số 17.277,6 tỷ đồng là phần tiền đổ vào mở rộng, tức khoảng 2/3 tổng tiền mua sắm. Cùng một doanh nghiệp, hai cách nhìn cho hai câu chuyện khác nhau, và đó là lý do chúng ta cần tách.
Thêm một mốc dễ hình dung: cứ 1 đồng khấu hao, Hòa Phát chi 3,0 đồng mua sắm TSCĐ năm 2025 (25.748,3 / 8.470,7), và 5,1 đồng năm 2024. Giống chú Bảy mỗi tháng thay lốp 1 triệu nhưng lại chi 3 triệu vì sắm thêm xe.
Bước 3: đối chiếu thuyết minh để biết tiền đổ vào đâu
Muốn biết phần “mở rộng” kia là gì, chúng ta mở thuyết minh số 15 “Chi phí xây dựng cơ bản dở dang”. Ảnh dưới cho thấy dự án Khu liên hợp gang thép Dung Quất giảm từ 60.108,1 tỷ đồng đầu năm xuống 6.300,9 tỷ đồng cuối năm 2025, vì phần đã hoàn thành được kết chuyển sang tài sản cố định. Ngay phía dưới là một chi tiết hay bị bỏ sót: trong năm, Hòa Phát đã vốn hóa 1.877 tỷ đồng chi phí lãi vay vào XDCB dở dang (năm 2024: 1.310 tỷ đồng).
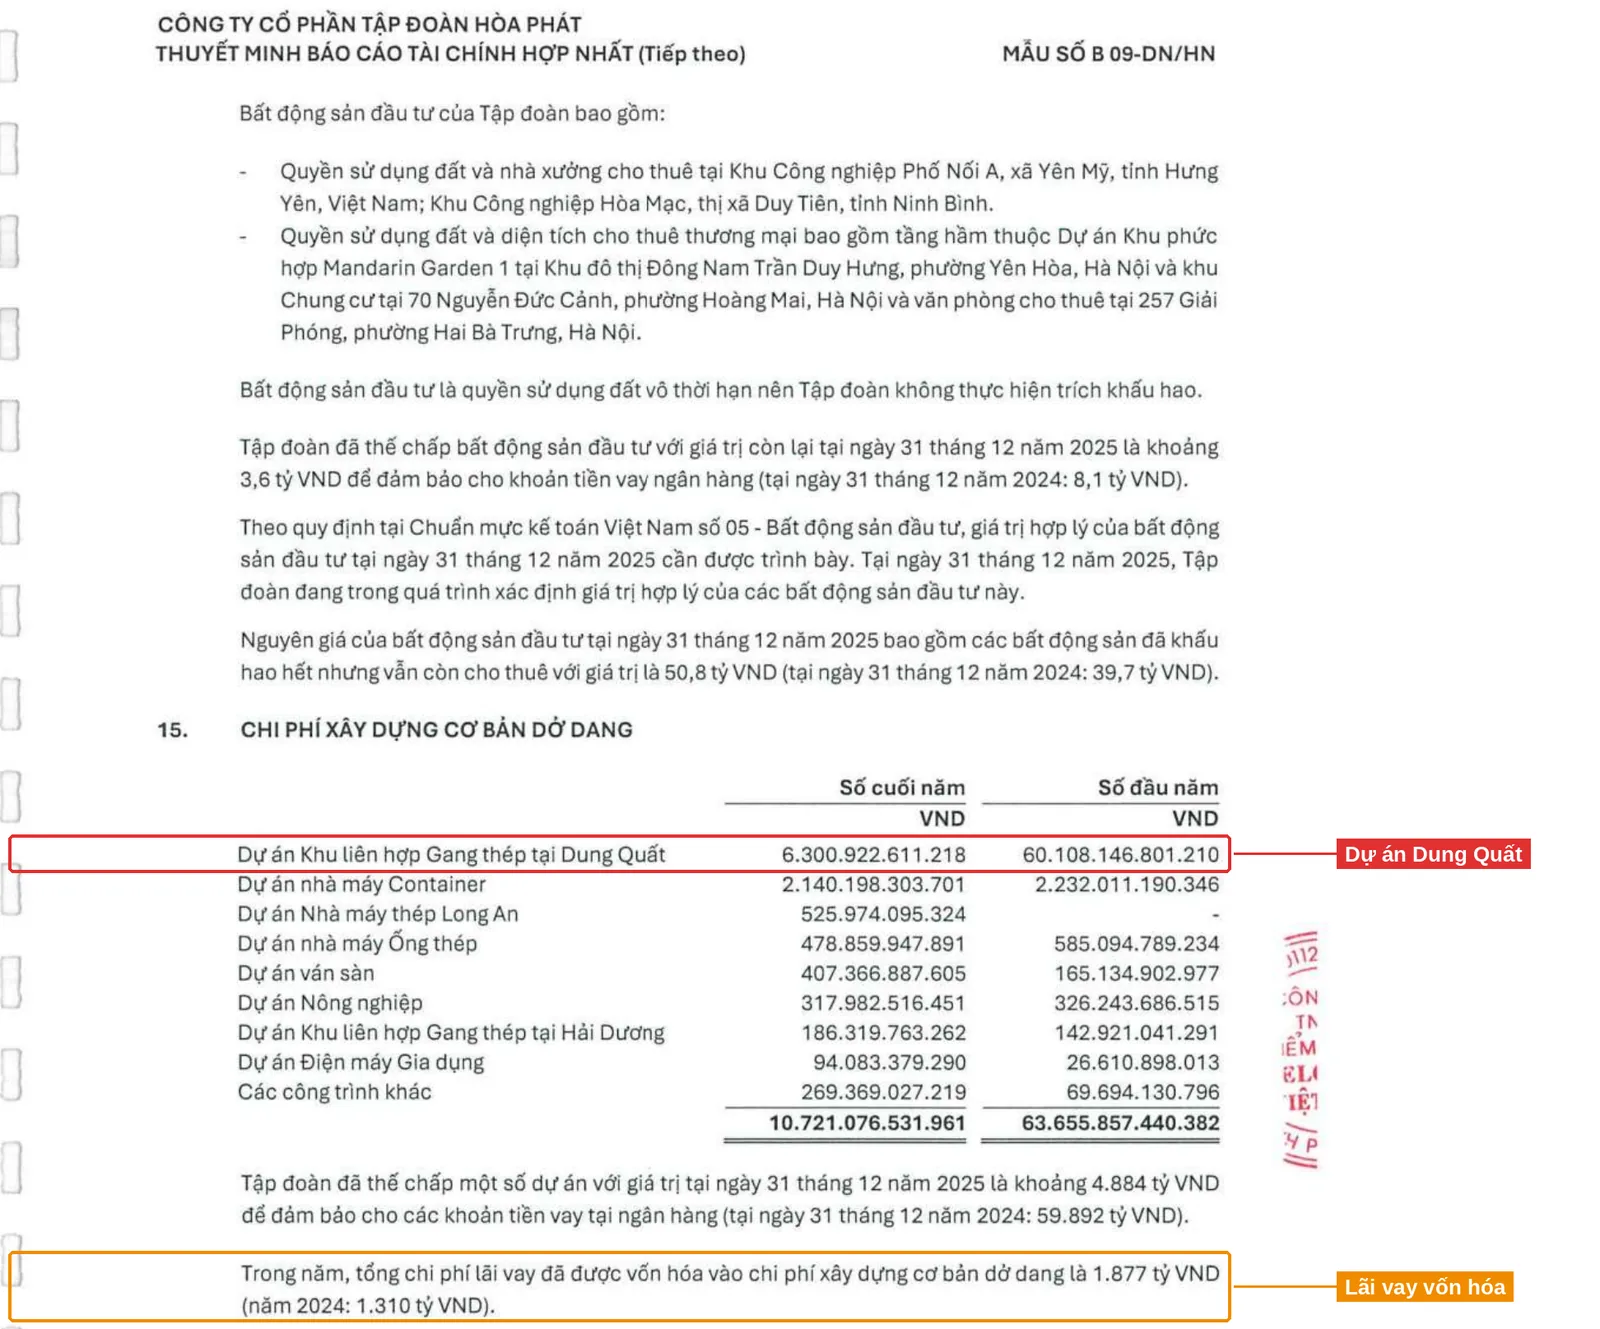
Bối cảnh ngành giải thích vì sao capex của thép “dồn cục” như vậy. Theo Tạp chí Nhà Đầu tư (11/2024), dự án Dung Quất 2 có tổng vốn đầu tư khoảng 85.000 tỷ đồng, công suất 5,6 triệu tấn mỗi năm, và Chủ tịch Trần Đình Long từng cho biết kế hoạch hoàn thành toàn khu liên hợp vào tháng 9/2026. Lò cao, nhà máy cán nóng là tài sản khổng lồ, xây nhiều năm rồi mới đưa vào chạy, nên tiền chi theo từng đợt chứ không đều đặn. Chính vì vậy, đừng kết luận từ một năm: hãy đặt 3 đến 5 năm cạnh nhau, hoặc cộng bốn quý gần nhất.
Một điểm nữa về cách đọc: dòng “mua sắm TSCĐ” 25.748,3 tỷ đồng là tiền chi trong năm 2025. Còn giá trị tài sản được đưa vào sử dụng trong năm (theo thuyết minh 12, tài sản hữu hình tăng nhờ “đầu tư xây dựng cơ bản hoàn thành” khoảng 73.824 tỷ đồng) bao gồm tiền đã chi từ các năm trước. Hai con số không cần bằng nhau, vì một bên đo dòng tiền, một bên đo thời điểm bàn giao.
Cùng một phép tính, doanh nghiệp bán lẻ cho ra kết quả khác: MWG
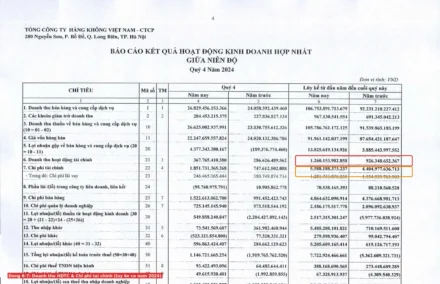
Bán lẻ là ngành quay vòng nhanh, tài sản chủ yếu là hàng tồn kho chứ không phải lò cao, và cửa hàng thường là mặt bằng đi thuê. Thử phép tính tương tự với Công ty Cổ phần Đầu tư Thế Giới Di Động (MWG), hợp nhất năm 2025.
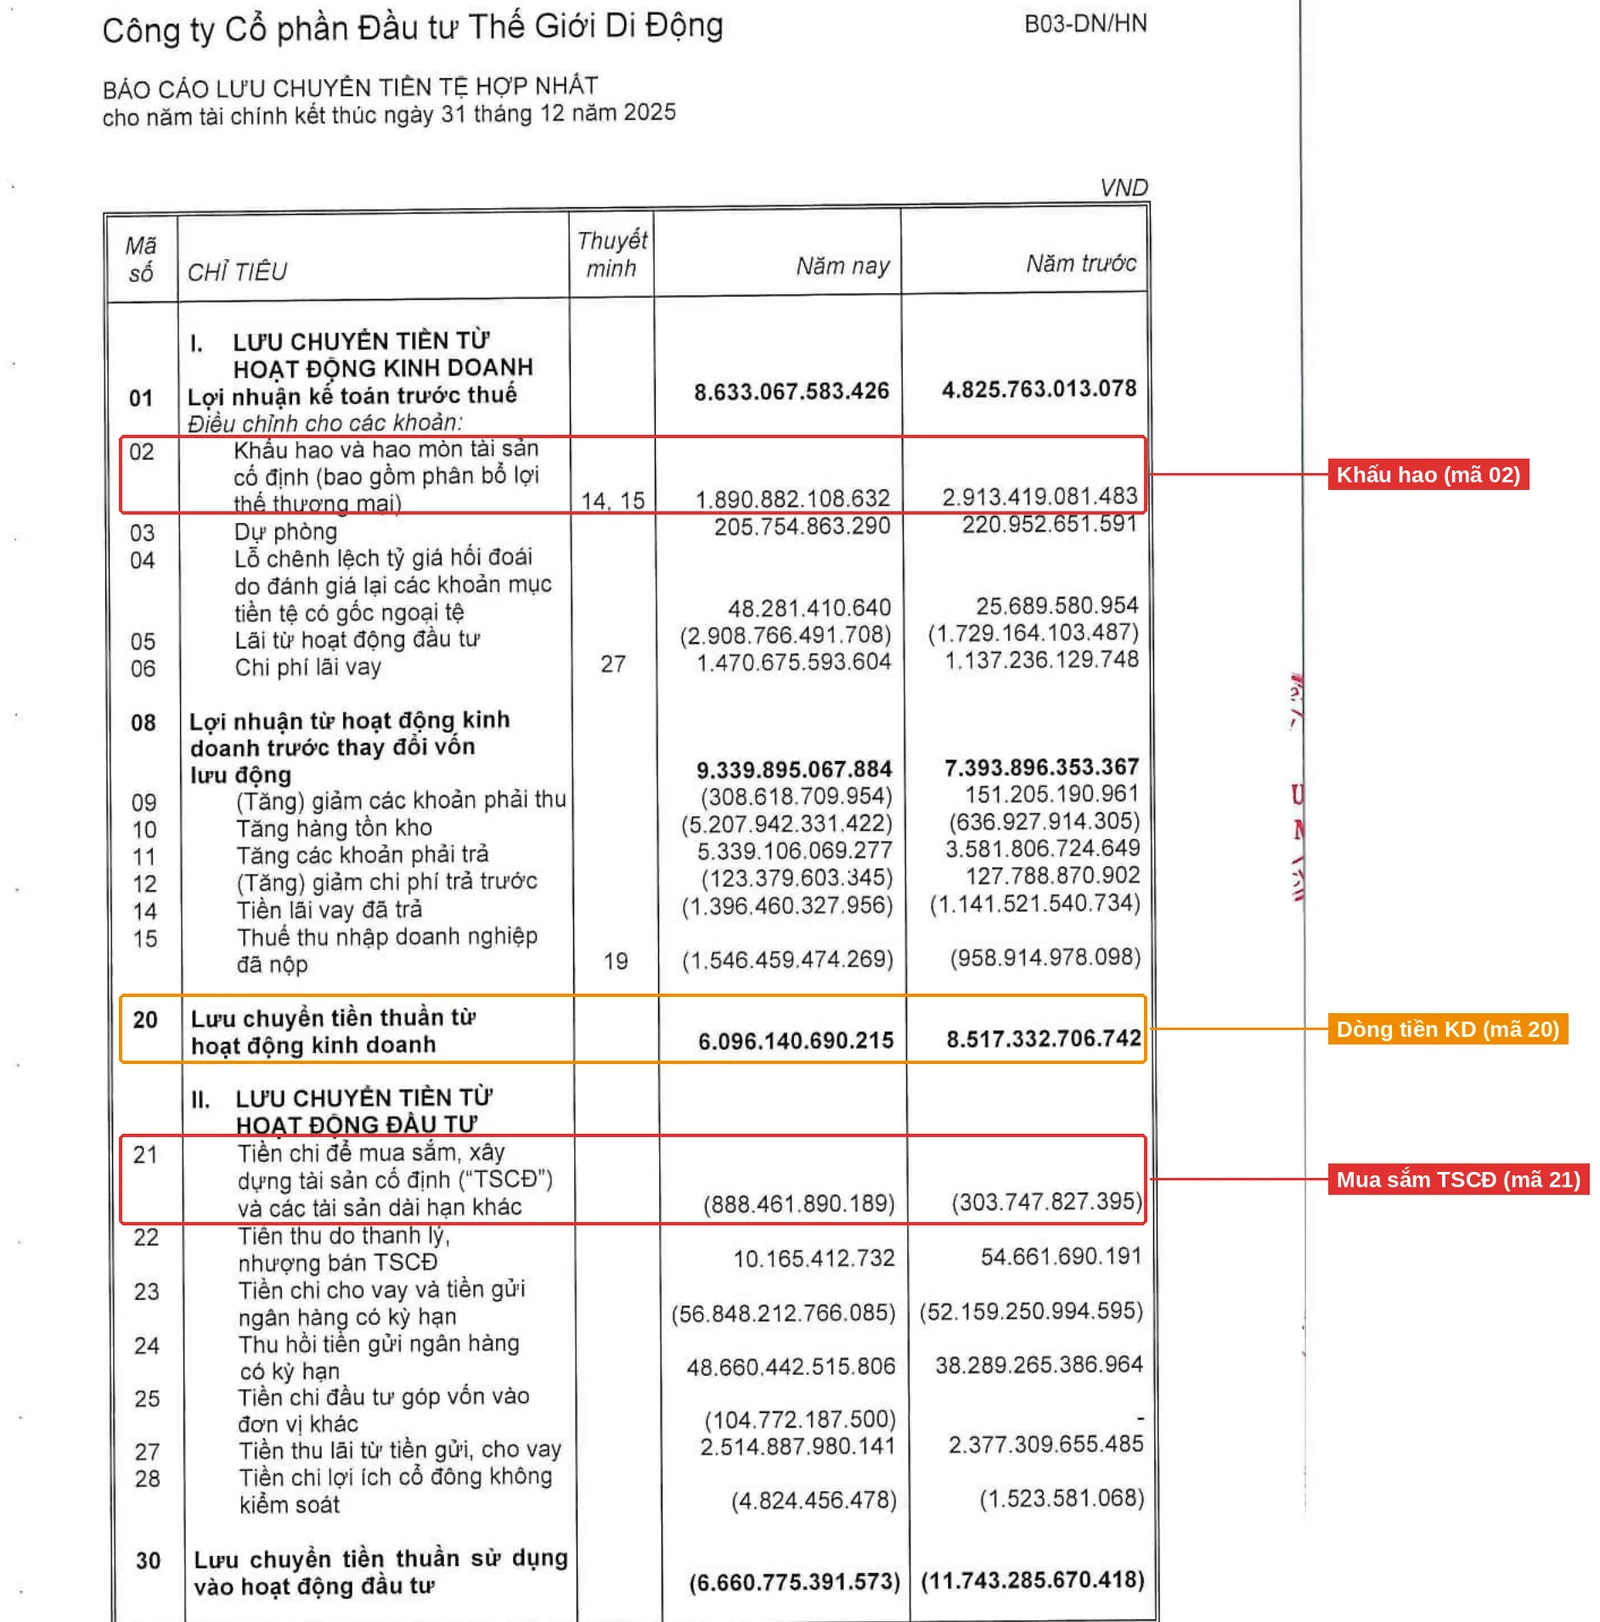
Số liệu đọc từ ảnh: mã 20 là 6.096,1 tỷ đồng, mã 02 là 1.890,9 tỷ đồng, mã 21 là 888,5 tỷ đồng. Dòng tiền tự do thô khoảng 5.208 tỷ đồng (6.096,1 − 888,5). Tỷ lệ mua sắm / khấu hao chỉ 0,47 lần (888,5 / 1.890,9), năm 2024 còn 0,10 lần (303,7 / 2.913,4).
Bạn thấy “ngược đời” với Hòa Phát chưa? Mua sắm nhỏ hơn khấu hao nghĩa là, trong năm đó, MWG chi cho tài sản cố định ít hơn mức hao mòn ghi nhận. Chúng ta chưa có đủ dữ kiện để giải thích vì sao khấu hao giảm từ 2.913,4 xuống 1.890,9 tỷ đồng, nên xin để đó như một câu hỏi mở cho bạn tự tra thuyết minh. Điều quan trọng là bối cảnh: ở một chuỗi thuê mặt bằng, phần lớn chi phí “để giữ cửa hàng chạy” đi qua chi phí bán hàng (thuyết minh 28: dịch vụ mua ngoài 8.828,1 tỷ đồng và chi phí nhân viên 7.758,4 tỷ đồng năm 2025) chứ không nằm ở mã 21. Vì vậy với ngành này, dùng khấu hao làm thước chỉ cho một xấp xỉ rất thô.
4 cái bẫy khi dùng khấu hao làm thước đo capex duy trì
Bẫy 1: khấu hao tính theo giá gốc. Một cái máy mua cách đây 8 năm được khấu hao theo giá hồi đó, còn thay mới hôm nay đắt hơn. Khấu hao có thể thấp hơn chi phí thay thế thật, nhất là ngành có giá thiết bị tăng.
Bẫy 2: dòng mã 02 không chỉ có TSCĐ. Nhìn kỹ ảnh HPG, mã 02 gồm “khấu hao tài sản cố định, bất động sản đầu tư, phân bổ lợi thế thương mại và chi phí thuê đất”. MWG cũng ghi “bao gồm phân bổ lợi thế thương mại”. Muốn chính xác hơn, bạn mở thuyết minh TSCĐ hữu hình để lấy riêng dòng khấu hao (HPG: khoảng 8.336 tỷ đồng, thuyết minh 12).
Bẫy 3: sửa chữa lớn có thể không nằm trong mã 21. Chính sách kế toán của HPG ghi rằng chi phí đại tu, sửa chữa lớn tài sản được ghi nhận ban đầu rồi phân bổ dần trong 2 đến 3 năm, tức nằm ở chi phí trả trước chứ không phải TSCĐ. Với ngành thép, một phần “capex duy trì” thực chất có thể chạy qua dòng thay đổi chi phí trả trước trong phần kinh doanh. Bạn có thể xem thêm bài chi phí trả trước dài hạn và dự phòng sửa chữa lớn để thấy cách các khoản này đi vòng.
Bẫy 4: mã 20 cũng “nhảy múa”. Dòng tiền kinh doanh của HPG tăng từ 6.608,3 lên 17.365,9 tỷ đồng, trong đó thay đổi các khoản phải trả đóng góp +11.393,2 tỷ đồng (năm trước +1.994,4 tỷ đồng) nhưng phải thu và hàng tồn kho lại hút đi lần lượt 8.743,1 và 7.241,8 tỷ đồng. Nghĩa là “dòng tiền sau capex duy trì” phụ thuộc cả vào việc doanh nghiệp giữ tiền của nhà cung cấp lâu hay mau, không chỉ vào chuyện làm ăn. Bài chi phí xây dựng cơ bản dở dang nói thêm về vì sao nhìn thuyết minh XDCB quan trọng.
Bối cảnh Việt Nam: VAS, lãi vay vốn hóa và cổ tức tiền mặt
Vì sao “tiền chi mua sắm TSCĐ” ở Việt Nam có thể không giống số trên BCTC IFRS? Việt Nam vẫn áp dụng VAS và Thông tư 200/2014/TT-BTC thay vì bắt buộc IFRS. Chuẩn quốc tế IAS 7 (đoạn 16) quy định chỉ khoản chi tạo ra tài sản được ghi nhận trên bảng cân đối mới được xếp vào hoạt động đầu tư. Theo hướng dẫn lập báo cáo lưu chuyển tiền tệ theo Thông tư 200 mà chúng ta tham khảo qua Luật Minh Khuê (chưa đối chiếu thông tư gốc), mã 21 còn gồm cả tiền lãi vay đã vốn hóa trả bằng tiền, tức lãi vay tính vào giá trị công trình. Với Hòa Phát, nơi 1.877 tỷ đồng lãi vay được vốn hóa trong năm, điều này có thể làm con số 25.748,3 tỷ đồng chứa một phần chi phí tài chính. Bạn nên nhớ khi so sánh doanh nghiệp VN với báo cáo quốc tế.
Còn cổ tức thì sao? Cổ tức tiền mặt là tiền ra khỏi két, nên nó cạnh tranh trực tiếp với capex. Phần hoạt động tài chính của HPG năm 2025 ghi cổ tức, lợi nhuận đã trả cho chủ sở hữu khoảng 386,5 tỷ đồng (mã 36), trong khi dòng tiền tự do thô âm. Còn cổ tức bằng cổ phiếu không tốn đồng tiền nào của doanh nghiệp, chỉ chia nhỏ phần sở hữu của mỗi cổ đông. Đây là lý do khi đọc chính sách cổ tức, người đọc BCTC nên đặt cạnh dòng tiền sau capex, thay vì chỉ nhìn tỷ lệ cổ tức trên mệnh giá. Bài này chỉ dạy cách đọc, không đánh giá doanh nghiệp nào nên hay không nên trả cổ tức.
Case study kinh điển thế giới: WorldCom và 3,8 tỷ USD chi phí “chuyển ngăn”
Chuyện gì đã xảy ra? WorldCom, tập đoàn viễn thông Mỹ, khai thác mạng đường truyền thuê của các công ty khác và phải trả “chi phí đường truyền” (line costs), chủ yếu là phí truy cập và truyền tải. Theo báo cáo của Cơ quan Nghiên cứu Quốc hội Mỹ (CRS, tháng 8/2002), công ty đã ghi hơn 3,8 tỷ USD khoản này vào chi tiêu vốn (capex) thay vì chi phí, gồm khoảng 3,055 tỷ USD năm 2001 và 797 triệu USD quý 1/2002. Kiểm toán viên nội bộ Cynthia Cooper phát hiện vấn đề vào tháng 5/2002. Theo báo cáo điều chỉnh WorldCom nộp cho SEC năm 2003, tổng mức khai khống lợi nhuận trước thuế giai đoạn 1999 đến 2002 lên tới khoảng 9,25 tỷ USD. Cựu CEO Bernard Ebbers bị kết án năm 2005 và nhận án 25 năm tù, bản án được tòa phúc thẩm giữ nguyên năm 2006.
Dấu vết lộ trên BCTC: khi chi phí bị chuyển sang capex, lợi nhuận đẹp hơn vì khoản tiền được “trải” qua khấu hao nhiều năm, đồng thời dòng tiền kinh doanh cũng đẹp hơn vì khoản chi đã dịch sang phần đầu tư. Nói cách khác, tiền vẫn ra khỏi két, nhưng bị xếp sai ngăn. Đây là kết luận suy ra từ bản chất vụ việc, không phải số trích từ báo cáo nào.
Người đọc BCTC Việt Nam học được gì? Không phải “doanh nghiệp nào có capex lớn là đáng ngờ”, điều đó sai. Bài học là khi mã 21 phình ra, hãy mở thuyết minh để xem tiền đó mua gì: nhà xưởng, máy móc có tên dự án rõ ràng như ảnh Dung Quất ở trên, hay một dòng “khác” mờ mịt. Và đừng chỉ nhìn dòng tiền kinh doanh đẹp mà quên hỏi: phần chi nào đã bị xếp xuống ngăn đầu tư? Kết hợp thêm dấu hiệu BCTC bất thường để có một bộ lọc rộng hơn.
- Vào trang BCTC năm của một mã bạn quan tâm (ví dụ HPG hoặc MWG), chọn bản hợp nhất đã kiểm toán.
- Mở báo cáo lưu chuyển tiền tệ, ghi 3 số: mã 20, mã 21, mã 02, cho 3 năm liền.
- Tính hai tỷ lệ: mã 21 / mã 02 và mã 20 − mã 21. Nếu mã 21 lớn gấp nhiều lần mã 02, mở thuyết minh XDCB dở dang để xem dự án nào đang ngốn tiền.
- Đọc phần chính sách kế toán về sửa chữa lớn xem nó nằm ở TSCĐ hay chi phí trả trước.
Những lỗi hiểu sai thường gặp
“Capex cao là xấu.” Chưa chắc. Capex cao do mở rộng có thể là nền cho tăng trưởng, cũng có thể là tiền chưa kịp sinh lời. BCTC cho bạn dữ kiện, không cho bạn kết luận.
“Khấu hao đúng bằng capex duy trì.” Đây chỉ là xấp xỉ, và đã có 4 cái bẫy ở trên. Hãy coi nó là thước kẻ nhựa chứ không phải thước kẹp.
“Một năm đủ để kết luận.” Với ngành tài sản nặng như thép, điện, hàng không, capex rơi theo đợt. Nhìn nhiều năm mới đáng tin.
Câu hỏi thường gặp
Capex duy trì là gì?
Là số tiền doanh nghiệp phải chi để thay thế, bảo trì tài sản cố định nhằm giữ nguyên công suất hiện có, khác với capex mở rộng nhằm tăng công suất.
Báo cáo tài chính có ghi sẵn capex duy trì không?
Thường không. Báo cáo lưu chuyển tiền tệ chỉ có dòng gộp “Tiền chi để mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác” (mã 21). Người đọc phải tự ước tính, ví dụ bằng khấu hao.
Dòng tiền tự do tính thế nào từ BCTC?
Cách thô nhất là lưu chuyển tiền thuần từ hoạt động kinh doanh (mã 20) trừ tiền chi mua sắm TSCĐ (mã 21). Cách “sau capex duy trì” lấy mã 20 trừ phần ước tính duy trì, ví dụ khấu hao (mã 02).
Capex lớn hơn khấu hao có phải dấu hiệu xấu không?
Không nhất thiết. Nó thường nghĩa là doanh nghiệp đang mở rộng, như Hòa Phát với Dung Quất 2. Câu hỏi đáng theo dõi là dự án nào, bao giờ đưa vào chạy và nguồn tiền đến từ đâu.
Đọc tiếp trong series
- Bài trụ của series: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Nền tảng dòng tiền: Báo cáo lưu chuyển tiền tệ và Dòng tiền và lợi nhuận
- Đào sâu tài sản và chi phí: Chi phí XDCB dở dang, Tài sản đã khấu hao hết và Chi phí theo yếu tố
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của CTCP Tập đoàn Hòa Phát (HPG): báo cáo lưu chuyển tiền tệ (tr. PDF 11), thuyết minh 12, 15, chính sách kế toán (tr. PDF 11, 12, 24, 31, 33), static2.vietstock.vn, truy cập 10/2026.
- BCTC hợp nhất kiểm toán năm 2025 của CTCP Đầu tư Thế Giới Di Động (MWG): báo cáo lưu chuyển tiền tệ (tr. PDF 10), thuyết minh 28 (tr. PDF 38), static2.vietstock.vn, truy cập 10/2026.
- Bộ Tài chính, Thông tư 200/2014/TT-BTC và Thông tư 202/2014/TT-BTC; Chuẩn mực kế toán Việt Nam số 24 (Báo cáo lưu chuyển tiền tệ).
- IFRS Foundation, IAS 7 Statement of Cash Flows (đoạn 16), tham khảo qua IAS Plus.
- Luật Minh Khuê, hướng dẫn lập chỉ tiêu mã số 21.
- Warren Buffett, Thư gửi cổ đông Berkshire Hathaway năm 1986 (khái niệm “owner earnings”).
- Tạp chí Nhà Đầu tư, “Hoà Phát rót hơn 52.000 tỷ đồng vào dự án Dung Quất 2”, 01/11/2024.
- Congressional Research Service, “WorldCom: The Accounting Scandal” (RS21253), 29/08/2002.
- WorldCom, Form 8-K (Exhibit 99.1), báo cáo điều chỉnh, SEC EDGAR, 2003.
- JURIST, “Appeals court affirms 25-year sentence for former WorldCom CEO Ebbers”, 07/2006.
Cập nhật: 23/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.