Quán phở đầu ngõ bán tô 50 nghìn cho khách lạ, nhưng bán cho đứa cháu ruột 30 nghìn, có hôm còn “ghi sổ, cuối tháng tính”. Cuối ngày cô chủ vẫn cộng hết thành một con số doanh thu. Báo cáo tài chính của doanh nghiệp niêm yết cũng có những “đứa cháu” như vậy, và con số không hề nhỏ. Năm 2025, Vincom Retail (VRE) ghi 873,9 tỷ đồng doanh thu chủ yếu với các bên liên quan, còn PV GAS (GAS) ghi tới 28.918 tỷ đồng.
- Hiểu doanh thu từ bên liên quan là gì và vì sao chuẩn mực kế toán buộc doanh nghiệp tách riêng nó.
- Biết tìm con số này ở đâu: dòng “Trong đó” ở thuyết minh doanh thu và bảng “Nghiệp vụ và số dư với các bên liên quan”.
- Tự tính tỷ trọng bằng một phép chia: VRE 9,9% và GAS 21,4% doanh thu 2025, rồi hiểu vì sao hai con số có lý do ngành rất khác nhau.
- Rút bài học từ vụ Steinhoff: danh sách “bên liên quan” chỉ gồm những gì doanh nghiệp công bố.
Doanh thu từ bên liên quan là gì và vì sao báo cáo phải tách riêng?
Doanh thu từ bên liên quan là phần doanh thu doanh nghiệp thu được từ những bên mà nó có thể kiểm soát, bị kiểm soát hoặc chịu ảnh hưởng đáng kể, như công ty mẹ, công ty cùng tập đoàn, công ty liên kết, ban lãnh đạo chủ chốt và người thân của họ. Định nghĩa gốc nằm ở Chuẩn mực kế toán Việt Nam số 26 (VAS 26, ban hành theo Quyết định 234/2003/QĐ-BTC).
Vì sao phải tách? Vì theo VAS 26, giá giữa các bên liên quan có thể không giống giá giữa hai bên xa lạ. Có giao dịch còn không tính giá, như dịch vụ quản lý miễn phí. Quay lại quán phở: không ai kết luận cô chủ gian dối chỉ vì có bán cho cháu. Nhưng nếu muốn đoán giá phở thật của quán, bạn cần biết bao nhiêu tô là bán cho cháu. Hay như chú Bảy chạy Grab: chở khách lạ thì tính cước theo ứng dụng, chở cô em ruột thì thường giảm nửa giá hoặc miễn phí. Cuối tháng, thu nhập của chú vẫn chỉ hiện ra một con số. Báo cáo tài chính cũng vậy: tách riêng là để người đọc tự đánh giá.
Có một điểm dễ nhầm. Bài này đọc báo cáo hợp nhất. Khi hợp nhất, giao dịch giữa công ty mẹ và các công ty con nằm trong phạm vi hợp nhất đã bị loại trừ (xem bài BCTC hợp nhất và riêng lẻ khác nhau thế nào). Vì thế số còn lại trong báo cáo hợp nhất là giao dịch với những bên ở ngoài phạm vi: công ty mẹ của chính nó, công ty “anh em” cùng tập đoàn, công ty liên kết, liên doanh và người quản lý.
Nếu bạn muốn xem phần số dư công nợ với bên liên quan, bài Phải thu bên liên quan là gì đã đi qua. Bài này đi sang phía doanh thu và mua hàng.
Tìm con số này ở đâu trong báo cáo tài chính?
Có hai nơi cần mở: thuyết minh doanh thu và thuyết minh “Nghiệp vụ và số dư với các bên liên quan”. Cả hai đều thuộc phần thuyết minh báo cáo tài chính, không nằm trên bảng báo cáo chính nên rất dễ bị bỏ qua.
Với VRE, thuyết minh 31 (trang PDF 42) ghi tổng doanh thu bán hàng và cung cấp dịch vụ 2025 là 8.837,4 tỷ đồng. Ngay bên dưới là dòng “Trong đó: Doanh thu chủ yếu với các bên liên quan” 873,9 tỷ. Phép tính chỉ là một phép chia:
Tỷ trọng = 873,9 / 8.837,4 = 9,9% (năm 2024: 960,8 / 8.939,1 = 10,7%)
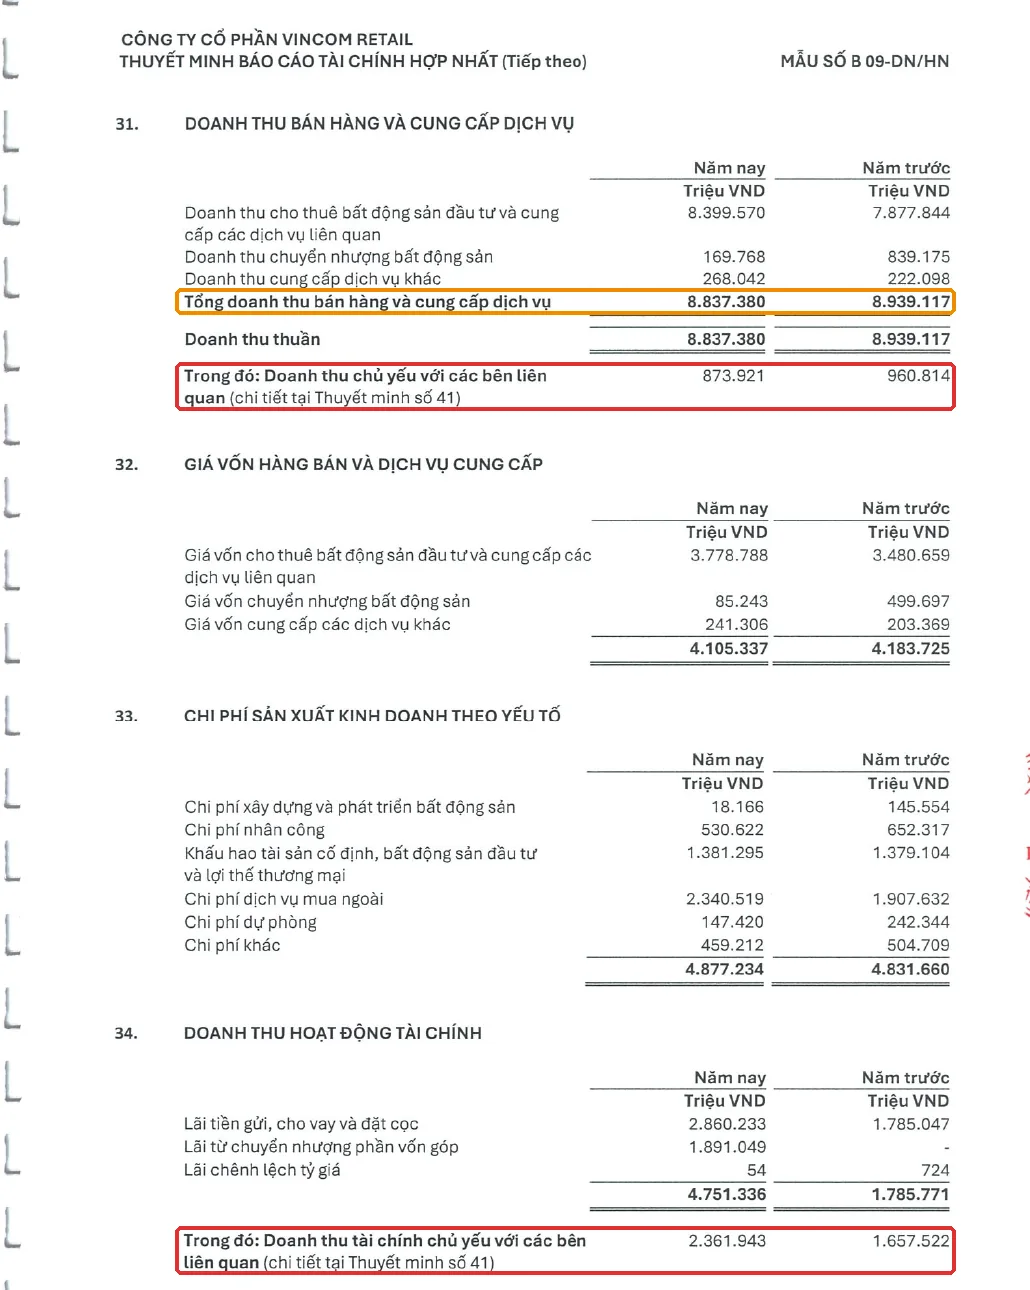
Nhìn dòng viền đỏ chúng ta thấy 873,9 tỷ, còn viền cam là tổng doanh thu để chia. Ở cuối trang là một dòng viền đỏ thứ hai, về doanh thu tài chính, lát nữa chúng ta sẽ quay lại.
Muốn biết ai là “người nhà” mua nhiều nhất, mở thuyết minh 41 (trang PDF 47). Bảng này liệt kê từng bên, kèm số của năm trước để so sánh.
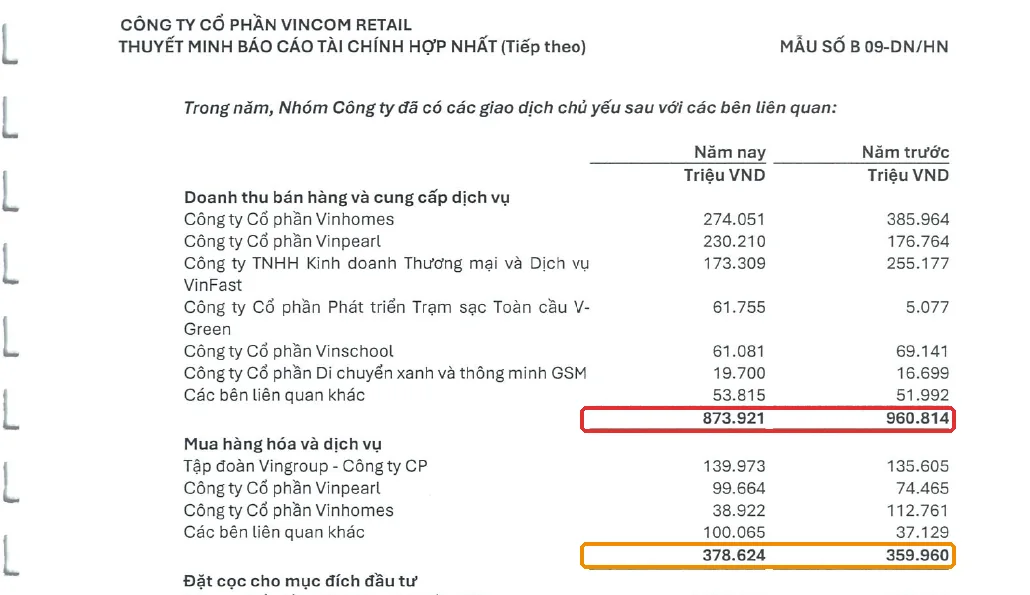
Trong 873,9 tỷ, ba bên lớn nhất là Vinhomes 274,1 tỷ, Vinpearl 230,2 tỷ và Công ty TNHH Kinh doanh Thương mại và Dịch vụ VinFast 173,3 tỷ. Cộng lại là 677,6 tỷ, tức 77,5% doanh thu từ bên liên quan. Danh sách các bên ở trang PDF 46 có chú thích rất đáng đọc: nhóm (**) là “công ty trong cùng tập đoàn của cổ đông có quyền ảnh hưởng đáng kể”. Nói nôm na, đây là các công ty “anh em” cùng nhà với cổ đông lớn.
Số liệu trích từ BCTC hợp nhất kiểm toán 2025 của VRE (Deloitte, báo cáo lập ngày 16/3/2026), tải từ static2.vietstock.vn, truy cập 25/10/2026.
Vincom Retail: vì sao gần một nửa doanh thu tài chính đến từ “người nhà”?
VRE là doanh nghiệp cho thuê mặt bằng trung tâm thương mại, nên khách thuê quen thuộc của họ nhiều khả năng nằm ngay trong hệ sinh thái. Thuyết minh 31 cho thấy 8.399,6 tỷ trong 8.837,4 tỷ doanh thu, tức 95,0%, là cho thuê bất động sản đầu tư và cung cấp dịch vụ liên quan. Với một doanh nghiệp như vậy, khách thuê gồm showroom ô tô, trường học, trạm sạc, công ty vận tải cùng tập đoàn là điều dễ hình dung. Thuyết minh không nói rõ từng khoản là loại dịch vụ gì, nên đây là suy luận từ cơ cấu doanh thu chứ không phải điều báo cáo xác nhận.
Doanh thu cho thuê thường theo hợp đồng nhiều năm, ít mùa vụ như bán lẻ, nên 9,9% bên liên quan nhìn chung là tỷ trọng vừa phải. Nhưng câu chuyện thú vị nằm ở phía dưới. Cùng trang PDF 42, thuyết minh 34 ghi doanh thu hoạt động tài chính 2025 là 4.751,3 tỷ đồng, trong đó 2.361,9 tỷ là “chủ yếu với các bên liên quan”:
Tỷ trọng = 2.361,9 / 4.751,3 = 49,7% (năm 2024: 1.657,5 / 1.785,8 = 92,8%)
Đó là lãi cho vay và lãi đặt cọc. Trang PDF 48 cho biết tập đoàn Vingroup 1.605,8 tỷ, Công ty Cổ phần Đô thị Du lịch Cần Giờ 586,6 tỷ và Vinhomes 169,6 tỷ. Trang PDF 47 cho thấy dòng tiền đặt cọc liên quan: trong năm, VRE có giao dịch đặt cọc cho mục đích kinh doanh với Cần Giờ 6.200 tỷ đồng.
Số dư cuối năm cũng đáng nhìn. Phải thu ngắn hạn của khách hàng từ bên liên quan là 211,0 tỷ trên tổng 1.319,8 tỷ (16,0%, đầu năm 28,8%). Còn khoản trả trước cho người bán ngắn hạn từ bên liên quan lên tới 1.251,0 tỷ, trong tổng 1.298,8 tỷ của mã 132 trên bảng cân đối (trang PDF 8), tức 96,3% (đầu năm 3,2%). Riêng tập đoàn Vingroup là 1.184,4 tỷ. Thuyết minh phần này không giải thích mục đích, nên chúng ta chỉ ghi nhận: đây là thay đổi lớn, đáng mở thêm thuyết minh về trả trước để đọc.
Giống như chị Lan kế toán, ngoài lương còn nhận thêm tiền lãi từ khoản cho em họ vay: tổng thu nhập nhìn rất đẹp, nhưng chị phải biết phần nào đến từ công việc, phần nào đến từ người nhà. Điều này không có nghĩa VRE làm sai. Báo cáo được kiểm toán với ý kiến chấp nhận toàn phần, và việc công bố rõ từng bên là đúng yêu cầu. Nhưng nếu bạn từng đọc bài lãi tài chính che mờ lỗ kinh doanh, bạn sẽ hiểu vì sao việc biết “lãi tài chính đến từ ai” quan trọng không kém việc biết “doanh thu đến từ ai”.
PV GAS: khi bên liên quan vừa là khách hàng vừa là nhà cung cấp lớn nhất
GAS cho thấy một kiểu bên liên quan hoàn toàn khác: chuỗi giá trị khép kín trong cùng một tập đoàn nhà nước. Theo thuyết minh 36 (trang PDF 60), công ty mẹ của GAS là Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (PVN), và nhiều đơn vị thành viên thuộc tập đoàn cũng là bên liên quan.
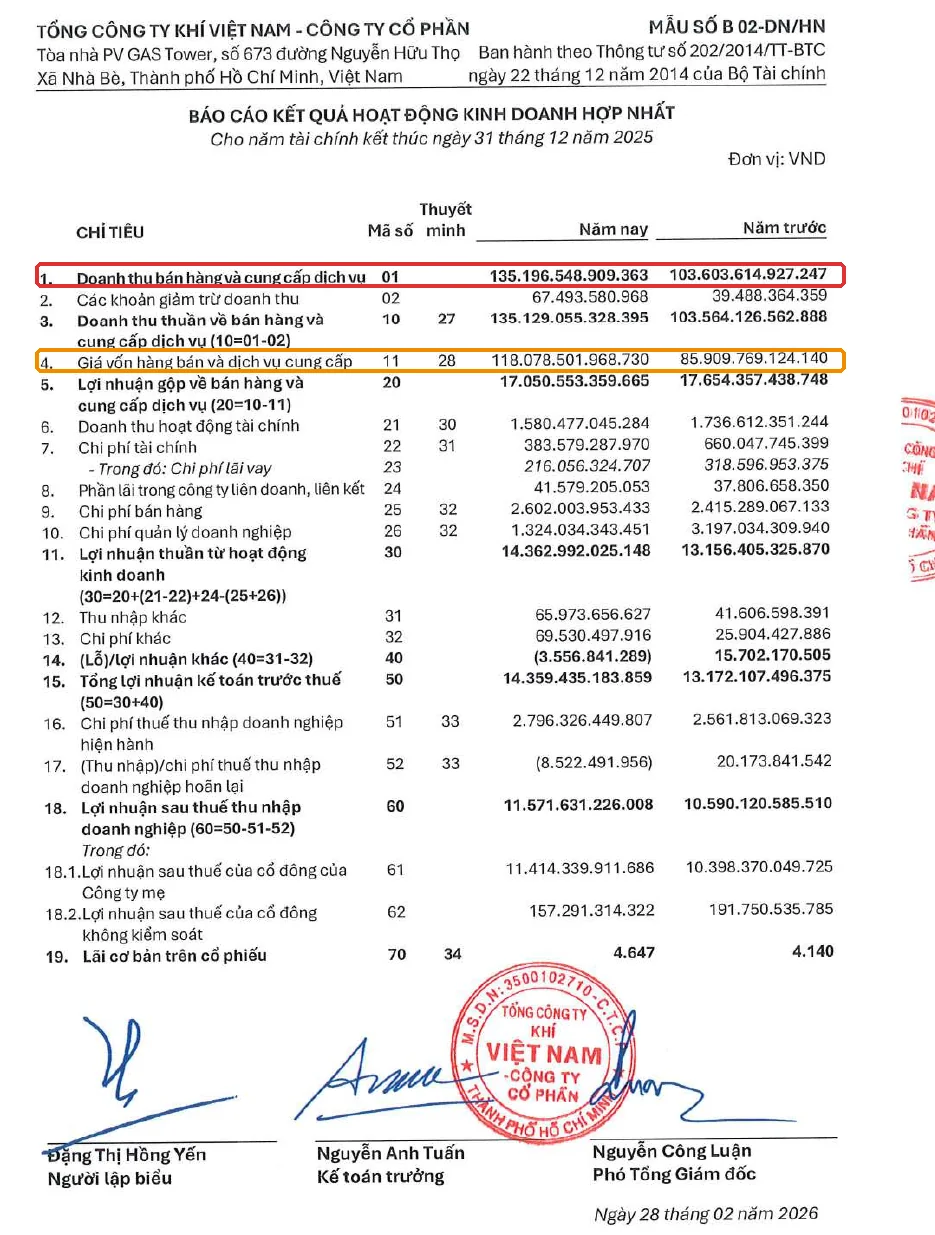
Mở trang PDF 11 (báo cáo kết quả kinh doanh), doanh thu bán hàng và cung cấp dịch vụ (mã 01) 2025 là 135.196,5 tỷ đồng. Trang PDF 61 ghi doanh thu từ bên liên quan 28.918,0 tỷ:
Tỷ trọng = 28.918,0 / 135.196,5 = 21,4% (năm 2024: 18.721,1 / 103.603,6 = 18,1%)
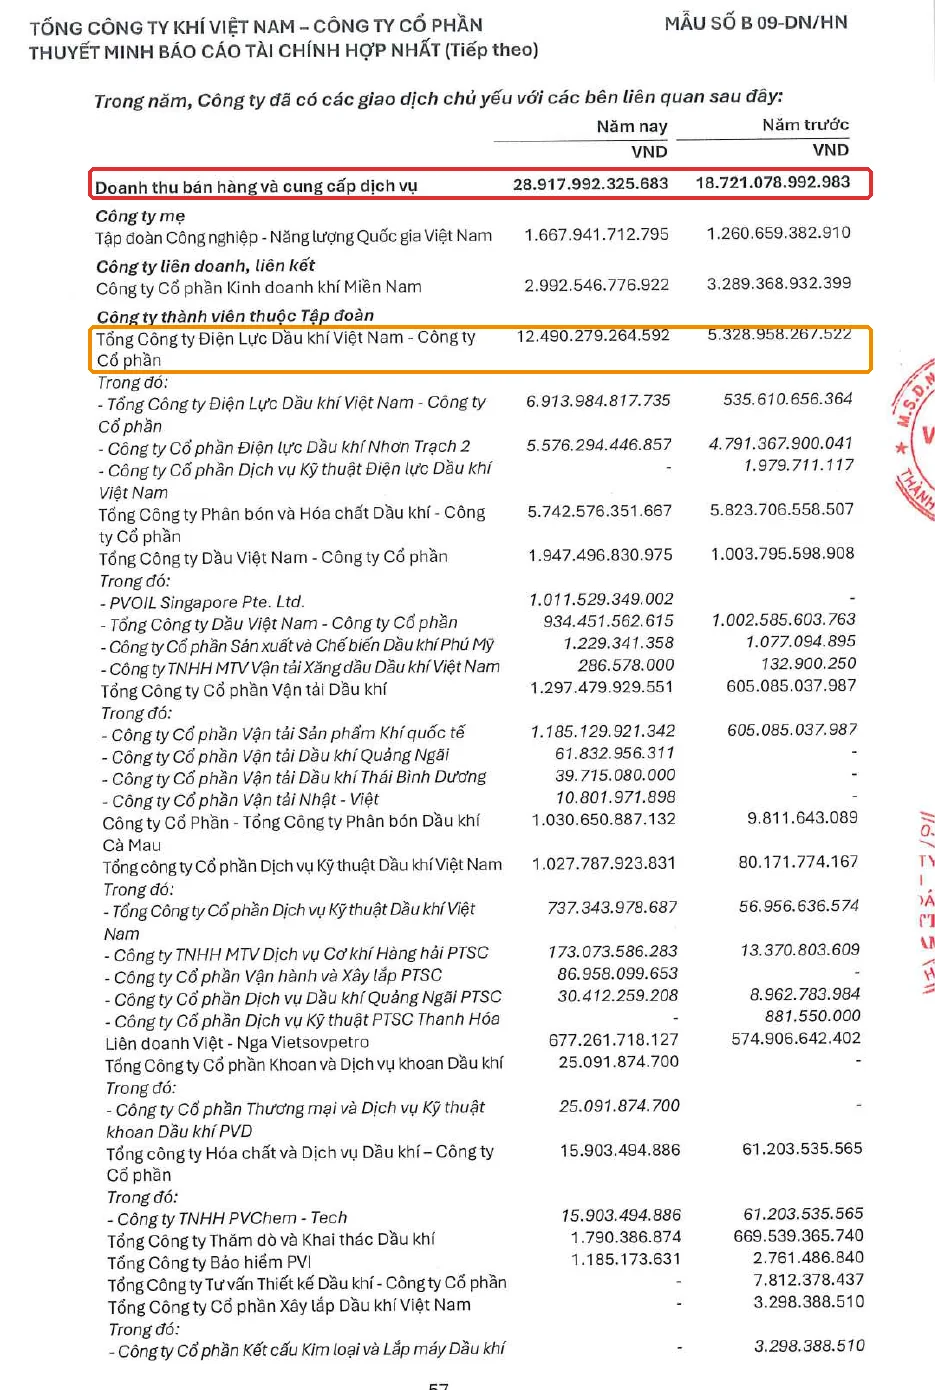
Hai điểm khiến con số này đáng chú ý. Một là doanh thu bên liên quan tăng 54,5%, nhanh hơn tổng doanh thu (tăng 30,5%). Hai là một khách hàng trội hẳn: Tổng Công ty Điện lực Dầu khí Việt Nam (PV Power) mua 12.490,3 tỷ, tăng từ 5.329,0 tỷ năm trước (gấp 2,34 lần), tương đương 43,2% doanh thu bên liên quan và 9,2% tổng doanh thu. Thuyết minh không giải thích nguyên nhân tăng, nên đây là câu hỏi để tìm trong báo cáo thường niên hoặc giải trình của doanh nghiệp.
Vì sao một công ty khí lại bán nhiều cho “người nhà” đến vậy? Hãy hình dung anh Tuấn IT vừa nhận dự án freelance từ công ty của anh rể, vừa mua linh kiện cũng từ công ty đó: anh vừa là khách vừa là người bán của cùng một bên. GAS ở vị trí tương tự, và lý do nằm ở đặc thù ngành. Khí đi từ mỏ qua đường ống tới nhà máy điện và nhà máy đạm, và các mắt xích này nhiều khi cùng thuộc một tập đoàn. Theo báo Sài Gòn Giải Phóng (4/3/2024), PV GAS là nhà cung cấp khí đầu vào cho nhà máy điện Nhơn Trạch 1 và 2 của PV Power, đồng thời vận chuyển khí cho Cà Mau 1 và 2. Trong bảng của GAS, bên cạnh PV Power còn có Tổng Công ty Phân bón và Hóa chất Dầu khí (đạm Phú Mỹ) 5.742,6 tỷ và Tổng Công ty Dầu Việt Nam 1.947,5 tỷ. Nghĩa là doanh thu của GAS gắn rất chặt với nhu cầu khí của điện và đạm trong cùng hệ thống.
Phía mua cũng tương tự. Trang PDF 62 ghi giá trị hàng mua và dịch vụ cung cấp từ bên liên quan 31.808,0 tỷ (2024: 27.348,9 tỷ), trong đó riêng PVN 24.954,0 tỷ, chiếm 78,5%. So với giá vốn 118.078,5 tỷ (mã 11), mua từ bên liên quan tương đương khoảng 26,9% (2024: 31,8%). Đây chỉ là so sánh gần đúng, vì giá trị hàng mua có thể gồm khoản không đi vào giá vốn trong năm.
Bảng dưới đặt hai doanh nghiệp cạnh nhau để chúng ta thấy cùng một dòng “bên liên quan” nhưng câu chuyện khác hẳn:
| Chỉ tiêu 2025 | VRE (tỷ đồng) | GAS (tỷ đồng) |
|---|---|---|
| Doanh thu bán hàng, cung cấp dịch vụ | 8.837,4 | 135.196,5 |
| Doanh thu từ bên liên quan | 873,9 | 28.918,0 |
| Tỷ trọng 2025 | 9,9% | 21,4% |
| Tỷ trọng 2024 | 10,7% | 18,1% |
| Mua hàng, dịch vụ từ bên liên quan | 378,6 | 31.808,0 |
| Bên liên quan lớn nhất (phía doanh thu) | Vinhomes: 274,1 | PV Power: 12.490,3 |
| Trang PDF | 42, 47 | 11, 61, 62 |
Hai doanh nghiệp, hai lý do. Ở VRE, bên liên quan là khách thuê cùng hệ sinh thái. Ở GAS, bên liên quan nằm dọc chuỗi khí – điện – đạm của một tập đoàn. Không có ngưỡng “bao nhiêu phần trăm là nguy hiểm” dùng chung cho mọi ngành, nên con số chỉ là điểm khởi đầu của câu hỏi “vì sao”, không phải kết luận.
Quy định Việt Nam nói gì về giao dịch với bên liên quan?
Việt Nam yêu cầu công bố rõ bên liên quan, nhưng chuẩn mực không đặt ngưỡng tỷ lệ cụ thể. VAS 26 yêu cầu trình bày các giao dịch “chủ yếu” như mua bán hàng hóa, cho vay, bảo lãnh, kèm số dư và chính sách giá, và yêu cầu nêu quan hệ kiểm soát dù có phát sinh giao dịch hay không. Chuẩn mực không quy định bao nhiêu tiền hoặc bao nhiêu phần trăm thì phải ghi. Vì vậy, doanh nghiệp tự xác định giao dịch nào là “chủ yếu”, và người đọc nên mở cả hai nơi: dòng “Trong đó” ở thuyết minh doanh thu lẫn bảng chi tiết ở thuyết minh bên liên quan.
Chuẩn mực quốc tế IAS 24 cũng đòi công bố bản chất quan hệ, số tiền giao dịch và số dư kèm điều khoản. Việt Nam chưa bắt buộc áp dụng IFRS, nên báo cáo bạn đọc hằng ngày vẫn theo VAS. Về nội dung công bố, hai hệ thống đi cùng hướng, khác ở mức độ chi tiết.
Ở góc độ quản trị, Điều 167 Luật Doanh nghiệp 2020 yêu cầu hợp đồng, giao dịch của công ty với cổ đông sở hữu trên 10%, thành viên hội đồng quản trị, giám đốc và người có liên quan phải được hội đồng quản trị hoặc đại hội đồng cổ đông chấp thuận. Ngưỡng 35% tổng giá trị tài sản theo báo cáo tài chính gần nhất phân chia thẩm quyền giữa hai cơ quan này (bạn nên đối chiếu văn bản luật gốc). Với doanh nghiệp niêm yết, nghị quyết đại hội đồng cổ đông thường nêu các giao dịch này, và đó là nơi để đối chiếu với thuyết minh.
Một khái niệm dễ lẫn: “giao dịch liên kết” trong thuế. Nghị định 255/2026/NĐ-CP, có hiệu lực từ 01/07/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp 2026, thay thế Nghị định 132/2020/NĐ-CP, quản lý giá giao dịch giữa các bên liên kết để tránh giảm thuế phải nộp. Đây là khung thuế, khác với khung kế toán “bên liên quan” của VAS 26, dù hai bên có phần giao nhau.
Còn một lý do nữa khiến phần này đáng đọc. Nghiên cứu của Kohlbeck và Mayhew (2010) trên các công ty Mỹ trong chỉ số S&P 1500 năm 2001 cho thấy công ty công bố giao dịch bên liên quan được thị trường định giá thấp hơn, và lợi suất sau đó cũng kém nhẹ. Kết quả này đến từ thị trường Mỹ, không thể áp thẳng sang Việt Nam, nhưng cho thấy giới nghiên cứu xem đây là một tín hiệu cần cân nhắc.
Case study kinh điển thế giới: Steinhoff và những đối tác “trông như người lạ”
Steinhoff là một tập đoàn bán lẻ toàn cầu, phình to nhờ hàng loạt thương vụ mua bán trong khoảng 20 năm. Cuối năm 2017, Steinhoff công bố có bất thường kế toán. Theo Business Day (1/2025), Deloitte nêu lo ngại về các giao dịch cuối năm, tổng giám đốc Markus Jooste từ chức chưa đầy hai tuần sau đó, và giá trị vốn hóa mất hơn 230 tỷ rand trong vài ngày.
Theo bản tóm tắt điều tra của PwC công bố tháng 3/2019, Steinhoff có những giao dịch giả tạo hoặc bất thường với các bên có vẻ gắn với một nhóm nhỏ người. Giai đoạn 2009 đến 2017, các giao dịch với tám công ty “không trực thuộc” có tổng giá trị 6,5 tỷ euro, phần lớn làm tăng lợi nhuận hoặc giá trị tài sản. Một ví dụ do Business Day nêu: thương vụ “bán” quyền nhãn hiệu 642 triệu euro không có thực chất rõ ràng nhưng vẫn được ghi nhận thành thu nhập. Năm 2023, một tòa án Đức tuyên cựu lãnh đạo Dirk Schreiber 3,5 năm tù.
Dấu vết lộ trên báo cáo là gì? Thứ nhất, số bút toán cuối năm tăng từ 65 (2013) lên 404 (2017). Thứ hai, doanh thu và tài sản đến từ các đối tác được trình bày là độc lập, nên không hiện ở bảng “bên liên quan”. Bài học cho người đọc báo cáo Việt Nam: bảng bên liên quan chỉ gồm những gì doanh nghiệp công bố. Vì vậy, hãy đọc kèm các dòng như khách hàng lớn nhất, đối tác lạ chiếm tỷ trọng cao, giao dịch cuối năm bất thường, và đối chiếu với nghị quyết đại hội đồng cổ đông. Điều này không có nghĩa doanh nghiệp nào có bên liên quan lớn là đang gian lận, như VRE và GAS ở trên đã công bố rất rõ.
Tự tay thử ngay: tính tỷ trọng doanh thu bên liên quan trong 10 phút
- Tải báo cáo tài chính hợp nhất kiểm toán của một mã bạn quan tâm (xem tải báo cáo tài chính ở đâu).
- Mở thuyết minh doanh thu và tìm dòng “Trong đó: doanh thu… với các bên liên quan”. Nếu không có, mở thuyết minh “Nghiệp vụ và số dư với các bên liên quan” ở gần cuối.
- Lấy doanh thu bên liên quan chia cho doanh thu bán hàng và cung cấp dịch vụ (mã 01), làm cho hai năm liền: VRE 9,9% và 10,7%, GAS 21,4% và 18,1%.
- Đọc cột quan hệ: bên mua lớn nhất là công ty mẹ, công ty cùng tập đoàn hay công ty liên kết?
- Làm phép chia tương tự cho mua hàng (so với giá vốn) và cho lãi cho vay, lãi đặt cọc (so với doanh thu tài chính).
- So số dư phải thu khách hàng và trả trước cho người bán của bên liên quan với mã 131 và 132. Nếu tỷ trọng tăng mạnh giữa hai năm, hãy ghi lại câu hỏi “vì sao” để tìm trong báo cáo thường niên.
Bẫy thường gặp
- Cho rằng doanh thu bên liên quan cao nghĩa là gian lận. Không đúng. Chuỗi khí – điện – đạm và hệ sinh thái bán lẻ cho thấy nhiều khi đó là đặc thù ngành. Điều cần xem là có công bố rõ không và vì sao tăng.
- Chỉ nhìn doanh thu mà quên lãi tài chính, mua hàng và số dư. VRE cho thấy phần lớn câu chuyện nằm ở lãi đặt cọc và khoản trả trước, chứ không phải doanh thu bán hàng.
- Lẫn “bên liên quan” với “công ty con”. Giao dịch với công ty con trong phạm vi hợp nhất đã bị loại trừ, nên đừng tìm chúng trong báo cáo hợp nhất.
- Lẫn “bên liên quan” của kế toán với “giao dịch liên kết” của thuế. Hai khái niệm có phần giao nhau nhưng khác khung pháp lý.
Câu hỏi thường gặp
Bên liên quan là gì theo VAS 26?
Là các bên mà một bên có khả năng kiểm soát hoặc có ảnh hưởng đáng kể đối với bên kia khi ra quyết định chính sách tài chính và hoạt động, gồm công ty mẹ, công ty con, công ty liên kết, cá nhân có quyền biểu quyết, nhân sự quản lý chủ chốt và thành viên mật thiết trong gia đình họ.
Doanh thu từ bên liên quan cao có xấu không?
Không tự động xấu. Nó là tín hiệu cần hỏi thêm: giá có hợp lý không, khoản tăng nhanh có lý do ngành không, doanh nghiệp công bố có đầy đủ không. VRE 9,9% và GAS 21,4% đều có lời giải thích từ đặc thù kinh doanh.
Tìm giao dịch bên liên quan ở đâu trong báo cáo tài chính?
Trong phần thuyết minh: dòng “Trong đó: doanh thu chủ yếu với các bên liên quan” ở thuyết minh doanh thu, và mục “Nghiệp vụ và số dư với các bên liên quan” ở gần cuối thuyết minh.
Bên liên quan khác giao dịch liên kết trong thuế thế nào?
Bên liên quan là khái niệm kế toán theo VAS 26 để công bố thông tin. Giao dịch liên kết là khái niệm thuế, hiện theo Nghị định 255/2026/NĐ-CP, để kiểm soát giá giao dịch. Hai khái niệm có phần giao nhau nhưng không đồng nhất.
Đọc tiếp trong series
- Phải thu bên liên quan là gì?
- BCTC hợp nhất và riêng lẻ khác nhau thế nào
- Lãi tài chính che mờ lỗ kinh doanh
- Red flags trong báo cáo tài chính
- Bài trụ của cả series: Cách đọc báo cáo tài chính cho người mới bắt đầu
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của CTCP Vincom Retail (VRE), Deloitte, lập ngày 16/3/2026: bảng cân đối (trang PDF 8), thuyết minh 31 và 34 (trang 42), danh sách bên liên quan (trang 46), giao dịch (trang 47), số dư (trang 48). Nguồn tệp: static2.vietstock.vn, truy cập 25/10/2026.
- BCTC hợp nhất kiểm toán năm 2025 của Tổng Công ty Khí Việt Nam – CTCP (GAS), ký ngày 28/2/2026: báo cáo kết quả kinh doanh (trang PDF 11), thuyết minh 36 (trang 60 đến 62). Nguồn tệp: static2.vietstock.vn, truy cập 25/10/2026.
- Chuẩn mực kế toán Việt Nam số 26 “Thông tin về các bên liên quan” (Quyết định 234/2003/QĐ-BTC ngày 30/12/2003); tóm tắt tại luatminhkhue.vn. IAS 24 “Related Party Disclosures”.
- Luật Doanh nghiệp 2020, Điều 167 (tóm tắt tại luatvietan.vn); Nghị định 255/2026/NĐ-CP về quản lý thuế đối với giao dịch liên kết (PwC Việt Nam, 7/7/2026).
- Báo Sài Gòn Giải Phóng, 4/3/2024: PV GAS làm việc với PV Power.
- Accounting Today: Steinhoff deals come back to haunt retailer in PwC forensic investigation; Business Day, 23/1/2025: How they cooked the books at Steinhoff for years.
- Kohlbeck, M. và Mayhew, B. (2010), “Valuation of firms that disclose related party transactions”, Journal of Accounting and Public Policy, 29(2), qua tóm tắt của Manaligod (2012), American International Journal of Contemporary Research, 2(5).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.