Anh Tuấn IT mở lại sổ chi tiêu tháng Ba và thấy mình ghi thiếu khoản tiền đặt cọc phòng trọ. Anh có hai lựa chọn: lén sửa số của tháng Ba cho đẹp, hoặc ghi rõ “tháng Ba đã sửa lại, thiếu 5 triệu tiền cọc”. Doanh nghiệp niêm yết cũng gặp đúng tình huống này, chỉ khác là số tiền tính bằng nghìn tỷ. Cách họ “sửa sổ” có tên riêng: điều chỉnh hồi tố.
Bài này giúp bạn nhận ra dấu vết của việc đó ngay trên báo cáo tài chính (BCTC), qua một ca có thật và đã công bố đầy đủ: Hoàng Anh Gia Lai (HAG).
- Hiểu điều chỉnh hồi tố, hay “trình bày lại số liệu so sánh”, là gì và vì sao nó khác với việc sửa số lặng lẽ.
- Biết tìm ba dấu hiệu trên BCTC: cột “Trình bày lại”, Thuyết minh điều chỉnh, và đoạn “vấn đề cần nhấn mạnh” của kiểm toán.
- Tự tính được vì sao một khoản dự phòng 5.057 tỷ đồng làm lãi lũy kế của HAG đổi dấu.
- Nắm được bài học từ vụ Xerox (Mỹ) để phân biệt “tự sửa” và “bị buộc sửa”.
Điều chỉnh hồi tố báo cáo tài chính là gì?
Điều chỉnh hồi tố là việc doanh nghiệp sửa lại số liệu của các kỳ trước đã công bố, vì phát hiện sai sót trọng yếu hoặc đổi chính sách kế toán, rồi trình bày lại số liệu so sánh như thể sai sót chưa từng xảy ra. Chuẩn mực kế toán Việt Nam số 29 (VAS 29, “Thay đổi chính sách kế toán, ước tính kế toán và các sai sót”) quy định sai sót trọng yếu của kỳ trước phải được sửa trong BCTC phát hành ngay sau khi phát hiện, bằng cách điều chỉnh lại số liệu so sánh (đoạn 23), và không được “nhét” khoản sửa vào kết quả kinh doanh của kỳ hiện tại (đoạn 27) (nguồn: toàn văn VAS 29, bản đăng tại hkd.misa.vn, truy cập 10/2026).
Nói bằng chuyện đời thường: cô Ba bán tạp hóa cuối năm kiểm kho mới biết đầu năm đã tính sai giá vốn lô gạo. Cô không thể ghi khoản lỗ đó vào tháng 12 cho “đỡ chướng mắt”. Cô phải sửa lại sổ từ đầu năm và ghi chú rõ đã sửa gì.
Ngoài ra, VAS 29 đòi hỏi doanh nghiệp nêu bản chất sai sót và số tiền điều chỉnh cho từng khoản mục bị ảnh hưởng (đoạn 37). Chuẩn mực quốc tế IAS 8 cũng yêu cầu cách làm tương tự, nên khái niệm này không riêng của Việt Nam. Nếu bạn muốn nhớ lại BCTC có những phần nào trước khi đi tiếp, hãy xem bài Báo cáo tài chính là gì.
Điều chỉnh hồi tố khác gì sửa số cho đẹp?
Điều chỉnh hồi tố hợp lệ có ba đặc điểm: sửa công khai, sửa cho cả kỳ trước, và có Thuyết minh giải thích bản chất cùng số tiền. Ba điều đó là ranh giới giữa “sửa sổ đàng hoàng” và “dọn sổ lặng lẽ”.
Có hai lý do hợp lệ để hồi tố. Thứ nhất là sửa sai sót, ví dụ ghi nhầm doanh thu hoặc trích thiếu dự phòng. Thứ hai là đổi chính sách kế toán, ví dụ đổi cách tính giá xuất kho. Còn thay đổi ước tính kế toán thông thường, ví dụ đổi thời gian khấu hao, thì áp dụng từ nay về sau, không hồi tố (bạn có thể xem thêm ở bài Thay đổi thời gian khấu hao).
Điều đáng nhớ: hồi tố làm số liệu của quá khứ “thay áo”. Bạn so sánh năm nay với năm trước theo BCTC cũ, bạn sẽ so sai.
Ca thật: HAG và khoản dự phòng 5.057 tỷ đồng
HAG là doanh nghiệp nông nghiệp tại Gia Lai, có hoạt động trồng cây ăn trái, nuôi heo, khai thác mủ cao su, và có nhiều khoản cho vay đối tác. Ngành này có đặc thù: vườn cây mất nhiều năm ở giai đoạn đầu tư kiến thiết cơ bản mới cho thu hoạch, nên các đối tác vay tiền của HAG thường chưa có dòng tiền để trả. Khoản vay được bảo đảm bằng chính vườn cây hoặc tài sản của đối tác. Giá trị tài sản đảm bảo ấy lại phụ thuộc giá nông sản và điều kiện thị trường.
Cuối năm 2020, đại dịch COVID-19 làm rủi ro của ngành nông nghiệp lộ rõ. Theo Thuyết minh 38 trong BCTC hợp nhất kiểm toán 2020 (Ernst & Young Việt Nam, ký ngày 10/4/2021), Ban Tổng Giám đốc HAG thừa nhận ước tính khả năng thu hồi các khoản phải thu tồn đọng ở các năm trước “chưa phản ánh đầy đủ rủi ro tổn thất”, nên đã điều chỉnh lại dữ liệu năm trước liên quan đến dự phòng phải thu khó đòi. Muốn hiểu dòng dự phòng này vận hành ra sao, bạn có thể đọc bài Dự phòng nợ phải thu khó đòi là gì.
Ba dấu vết xuất hiện trong BCTC 2020 của HAG, theo đúng thứ tự một người mới sẽ gặp khi lật trang.
Dấu vết 1: kiểm toán nhắc đến Thuyết minh 38
Trong báo cáo kiểm toán, ngay mục “Các vấn đề cần nhấn mạnh”, E&Y viết rằng Ban Tổng Giám đốc đã “điều chỉnh một số dữ liệu tương ứng” để “sửa chữa sai sót của những năm trước”. Đây là đèn báo đầu tiên. Kiểm toán không nói BCTC sai (ý kiến vẫn là chấp nhận toàn phần), nhưng họ chủ động đưa người đọc đến Thuyết minh 38.
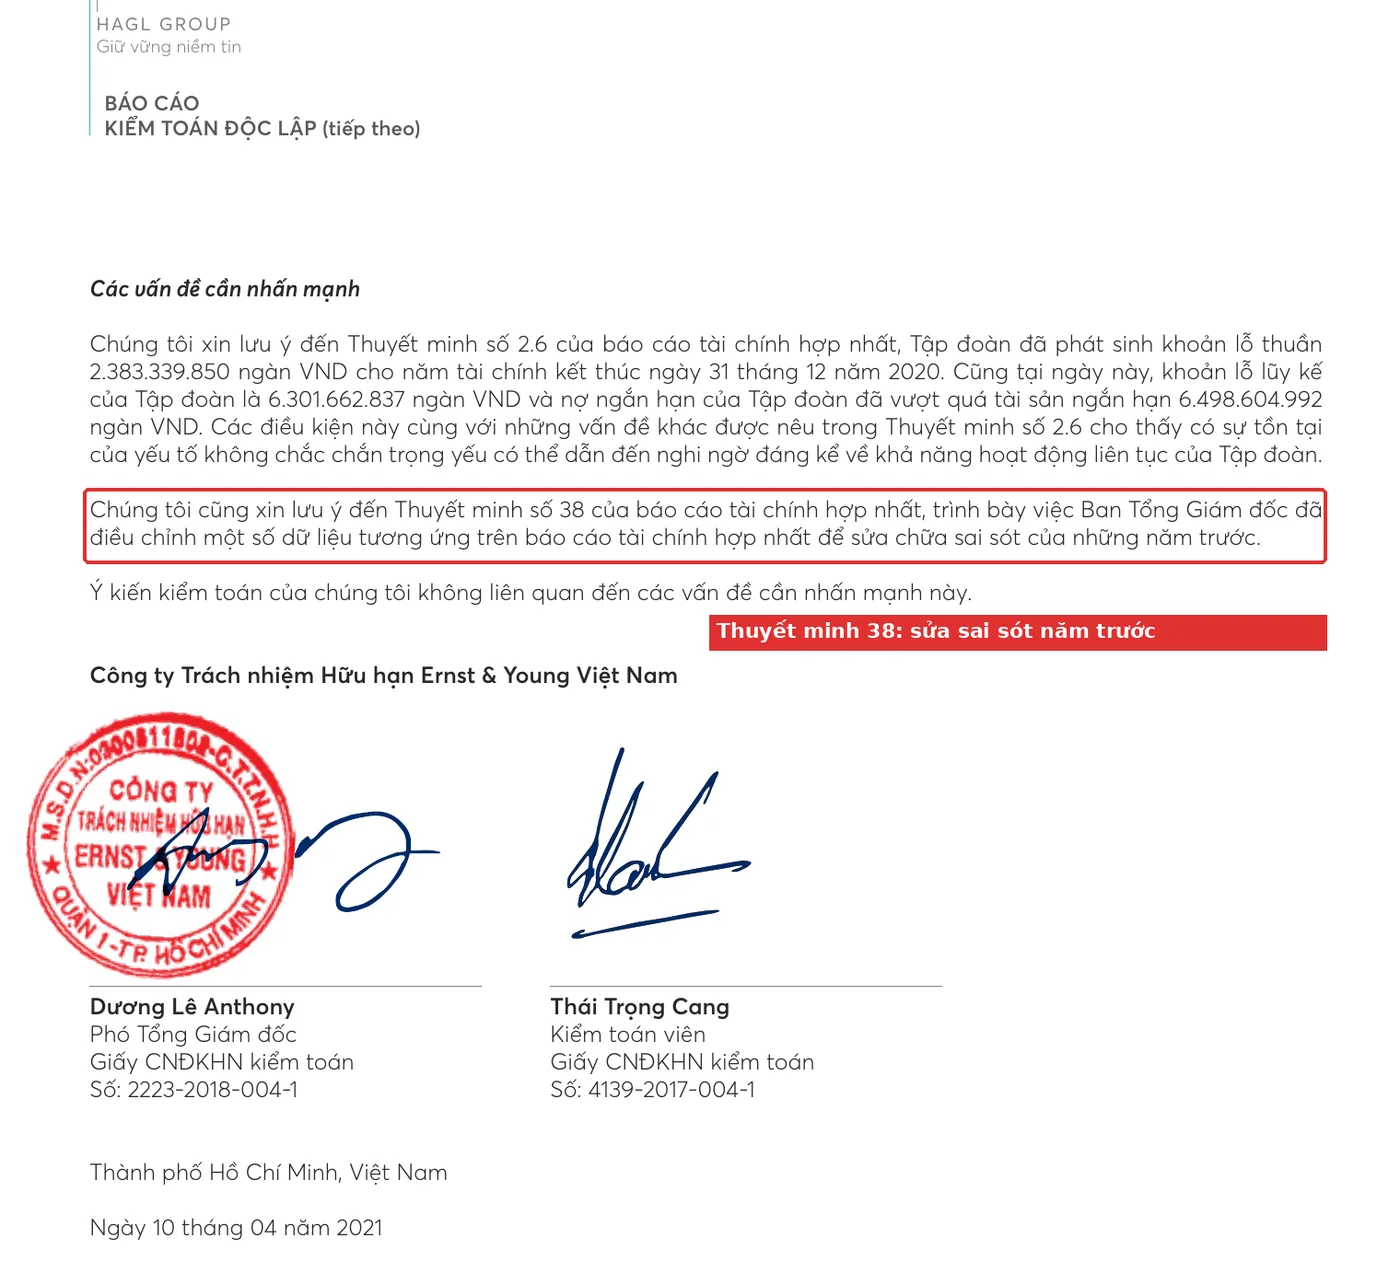
Nếu bạn chưa quen đọc báo cáo kiểm toán, bài Cách đọc báo cáo kiểm toán sẽ giúp bạn hiểu các loại ý kiến.
Dấu vết 2: cột “Số đầu năm (Trình bày lại)”
Mở Bảng cân đối kế toán hợp nhất 31/12/2020. Thông thường cột bên phải ghi “Số đầu năm”. Ở HAG, nó ghi “Số đầu năm (Trình bày lại – Thuyết minh số 38)”. Hai chữ trong ngoặc là tín hiệu mà người mới dễ lướt qua.
Hãy nhìn hai dòng được khoanh cam. Dự phòng phải thu ngắn hạn khó đòi ở số đầu năm là 2.209.662.512 nghìn đồng, tức khoảng 2.209,7 tỷ đồng. Dự phòng phải thu dài hạn là 2.938.714.828 nghìn đồng, khoảng 2.938,7 tỷ đồng. Cộng lại, dự phòng ở thời điểm 31/12/2019 là 2.209,7 + 2.938,7 = 5.148,4 tỷ đồng.
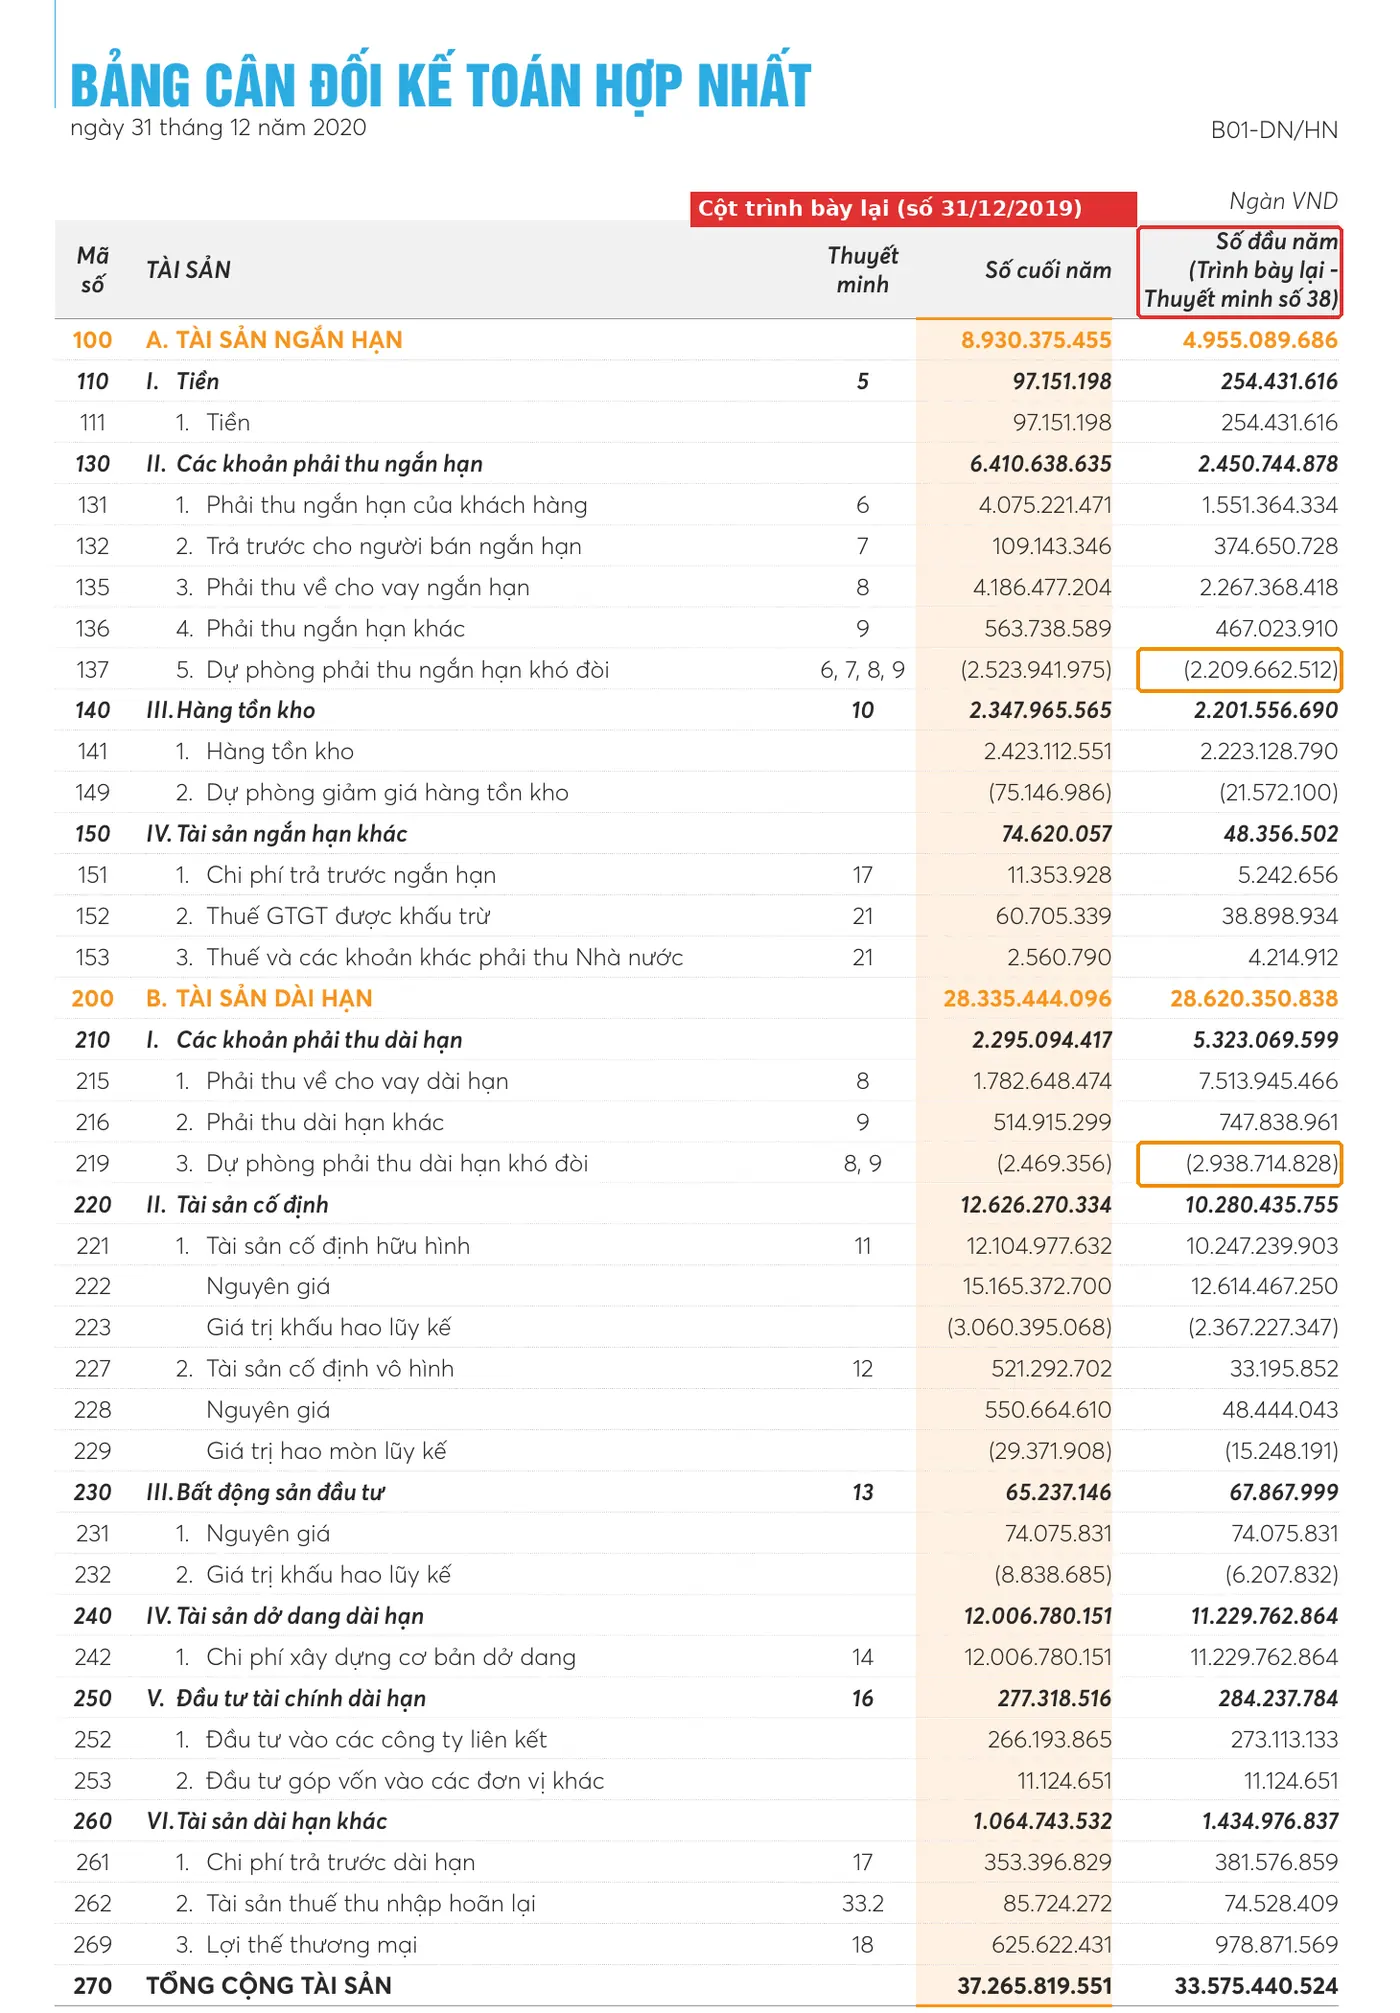
Con số 5.148,4 tỷ mới là con số sau trình bày lại. Con số HAG từng công bố cho 31/12/2019 chỉ là 91,1 + 0,3 = 91,3 tỷ đồng. Nghĩa là cùng một thời điểm, cùng một khoản phải thu, mức dự phòng chênh nhau hơn 56 lần (5.148,4 / 91,3 = 56,4). Muốn biết thuyết minh nào giải thích vì sao, bạn quay lại phần Thuyết minh BCTC.
Dấu vết 3: bảng “đã công bố trước đây”, “điều chỉnh”, “trình bày lại”
Thuyết minh 38 là trang đáng giá nhất. Nó có ba cột: số đã công bố trước đây, số điều chỉnh, và số trình bày lại. Hãy tự bấm máy cùng chúng ta:
- Lỗ lũy kế 31/12/2019 trước điều chỉnh là +290,8 tỷ đồng (tức là còn lãi chưa phân phối).
- Điều chỉnh: −5.057,0 tỷ đồng.
- Sau điều chỉnh: 290,8 − 5.057,0 = −4.766,2 tỷ đồng, tức là lỗ lũy kế.
Khoản điều chỉnh −5.057,0 tỷ đồng khớp chính xác với phần dự phòng tăng thêm: 2.118,6 (ngắn hạn) + 2.938,5 (dài hạn) = 5.057,0 tỷ đồng. Chị Lan kế toán gọi cách kiểm này là “đối chiếu hai đầu”: số bên bảng cân đối phải khớp số bên lợi nhuận lũy kế.
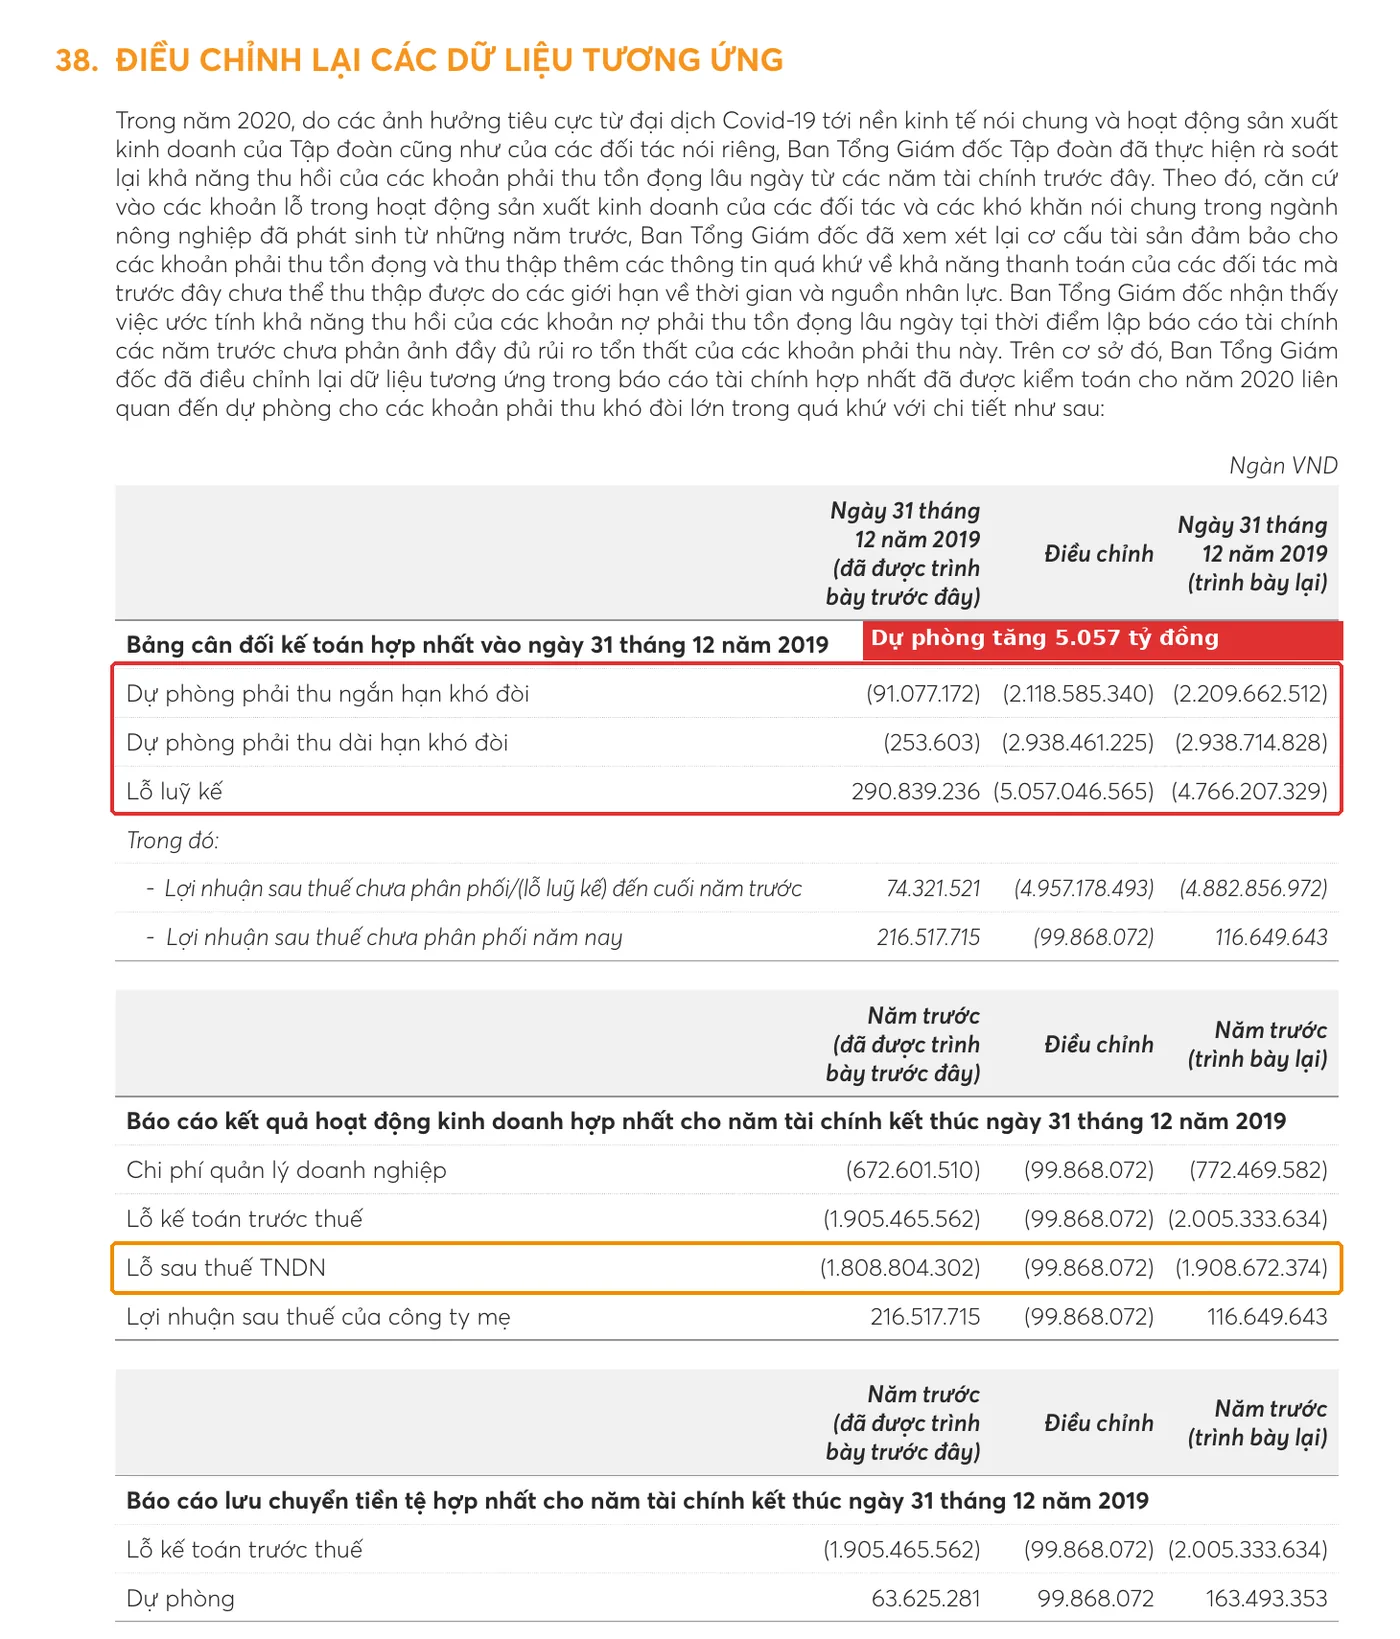
Trong đó, phần điều chỉnh của riêng năm 2019 là 99,9 tỷ đồng (chi phí quản lý doanh nghiệp tăng từ 672,6 lên 772,5 tỷ đồng), làm lỗ sau thuế 2019 từ 1.808,8 lên 1.908,7 tỷ đồng. Phần còn lại, 4.957,2 tỷ đồng, nằm trong lỗ lũy kế của các năm trước đó. Kiểm tra: 4.957,2 + 99,9 = 5.057,0 tỷ đồng.
Vì sao hồi tố làm lãi biến thành lỗ?
Vì khoản dự phòng được ghi nhận vào chi phí của các năm trước, nên lợi nhuận của các năm đó bị kéo xuống theo. Theo giải trình HAG gửi ngày 25/11/2021, lợi nhuận sau thuế năm 2017 từ lãi 371,6 tỷ đồng thành lỗ 3.652,3 tỷ đồng, năm 2018 từ lãi 6,2 tỷ đồng thành lỗ 927,0 tỷ đồng, còn năm 2019 từ lỗ 1.808,8 tỷ đồng thành lỗ 1.908,7 tỷ đồng (báo chí đăng lại giải trình này, ví dụ Dân trí ngày 27/11/2021).
Điều thú vị là hồi tố không đổi số tiền mặt HAG thật sự nhận. Tiền của đối tác vẫn là tiền chưa thu được; chỉ có đánh giá “bao nhiêu phần trong đó thu hồi được” thay đổi. Giống anh Tuấn IT: lương 30 triệu vẫn là 30 triệu, nhưng khoản anh cho bạn vay 10 triệu, sau khi nghe bạn thất nghiệp, anh nhẩm lại chỉ còn chắc lấy lại 4 triệu.
Cũng cần nói thẳng cho đủ: theo giải trình của HAG, một mục đích của việc điều chỉnh là để kiểm toán xem xét bỏ ý kiến ngoại trừ về khả năng thu hồi các khoản phải thu, tránh nguy cơ hủy niêm yết bắt buộc. Báo chí còn ghi nhận Ủy ban Chứng khoán Nhà nước ngày 28/1/2022 phạt HAG 155 triệu đồng, trong đó có phạt vì thuyết minh chưa đầy đủ về việc điều chỉnh hồi tố và không công bố thông tin theo yêu cầu (nguồn: Tin nhanh chứng khoán, 3/2/2022). Bài này không phán xét động cơ; chúng ta chỉ học cách đọc dấu vết.
Đặc thù Việt Nam: vì sao hồi tố đáng để ý hơn bạn nghĩ?
Ở Việt Nam, hồi tố thường đi kèm các quy định niêm yết và ý kiến kiểm toán ngoại trừ, nên nó có thể ảnh hưởng đến cả tư cách niêm yết. Theo mô tả của chính HAG và báo chí khi đó, thua lỗ ba năm liên tiếp là tiêu chí xem xét hủy niêm yết bắt buộc; sau hồi tố, HAG xuất hiện ba năm lỗ sau thuế liên tiếp 2017 đến 2019, nên công ty phải gửi kiến nghị lên cơ quan quản lý xin duy trì niêm yết (nguồn: CafeBiz, 27/1/2022). Ngày 28/4/2021, HOSE cũng đã đưa cổ phiếu HAG vào diện kiểm soát với lý do lợi nhuận sau thuế chưa phân phối âm 6.301,66 tỷ đồng tại 31/12/2020 (nguồn: VnEconomy, 28/1/2022).
Một khác biệt khác là hệ chuẩn mực. Việt Nam hiện vẫn áp dụng VAS, chưa bắt buộc IFRS. Về nguyên tắc hồi tố, VAS 29 và IAS 8 gần nhau; nhưng bộ hướng dẫn chi tiết và thông lệ thuyết minh có thể khác, nên bạn đừng mặc định cứ có chữ “trình bày lại” là giống hệt cách đọc BCTC nước ngoài.
Muốn nhớ lại VAS và IFRS khác nhau chỗ nào, hãy đọc Chuẩn mực kế toán VAS. Số lỗ lũy kế lớn như của HAG còn dẫn đến câu hỏi lợi nhuận chưa phân phối âm nghĩa là gì, bạn có thể xem Lợi nhuận chưa phân phối âm.
Case study kinh điển thế giới: Xerox bị buộc trình bày lại
Xerox (Mỹ) cho thấy mặt khác của hồi tố: không phải công ty tự nhận thiếu thận trọng, mà là bị cơ quan quản lý buộc sửa lại những năm đã “làm đẹp” số liệu.
Ngày 11/4/2002, Ủy ban Chứng khoán Mỹ (SEC) kiện Xerox. Theo hồ sơ SEC, từ ít nhất 1997 đến 2000, Xerox dùng các “hành động kế toán” không được công bố để đạt kỳ vọng của Phố Wall. Các hành động này đẩy nhanh việc ghi nhận hơn 3 tỷ USD doanh thu thiết bị và làm tăng lợi nhuận trước thuế khoảng 1,5 tỷ USD. Đến năm 1998, gần 3 trên 10 đồng lợi nhuận trước thuế Xerox báo cáo xuất phát từ các thay đổi kế toán không công bố. Cách làm trung tâm: doanh thu từ hợp đồng cho thuê máy photocopy vốn chỉ nên ghi dần theo vòng đời hợp đồng bị dồn về sớm, đồng thời quỹ dự phòng bị giải phóng đúng lúc cần “đủ số”. Xerox đồng ý nộp phạt 10 triệu USD, mức phạt lớn nhất SEC từng thu từ một công ty đại chúng trong một vụ gian lận tài chính vào thời điểm đó, và trình bày lại BCTC các năm 1997 đến 2000 (nguồn: SEC Litigation Release 17465 và Press Release 2002-52). Xerox không thừa nhận hay phủ nhận cáo buộc.
Dấu vết lộ trên BCTC là chính việc trình bày lại: các kỳ cũ bị sửa, cách phân bổ doanh thu thuê giữa thiết bị, dịch vụ và tài chính bị đổi. Bài học cho người mới đọc BCTC Việt Nam: hãy hỏi vì sao số năm trước bị sửa, ai sửa, và sửa theo hướng nào. HAG tự điều chỉnh với kiểm toán có mặt, còn Xerox bị buộc; hai tình huống khác bản chất nhưng đều để lại cùng một dấu vết là cột “trình bày lại”. Chúng ta không so sánh mức độ nghiêm trọng của hai vụ, chỉ dùng chúng để học cách nhận diện dấu vết.
Tự tay thử ngay: tìm hồi tố trong BCTC bất kỳ
Hãy mở BCTC kiểm toán gần nhất của một mã bạn quan tâm, và làm ba bước:
- Tìm cột so sánh trên Bảng cân đối kế toán. Nó ghi “Số đầu năm” hay “Số đầu năm (Trình bày lại)”?
- Đọc đoạn “vấn đề cần nhấn mạnh” và “cơ sở ý kiến” của báo cáo kiểm toán. Có đoạn nào nhắc đến thuyết minh về điều chỉnh số liệu năm trước không?
- Nếu có, mở thuyết minh đó và tìm ba cột “đã công bố”, “điều chỉnh”, “trình bày lại”. Tự cộng trừ xem khớp không.
Bẫy thường gặp
Bẫy 1: so sánh năm nay với số cũ. Nếu BCTC đã trình bày lại mà bạn vẫn lấy số năm trước từ báo cáo cũ, bạn đang so hai thứ không cùng hệ quy chiếu.
Bẫy 2: nghĩ hồi tố là gian lận. Không. VAS 29 coi sửa sai sót trọng yếu là nghĩa vụ. Điều cần quan sát là sai sót nằm ở đâu, nguyên nhân là gì và thuyết minh có đầy đủ không.
Bẫy 3: nghĩ hồi tố làm mất tiền thật. Dự phòng là chi phí ước tính. HAG vẫn có thể thu hồi một phần khoản nợ; theo lời Tổng Giám đốc khi đó, công ty “chưa từ bỏ quyền thu nợ”, và dự phòng có thể hoàn nhập khi tài sản đảm bảo tăng giá trị.
Bẫy 4: chỉ nhìn Bảng cân đối. Hồi tố đi qua cả Bảng cân đối, Báo cáo kết quả kinh doanh và Báo cáo lưu chuyển tiền tệ. Ở HAG, dòng “Dự phòng” trên báo cáo lưu chuyển tiền tệ 2019 cũng tăng thêm 99,9 tỷ đồng.
Câu hỏi thường gặp
Điều chỉnh hồi tố có giống ghi nhận lại báo cáo cũ không?
Không hoàn toàn. Doanh nghiệp thường không phát hành lại BCTC cũ; họ sửa số liệu so sánh khi lập BCTC kỳ hiện tại và nói rõ trong thuyết minh. HAG khẳng định không phát hành lại BCTC kiểm toán 2017, 2018, 2019, mà chỉ điều chỉnh hồi tố trong BCTC 2020.
Hồi tố khác gì thay đổi ước tính kế toán?
Hồi tố dùng cho sai sót kỳ trước hoặc đổi chính sách. Thay đổi ước tính, như thời gian khấu hao, chỉ áp dụng cho kỳ hiện tại và tương lai.
Làm sao biết một BCTC có hồi tố?
Tìm chữ “Trình bày lại” ở tiêu đề cột so sánh, tìm Thuyết minh về “điều chỉnh lại số liệu tương ứng”, và đọc kỹ đoạn nhấn mạnh trong báo cáo kiểm toán.
Hồi tố có làm thay đổi tiền mặt doanh nghiệp không?
Thường không. Hồi tố điều chỉnh cách ghi nhận kế toán, không làm tiền trong tài khoản thay đổi. Nhưng nó thay đổi bức tranh lợi nhuận và vốn chủ sở hữu.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu để có bản đồ tổng thể của cả series.
- Thuyết minh báo cáo tài chính để biết thuyết minh nào đáng đọc trước.
- Sự kiện sau ngày kết thúc kỳ kế toán là chuyện liên quan khi thông tin mới xuất hiện sau ngày khóa sổ.
Nguồn tham khảo
- Báo cáo thường niên HAG 2020 (có BCTC hợp nhất kiểm toán năm 2020, E&Y Việt Nam, ký 10/4/2021; trang 64, 65, 129): hagl.com.vn, truy cập 10/2026.
- Chuẩn mực kế toán Việt Nam số 29 (VAS 29), đoạn 22 đến 27 và 37, bản đăng tại hkd.misa.vn, truy cập 10/2026.
- IAS 8 Accounting Policies, Changes in Accounting Estimates and Errors (IASB).
- Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp.
- Dân trí, “Bài toán chưa từng có tiền lệ mà HAGL phải đối mặt”, 27/11/2021; Tin nhanh chứng khoán, 3/2/2022 và 11/3/2022; CafeBiz, 27/1/2022; VnEconomy, 28/1/2022.
- SEC, Litigation Release No. 17465 và Press Release 2002-52 (SEC v. Xerox Corporation), 11/4/2002: sec.gov.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.