Có những doanh nghiệp công bố báo cáo quý xong là cả bảng điện tử xôn xao. Masan (MSN) vừa làm đúng điều đó: chỉ sau 9 tháng, lợi nhuận đã vượt luôn kế hoạch cơ sở của cả năm 2026. Còn tới hơn hai tháng nữa mới hết năm, tức là “bài thi” đã nộp xong khi chuông reo chưa vang.
Bài viết này tách lợi nhuận Masan 9 tháng 2026 thành từng mảnh để xem ai đóng góp bao nhiêu, đâu là phần bền, đâu là phần phụ thuộc giá hàng hóa. Số liệu lấy từ báo cáo kết quả kinh doanh Q3 và 9 tháng đăng ngày 22/10/2026 trên Tin nhanh chứng khoán.
- Q3/2026: doanh thu 36.981 tỷ đồng (tăng 74,7%), lợi nhuận sau thuế trước lợi ích cổ đông thiểu số 4.552 tỷ đồng (gấp khoảng 2,4 lần cùng kỳ).
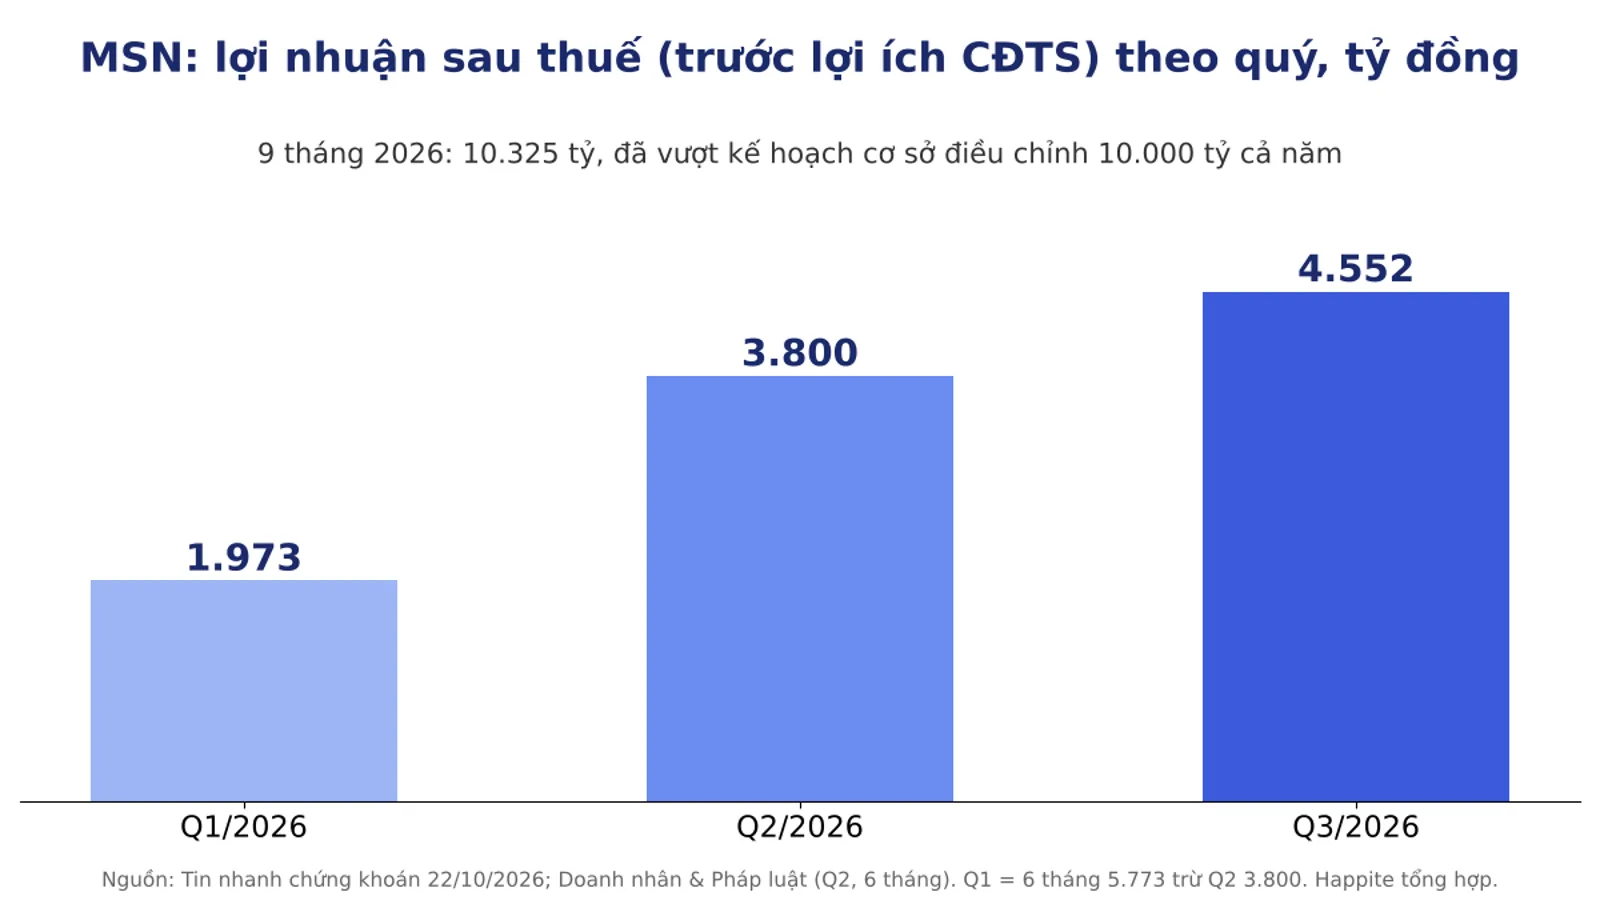
- 9 tháng: lợi nhuận trước lợi ích cổ đông thiểu số đạt 10.325 tỷ đồng, vượt kế hoạch cơ sở điều chỉnh 10.000 tỷ đồng của cả năm.
- Hai động cơ: cụm tiêu dùng bán lẻ (cOS) tăng hai chữ số và mảng vật liệu công nghệ cao (MSR) hưởng giá vonfram cao hơn nhiều so với một năm trước.
- Điểm cần soi kỹ: một phần lợi nhuận đến từ giá hàng hóa, vốn dễ biến động. Bài chỉ phân tích, không khuyến nghị mua bán.
Lợi nhuận Masan 9 tháng 2026 đang ở mức nào?
Câu trả lời ngắn: gấp hơn hai lần cùng kỳ. Theo báo cáo, doanh thu 9 tháng đạt 89.118 tỷ đồng (tăng 52,7%). Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số là 10.325 tỷ đồng, gấp khoảng 2,3 lần. Khi trừ phần thuộc về cổ đông thiểu số, lợi nhuận thuộc cổ đông công ty mẹ là 8.042 tỷ đồng, gấp khoảng 3,1 lần.
Vì sao có hai con số? Giống như hai người góp tiền mở quán, quán lãi 100 đồng nhưng một người chỉ sở hữu 70% thì phần của họ là 70 đồng. Phần “trước lợi ích cổ đông thiểu số” là cả quán lãi, phần “sau” là phần cổ đông công ty mẹ thực sự được hưởng. Ai muốn hiểu kỹ hơn có thể đọc giải thích về lợi ích cổ đông không kiểm soát qua ví dụ Masan.
Tiến độ theo từng quý cũng đáng chú ý. Theo báo cáo Q2 từng được Doanh nhân & Pháp luật đăng tải, lợi nhuận 6 tháng trước lợi ích cổ đông thiểu số là 5.773 tỷ đồng, trong đó Q2 là 3.800 tỷ đồng. Suy ra Q1 vào khoảng 1.973 tỷ đồng và Q3 lên 4.552 tỷ đồng. Ba quý, ba bậc thang đi lên.
Kế hoạch cả năm đã bị vượt từ tháng 10?
Có, ở thước đo trước lợi ích cổ đông thiểu số. Theo báo cáo, 9 tháng đạt 10.325 tỷ đồng so với kế hoạch cơ sở điều chỉnh 10.000 tỷ đồng, và cũng bằng khoảng 1,5 lần lợi nhuận cả năm 2025. Kế hoạch điều chỉnh trước đó, theo bài Q2 đã dẫn, đặt lợi nhuận sau thuế ở 10.000 đến 11.500 tỷ đồng và doanh thu 98.000 đến 105.000 tỷ đồng. Doanh thu 9 tháng 89.118 tỷ đồng đã chạm gần 85% đến 91% khung này.
Với thước đo cổ đông công ty mẹ, bài Q2 nêu kỳ vọng cả năm khoảng 8.000 tỷ đồng, trong khi 9 tháng đã có 8.042 tỷ đồng. Nói vui thì kế hoạch là bài tập về nhà cả học kỳ, còn Masan nộp bài trước kỳ nghỉ. Câu hỏi đáng hỏi lúc này không còn là “có đạt kế hoạch không” mà là “kế hoạch có bị nâng nữa không và quý 4 sẽ đóng góp ra sao”. Cả hai câu đều chưa có đáp án chính thức trong nguồn đã dẫn.
Về góc nhìn kỳ vọng thị trường, bài MSN nâng mục tiêu lợi nhuận 2026 và định giá của HSBC và bài MSN lãi gấp 2,2 lần sau 8 tháng đã điểm qua giai đoạn trước, nay có số chốt Q3 để đối chiếu.
Ai đang gánh lợi nhuận: tiêu dùng hay vonfram?
Hai mảng đóng góp theo hai cách rất khác nhau. Mảng tiêu dùng (Consumer Operating System, gồm Masan Consumer, WinCommerce, Masan MEATLife) giống chiếc xe đạp bền: đạp đều thì đi đều. Mảng vật liệu công nghệ cao (MSR) giống tàu lượn: giá vonfram lên thì lợi nhuận bay vọt, giá xuống thì tụt nhanh.
| Mảng / đơn vị | Số liệu Q3/2026 | Ý nghĩa |
|---|---|---|
| cOS (cụm tiêu dùng bán lẻ) | Doanh thu 22.656 tỷ đồng (+18,7%); lợi nhuận 3.640 tỷ đồng (+18,1%) | ROE 12 tháng gần nhất khoảng 21% |
| Masan Consumer (MCH) | Doanh thu +16,3%; lợi nhuận +14,1% | Tốc độ tăng doanh thu nhanh nhất trong ba năm |
| WinCommerce (WCM) | Doanh thu +21,2%; lợi nhuận +86% | Biên lợi nhuận ròng lên 2,5%; mạng lưới 5.486 cửa hàng |
| Masan MEATLife | Doanh thu thịt chế biến +34% | Chiếm khoảng 40% doanh thu, biên lợi nhuận gộp gấp đôi thịt tươi |
| Masan High-Tech Materials (MSR) | Lợi nhuận 2.148 tỷ đồng (+29% so với quý trước) | Giá APT bình quân khoảng 3.129 USD/mtu, gấp gần 6 lần cùng kỳ |
| Techcombank (công ty liên kết) | Đóng góp 1.410 tỷ đồng (+13,5%) | Phần lãi hưởng từ cổ phần nắm giữ |
Hai chi tiết nên đọc chậm. Một là WinCommerce: lợi nhuận tăng 86% trong khi doanh thu chỉ tăng 21,2% nghĩa là chuỗi cửa hàng đang bán đủ nhiều để “gánh” chi phí cố định. Báo cáo ghi nhận thêm ròng 345 cửa hàng trong Q3 và 894 cửa hàng từ đầu năm, trong khi mục tiêu cả năm là 1.000 đến 1.500 cửa hàng mở mới.
Hai là MSR. Lợi nhuận Q3 của mảng này là 2.148 tỷ đồng, so với chỉ 5 tỷ đồng cùng kỳ năm trước. Hàm lượng vonfram trong sản phẩm tăng 55% so với cùng kỳ (phần “sản lượng và chất lượng”), nhưng phần lớn cú nhảy đến từ giá: APT (ammonium paratungstate, dạng muối vonfram thương mại) bình quân gần gấp 6 lần một năm trước. Đáng chú ý, giá quý này giảm khoảng 4% so với quý trước, và lợi nhuận vẫn tăng, cho thấy các yếu tố ngoài giá như hàm lượng vonfram cũng góp phần. Bài MSR tăng gần 50% trong 1 tháng phân tích kỹ hơn về nhịp giá của cổ phiếu vonfram.
Lợi nhuận tăng gấp ba có phải chỉ nhờ “nền thấp”?
Một phần, nhưng không phải toàn bộ. Hiệu ứng nền thấp nghĩa là so với một năm trước vốn đã yếu thì mức tăng nhìn rất ấn tượng. Ví dụ đơn giản: lợi nhuận từ 5 tỷ lên 2.148 tỷ nghe như phép màu, nhưng điểm xuất phát gần như bằng không. Bài Lãi tăng 230% có phải tin vui? Hiệu ứng nền thấp giải thích khái niệm này và cách tự kiểm tra.
Nhưng cũng cần công bằng: phần tiêu dùng tăng 18% trên nền doanh thu hơn 22.000 tỷ đồng mỗi quý, không phải kiểu tăng “từ số không”. Và so Q3 với Q2, MSR vẫn tăng khoảng 29%. Vì vậy bức tranh gồm hai lớp: một lớp tăng trưởng ổn định, một lớp hưởng chu kỳ giá. Bài Bán lẻ VN30 quý 3/2026 đặt MSN cạnh MWG để so sánh nhịp tăng.
Nhà đầu tư nên đọc tiếp những gì?
Có ba việc đáng theo dõi, nêu cả hai chiều để cân nhắc.
Mặt tích cực có thể có. Nếu mảng tiêu dùng giữ nhịp hai chữ số và WinCommerce duy trì đà mở cửa hàng, nền lợi nhuận cốt lõi dày hơn. Báo cáo cũng nêu mục tiêu giảm nợ ở công ty mẹ và trả lại vốn cho cổ đông trong trung hạn, dù chưa có con số hay lịch trình cụ thể trong nguồn đã dẫn.
Mặt rủi ro cần nhớ. Nếu giá vonfram quay đầu mạnh, đóng góp từ MSR có thể co lại nhanh. Phần thu nhập từ Techcombank (1.410 tỷ đồng trong Q3) phụ thuộc kết quả ngân hàng, xem thêm lợi nhuận quý 3 Techcombank 2026. Ngoài ra, nhóm MCH từng chịu áp lực bán ròng của khối ngoại, như bài Khối ngoại bán ròng MCH đã ghi nhận.
Dữ liệu còn thiếu. Nguồn đã dẫn không có số liệu về Phúc Long hay mức nợ vay hợp nhất, nên chưa thể đánh giá đòn bẩy. Nên đối chiếu thêm báo cáo tài chính chi tiết trên trang công bố thông tin của công ty trước khi rút ra kết luận.
Câu hỏi thường gặp
Masan lãi bao nhiêu trong 9 tháng đầu năm 2026?
Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số là 10.325 tỷ đồng; sau lợi ích cổ đông thiểu số là 8.042 tỷ đồng, theo báo cáo đăng ngày 22/10/2026.
Lợi nhuận 9 tháng của MSN đã vượt kế hoạch năm chưa?
Đã vượt kế hoạch cơ sở điều chỉnh 10.000 tỷ đồng ở thước đo lợi nhuận trước lợi ích cổ đông thiểu số. Kế hoạch có thể điều chỉnh tiếp, nên cần theo dõi thông báo chính thức của công ty.
MSR đóng góp bao nhiêu vào lợi nhuận Masan?
Lợi nhuận Q3 của MSR là 2.148 tỷ đồng, so với 4.552 tỷ đồng của toàn tập đoàn, nhưng hai con số không cộng trừ trực tiếp vì còn các khoản chi phí và đóng góp của công ty mẹ khác.
Giá vonfram giảm thì MSN bị ảnh hưởng thế nào?
Mảng MSR phụ thuộc đáng kể vào giá APT nên lợi nhuận mảng này có thể giảm khi giá giảm. Mức độ ảnh hưởng đến tập đoàn còn tùy sản lượng và các mảng còn lại.
Cập nhật theo số liệu công bố ngày 22/10/2026. Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.