
Đặt hai con số cạnh nhau: tổng tài sản vượt mốc 1 triệu tỷ đồng, nhưng lợi nhuận quý 3 giảm hơn một nửa. Đó là bức tranh Sacombank (STB) vừa công bố tối 27/10/2026, và đây cũng là cái tên đầu tiên trong rổ VN30 báo lãi sụt mạnh giữa mùa báo cáo mà đa số ngân hàng cùng rổ đang lập kỷ lục. Câu hỏi đáng hỏi không phải “lãi bao nhiêu”, mà là tiền đi đâu giữa dòng doanh thu đang tăng.
- Sacombank quý 3/2026: lợi nhuận trước thuế 1.757 tỷ đồng, giảm 52% so với cùng kỳ; 9 tháng đạt 5.893 tỷ, giảm 46,4% (theo CafeF, 27/10/2026).
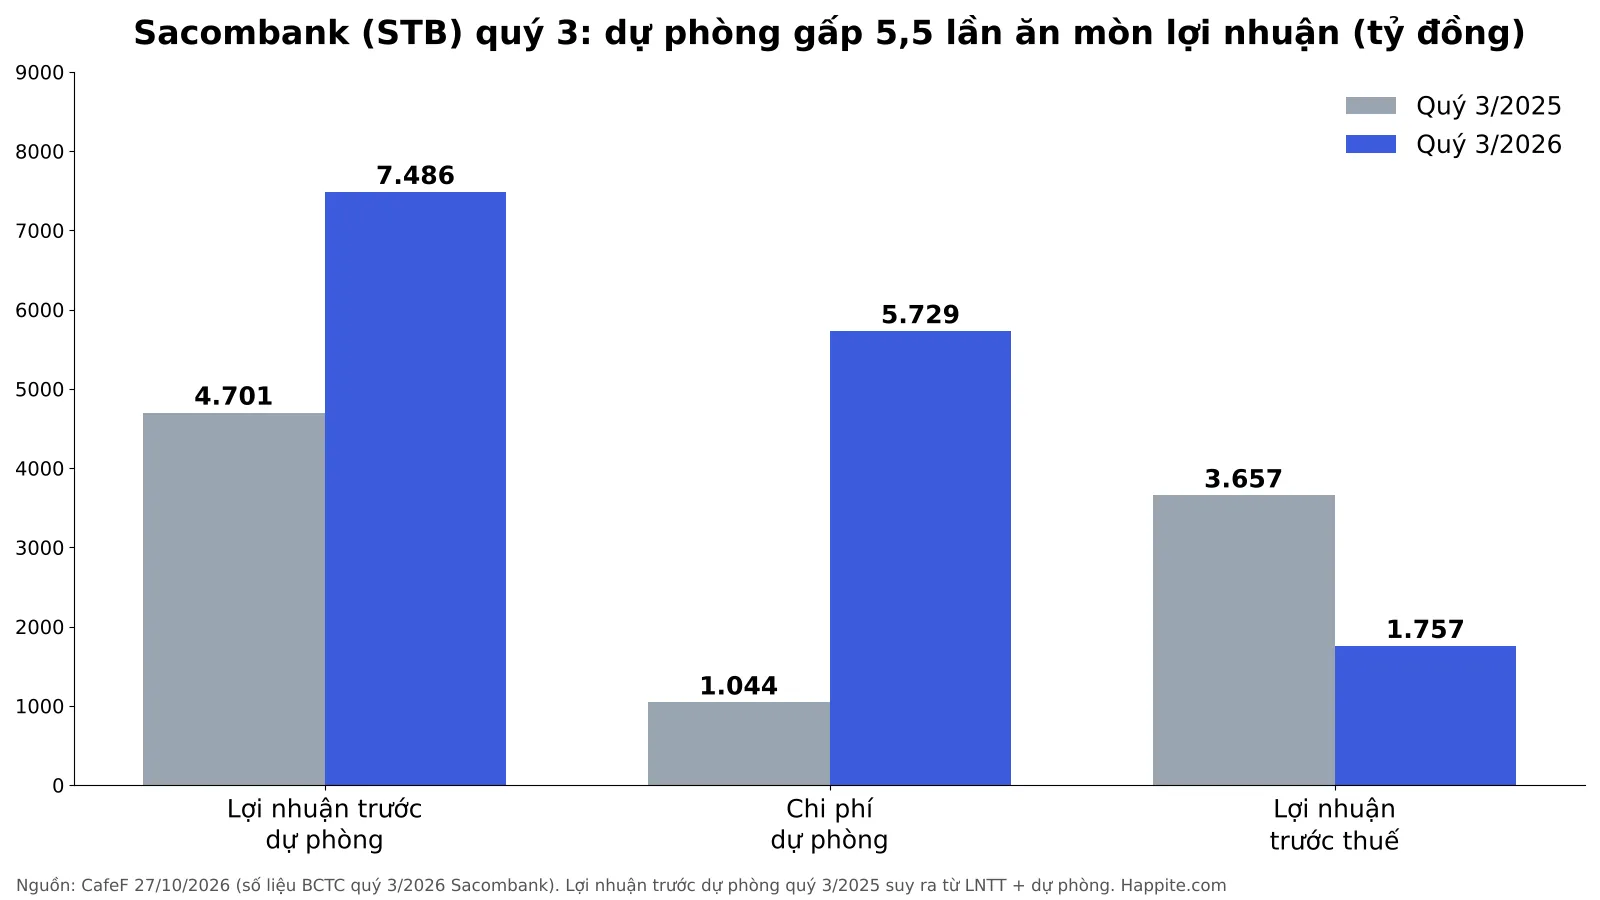
- Thủ phạm là chi phí dự phòng: 5.729 tỷ trong quý, gấp khoảng 5,5 lần cùng kỳ. Lợi nhuận trước dự phòng thực ra tăng 59,3%.
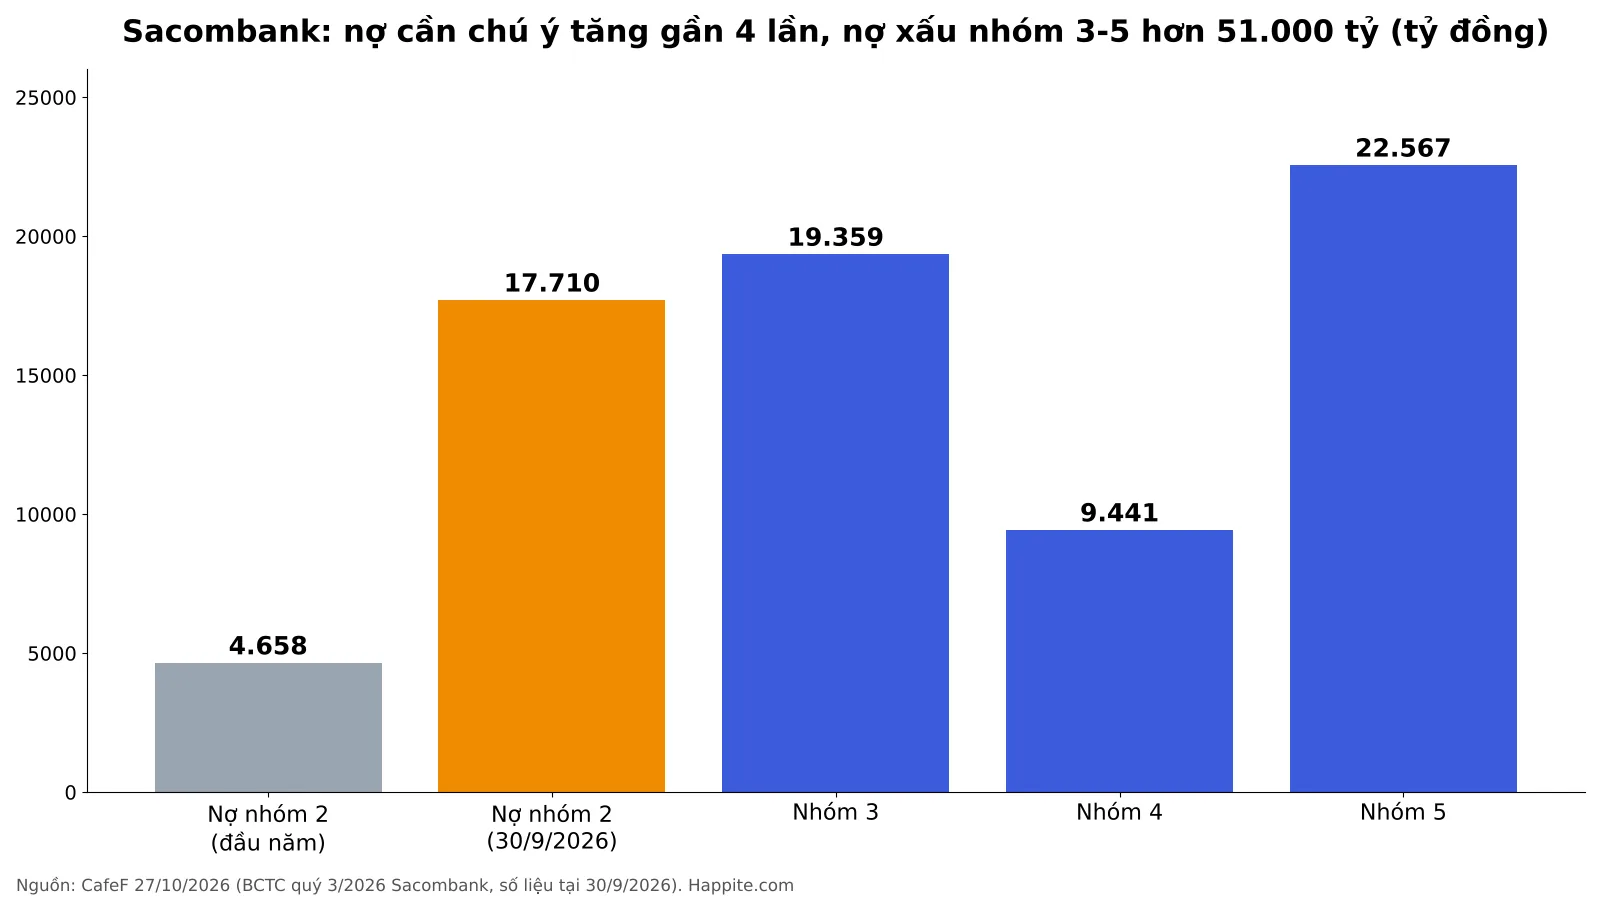
- Nợ xấu nhóm 3-5 khoảng 51.367 tỷ đồng (tỷ lệ khoảng 7,33%), nợ cần chú ý nhóm 2 tăng từ 4.658 tỷ lên 17.710 tỷ.
- Mục tiêu năm là lợi nhuận 8.100 tỷ và nợ xấu dưới 5%; sau 9 tháng, tiến độ lợi nhuận khoảng 73% nhưng nợ xấu đi ngược mục tiêu.
Sacombank lợi nhuận quý 3 2026 giảm bao nhiêu và vì sao?
Theo số liệu báo cáo tài chính quý 3/2026 được CafeF tổng hợp ngày 27/10, Sacombank ghi nhận lợi nhuận trước thuế 1.757 tỷ đồng, so với 3.657 tỷ cùng kỳ năm trước, tức giảm 52%. Lợi nhuận sau thuế còn 1.347 tỷ, giảm 53,6%. Cộng dồn 9 tháng, lợi nhuận trước thuế là 5.893 tỷ đồng, giảm 46,4% so với 10.988 tỷ.
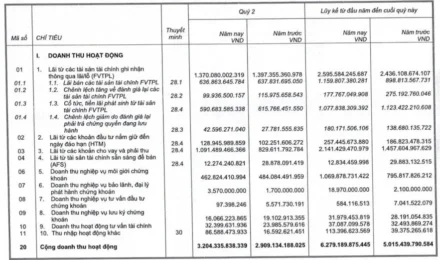
Điểm đáng chú ý nằm ở chỗ doanh thu không hề “chết”. Tổng thu nhập hoạt động 9 tháng khoảng 28.195 tỷ đồng, tăng 11,7%; chi phí hoạt động giảm 19,3% xuống 9.053 tỷ. Kết quả là lợi nhuận trước dự phòng 9 tháng đạt 18.741 tỷ, tăng 42,6%. Nói cách khác, bộ máy kiếm tiền chạy tốt hơn năm ngoái, nhưng phần lớn thành quả được chuyển thẳng vào “quỹ phòng thân”.
Chi phí dự phòng là gì và vì sao nó nuốt lợi nhuận của STB?
Chi phí dự phòng giống khoản tiền nhà hàng để riêng phòng khi khách quen có thể quỵt hóa đơn: chưa mất thật, nhưng đã trừ khỏi lãi để lỡ có chuyện thì không bị động. Quý 3, Sacombank trích 5.729 tỷ đồng, so với 1.044 tỷ cùng kỳ, gấp khoảng 5,5 lần. Tính chung 9 tháng, khoản này là 12.848 tỷ, gần 6 lần mức 2.152 tỷ của năm trước.
Cách đọc hợp lý là chia lợi nhuận thành hai lớp. Lớp thứ nhất là lợi nhuận trước dự phòng, thước đo sức kiếm tiền cốt lõi: quý 3 đạt 7.486 tỷ, tăng 59,3%. Lớp thứ hai là phần còn lại sau khi trừ dự phòng. Với STB, lớp thứ nhất tăng mạnh nhưng lớp thứ hai teo lại, và đó là lý do cùng một báo cáo có thể vừa “đẹp” vừa “xấu” tùy cách nhìn.
Bối cảnh này không mới. Hồi tháng 7, bức tranh phân hóa KQKD ngân hàng VN30 quý 2/2026 đã cho thấy STB sụt mạnh trong khi nhiều ngân hàng khác tăng tốc, còn cơ chế CASA, NIM và chi phí dự phòng giữa VPB và STB giải thích vì sao hai ngân hàng cùng chịu mặt bằng lãi suất lại cho ra hai kết quả khác biệt.
Nợ xấu của Sacombank đang ở đâu so với mục tiêu năm?
Tại 30/9/2026, nợ xấu nhóm 3-5 của Sacombank khoảng 51.367 tỷ đồng, tương ứng tỷ lệ khoảng 7,33% theo CafeF, so với 6,41% hồi đầu năm. Cơ cấu gồm nhóm 3 là 19.359 tỷ, nhóm 4 là 9.441 tỷ và nhóm 5 là 22.567 tỷ. Riêng nhóm 5 (nợ có khả năng mất vốn) chiếm gần một nửa. Cần lưu ý cách tính tỷ lệ có thể khác nhau giữa các nguồn, nên con số cuối cùng nên đối chiếu thuyết minh BCTC của ngân hàng.
Đáng theo dõi hơn là nợ nhóm 2 (nợ cần chú ý, chậm trả 10-90 ngày) tăng từ 4.658 tỷ lên 17.710 tỷ, gần 4 lần chỉ trong chín tháng. Nhóm này là “phòng chờ” trước khi một khoản vay có thể chuyển thành nợ xấu, nên mức tăng nhanh giải thích phần nào việc ngân hàng trích dự phòng dày tay.
Mục tiêu do ngân hàng đặt ra từ đầu năm (theo Vietstock, 10/03/2026) là lợi nhuận trước thuế 8.100 tỷ đồng và tỷ lệ nợ xấu bảng cân đối dưới 5%. Sau 9 tháng, lợi nhuận đạt khoảng 73% kế hoạch, trong khi chỉ tiêu nợ xấu đang đi theo hướng ngược lại.
Thu nhập lãi thuần và thu ngoài lãi của STB thay đổi thế nào?
Thu nhập lãi thuần quý 3 là 5.228 tỷ đồng, giảm 33,6%. Nguyên nhân: thu lãi tăng 16,2% lên 18.535 tỷ, nhưng chi phí lãi tăng tới 64,8% lên 13.307 tỷ. Tiền gửi khách hàng tăng khoảng 25,4% so với đầu năm lên 775.422 tỷ, nghĩa là ngân hàng đang huy động nhiều và trả giá cao hơn. Đây là câu chuyện biên lãi (NIM) bị ép, vốn cũng là chủ đề trong phân tích ngân hàng VN30 nào chịu áp lực NIM.
Ở chiều ngược lại, thu ngoài lãi là điểm sáng: thu thuần dịch vụ quý 3 đạt 4.255 tỷ đồng, tăng hơn 6 lần; lãi ngoại hối 711 tỷ. Theo ước tính từ các khoản trong bài của CafeF, thu ngoài lãi chiếm gần 49% tổng thu nhập hoạt động quý 3. Tuy vậy, mức này vẫn chưa đủ bù khoản dự phòng tăng vọt.
| Chỉ tiêu Sacombank | Quý 3/2026 | 9 tháng 2026 |
|---|---|---|
| Lợi nhuận trước thuế | 1.757 tỷ (-52%) | 5.893 tỷ (-46,4%) |
| Thu nhập lãi thuần | 5.228 tỷ (-33,6%) | 17.517 tỷ (-17,8%) |
| Lợi nhuận trước dự phòng | 7.486 tỷ (+59,3%) | 18.741 tỷ (+42,6%) |
| Chi phí dự phòng | 5.729 tỷ (gấp ~5,5 lần) | 12.848 tỷ (gần 6 lần) |
STB so với các ngân hàng VN30 khác trong mùa báo cáo quý 3 ra sao?
Cùng ngày, số liệu CafeF tổng hợp cho thấy nhiều ngân hàng trong rổ tăng trưởng: VPBank lợi nhuận trước thuế 9 tháng gần 30.000 tỷ (tăng gần 47%), Techcombank 28.900 tỷ (tăng 23,7%), ACB trên 16.600 tỷ (tăng hơn 3%), LPBank 10.421 tỷ (tăng gần 9%). Chi tiết từng ngân hàng có trong các bài về VPBank, Techcombank và ACB. Báo cáo dự báo trước mùa công bố (VPBankS, CafeF 07/10/2026) từng xếp STB là ngân hàng duy nhất trong nhóm theo dõi bị dự báo giảm lợi nhuận quý 3, và kết quả thực tế đi đúng hướng đó: lợi nhuận sau thuế giảm 53,6%, sâu hơn mức dự báo giảm 49,9%.
Với nhà đầu tư theo dõi rổ VN30, đây là minh họa rõ cho khái niệm “phân hóa”: cùng một mặt bằng lãi suất, cùng tăng trưởng tín dụng hai chữ số (dư nợ STB tăng 12,5% lên 682.457 tỷ), nhưng chất lượng tài sản quyết định phần lãi còn lại sau cùng. Bức tranh tổng thể của mùa báo cáo có thể xem thêm tại bài tổng hợp lợi nhuận quý 3 VN30, còn cơ chế dự phòng nợ xấu giúp hiểu vì sao “tấm đệm” có thể bốc hơi nhanh.
Nhà đầu tư nên theo dõi gì tiếp theo ở Sacombank?
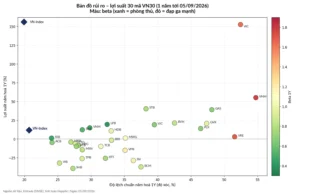
Không có công thức đoán giá, nhưng có vài biến số đáng ghi vào sổ tay. Một là tốc độ trích dự phòng quý 4: nếu nợ nhóm 2 tiếp tục chuyển xấu, áp lực còn kéo dài; nếu thu hồi nợ tốt, dự phòng có thể nhẹ đi. Hai là biên lãi thuần khi chi phí huy động đang tăng nhanh hơn thu lãi. Ba là tiến độ xử lý nợ xấu, trong đó khung pháp lý VAMC mới là yếu tố có thể tác động. Cuối cùng, vị thế của STB trong các chỉ số rủi ro được tóm tắt ở bản đồ rủi ro VN30 tháng 10/2026.
Cả hai chiều đều cần nhìn: dự phòng dày có thể là bước làm sạch bảng cân đối giúp kỳ sau nhẹ gánh hơn, nhưng cũng có thể là tín hiệu rủi ro chưa hết. Số liệu quý 3 chưa đủ để kết luận bên nào đúng.
Câu hỏi thường gặp
Sacombank lợi nhuận quý 3 2026 là bao nhiêu?
Lợi nhuận trước thuế quý 3/2026 là 1.757 tỷ đồng, giảm 52% so với cùng kỳ; lợi nhuận sau thuế 1.347 tỷ đồng (CafeF, 27/10/2026).
Vì sao lợi nhuận Sacombank giảm dù doanh thu tăng?
Chi phí dự phòng rủi ro tín dụng tăng lên 5.729 tỷ đồng trong quý, gấp khoảng 5,5 lần cùng kỳ, và chi phí lãi tăng nhanh hơn thu lãi nên thu nhập lãi thuần giảm 33,6%.
Nợ xấu Sacombank hiện bao nhiêu?
Theo CafeF, nợ nhóm 3-5 tại 30/9/2026 khoảng 51.367 tỷ đồng, tỷ lệ khoảng 7,33%, cao hơn mức 6,41% đầu năm và cao hơn mục tiêu dưới 5% của năm 2026.
Chi phí dự phòng cao có phải là tin xấu?
Không hẳn. Dự phòng cao làm giảm lợi nhuận hiện tại nhưng tạo đệm cho rủi ro tương lai. Điều quan trọng là xem nợ xấu và nợ nhóm 2 có tiếp tục tăng hay không ở các kỳ sau.
Số liệu tổng hợp từ CafeF (27/10/2026; bài tổng hợp 15 ngân hàng; dự báo quý 3) và Vietstock. Đây là số liệu chưa kiểm toán, có thể được điều chỉnh.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.