
Cô Ba bán tạp hóa đầu hẻm chốt với bạn hàng: ba tháng nữa giao 100 ký đậu phộng, giá hôm nay là 40.000 đồng một ký, dù đến lúc đó giá chợ lên hay xuống thì cô vẫn lấy đúng giá ấy. Một lời hẹn giá cho tương lai như vậy chính là hình mẫu của công cụ tài chính phái sinh. Ngân hàng cũng “hẹn giá” như cô Ba, chỉ khác là con số nhân lên hàng chục, hàng trăm nghìn tỷ đồng, và chúng nằm rải rác trong BCTC chứ không nằm trên một dòng thật to.
- Hiểu công cụ tài chính phái sinh là gì và ba loại hay gặp nhất ở ngân hàng Việt Nam: kỳ hạn tiền tệ, hoán đổi tiền tệ, hoán đổi lãi suất.
- Biết tìm chúng ở ba chỗ: bảng cân đối, thuyết minh và báo cáo kết quả kinh doanh.
- Phân biệt được “giá trị hợp đồng” (rất lớn) với “số ghi sổ thuần” (rất nhỏ), bằng số thật của Techcombank và ACB năm 2025.
- Nắm điểm khác nhau giữa chuẩn mực VAS và IFRS khi ghi nhận phái sinh, và bài học từ vụ “cá voi London” của JPMorgan.
Công cụ tài chính phái sinh là gì?
Công cụ tài chính phái sinh là hợp đồng có giá trị thay đổi theo giá của một thứ khác (tỷ giá, lãi suất, giá hàng hóa), và được thanh toán vào một ngày trong tương lai. Bản thân hợp đồng không phải là tiền; nó chỉ là một lời hứa về cách hai bên sẽ trả nhau khi đến hạn. Một thuật ngữ nữa cần nhớ: “tài sản cơ sở” là thứ mà giá trị hợp đồng bám theo, ví dụ tỷ giá USD/VND.
Trong BCTC ngân hàng Việt Nam, bạn sẽ gặp chủ yếu ba loại:
| Loại hợp đồng | Hiểu đơn giản | Ví dụ đời thường |
|---|---|---|
| Giao dịch kỳ hạn tiền tệ | Hẹn mua/bán ngoại tệ ở một ngày sau, với tỷ giá chốt từ hôm nay | Cô Ba chốt giá đậu phộng cho ba tháng sau |
| Giao dịch hoán đổi tiền tệ | Đổi tiền này lấy tiền kia hôm nay, và hẹn đổi ngược lại vào ngày đáo hạn | Chú Bảy chạy Grab đổi tạm xe với bạn một tháng, hết tháng đổi lại |
| Giao dịch hoán đổi lãi suất | Hai bên đổi cách tính lãi cho nhau (lãi cố định lấy lãi thả nổi), không đổi tiền gốc | Chị Lan đang vay trả góp lãi thả nổi, muốn “chốt” lãi cố định cho yên tâm |
Vì sao ngân hàng có nhiều phái sinh hơn doanh nghiệp thông thường?
Vì ngân hàng làm nghề trung gian giữa những người cần tiền và người dư tiền, mà hai bên thường lệch nhau cả về loại tiền lẫn kiểu lãi suất. Một ngân hàng nhận tiền gửi chủ yếu bằng đồng, trong khi khách hàng xuất nhập khẩu cần vay, cần thanh toán bằng đô la. Hoán đổi tiền tệ là cách để ngân hàng “xoay” đồng sang đô la (và ngược lại) có kỳ hạn mà không phải chịu rủi ro tỷ giá trong thời gian đó. Cùng lúc, doanh nghiệp vay lãi thả nổi muốn khóa chi phí lãi vay sẽ tìm ngân hàng để làm hoán đổi lãi suất. Đây là logic nghiệp vụ chung của ngành; còn mỗi ngân hàng dùng nhiều hay ít là chuyện của từng bản BCTC.
Khung pháp lý cũng cho phép điều này: ví dụ sản phẩm phái sinh lãi suất của ngân hàng thương mại từng được hướng dẫn tại Thông tư 01/2015/TT-NHNN (bạn nên kiểm tra văn bản còn hiệu lực hay đã được thay thế khi tra cứu). Với bài này, chúng ta chỉ cần nhớ: ngân hàng ký phái sinh vừa để phục vụ khách hàng, vừa để cân đối vị thế của chính ngân hàng, và BCTC phải cho người đọc thấy quy mô của hoạt động đó.
Tìm công cụ phái sinh ở đâu trong BCTC ngân hàng?
Có ba chỗ cần lục, và cả ba đều nằm trong bộ BCTC hợp nhất đã kiểm toán. Chúng ta lần lượt đi qua.
Chỗ thứ nhất là bảng cân đối (mẫu B02/TCTD-HN). Phái sinh có một dòng riêng, tên rất dài: “Các công cụ tài chính phái sinh và các tài sản tài chính khác” ở bên tài sản, hoặc “Các công cụ tài chính phái sinh và các khoản nợ tài chính khác” ở bên nợ phải trả. Dòng nào xuất hiện tùy vào việc hợp đồng đang có lời (tài sản) hay đang lỗ (nợ phải trả) tại ngày chốt sổ. Techcombank ghi 2.416.947 triệu đồng ở bên nợ phải trả, còn ACB ghi 324.298 triệu đồng ở bên tài sản.
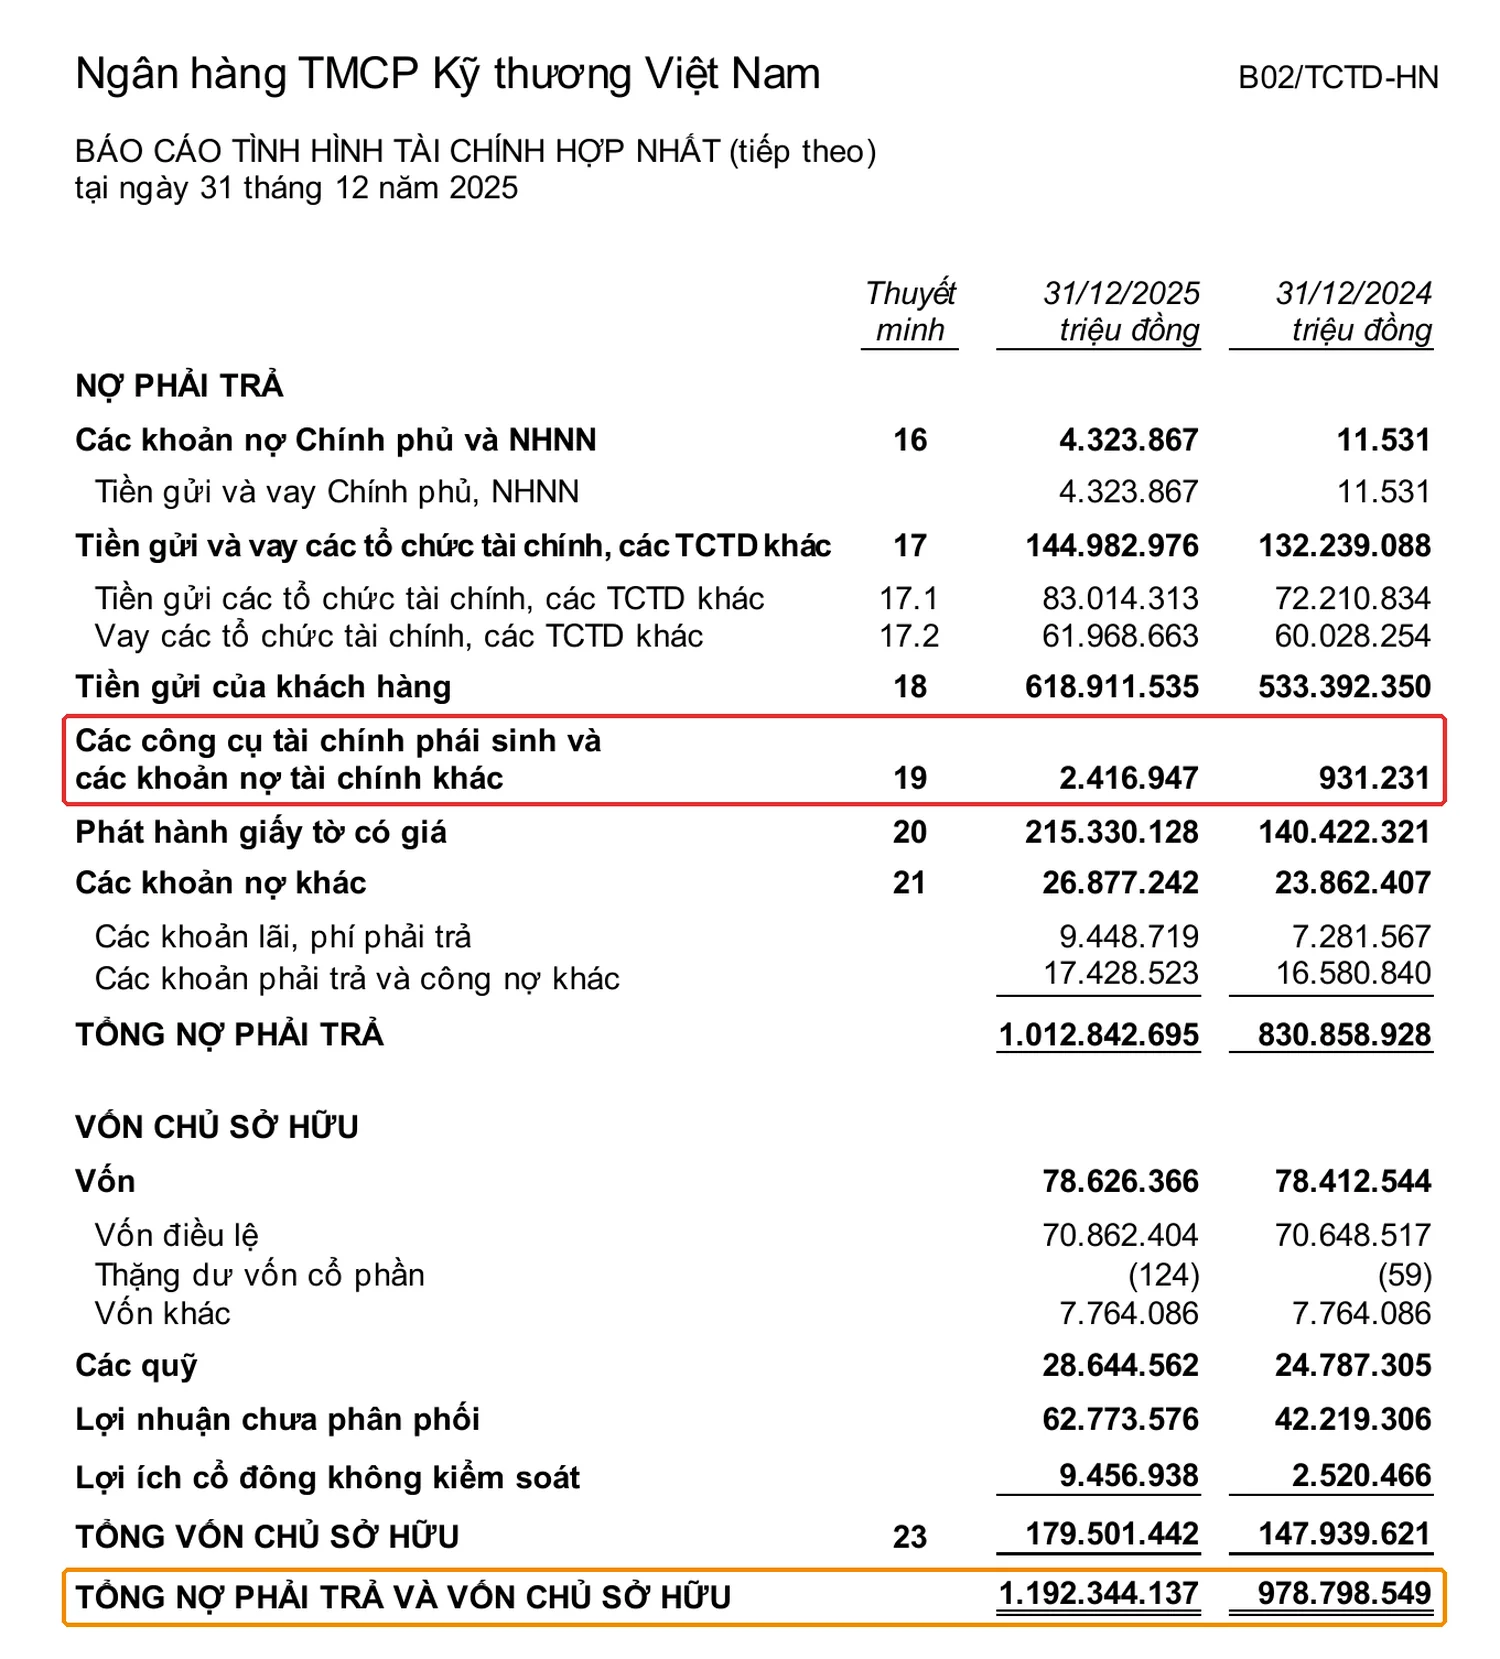
Nhìn dòng được khoanh đỏ: 2.416.947 triệu đồng (khoảng 2.417 tỷ) chỉ là một nét nhỏ trong tổng nguồn vốn hơn 1,19 triệu tỷ đồng của Techcombank. Còn số cam kết thực sự đang “treo” thì nằm ở chỗ thứ hai.
Chỗ thứ hai là phần thuyết minh. Techcombank dành thuyết minh số 19, ACB dành thuyết minh số 8, đều liệt kê từng loại hợp đồng kèm hai nhóm số: giá trị hợp đồng và giá trị ghi sổ. Nếu bạn chưa quen với phần này, bài Thuyết minh BCTC là gì sẽ giúp bạn có bản đồ chung trước.
Chỗ thứ ba là báo cáo kết quả kinh doanh và các thuyết minh liên quan. Lãi và lỗ từ phái sinh tiền tệ nằm trong “Lãi thuần từ hoạt động kinh doanh ngoại hối”; phái sinh lãi suất và hàng hóa thường được ghi ở thu nhập hoặc chi phí hoạt động khác tùy ngân hàng.
“Giá trị hợp đồng” khác “số ghi sổ thuần” thế nào?
Giá trị hợp đồng (còn gọi là giá trị danh nghĩa) là số tiền gốc mà hợp đồng nhắc tới; số ghi sổ thuần là phần chênh lệch lãi/lỗ cộng dồn của các hợp đồng đó tại ngày cuối năm. Hai con số này cách nhau hàng trăm lần, và đó là điều người mới hay giật mình nhất. Ví von cho dễ: cô Ba ký hợp đồng 100 ký đậu phộng, trị giá 4 triệu đồng. Nếu đến hạn giá chợ là 42.000 đồng một ký thì cô “lời” 200.000 đồng so với giá chợ. Con số 4 triệu là giá trị hợp đồng, 200.000 đồng mới là số ghi sổ.
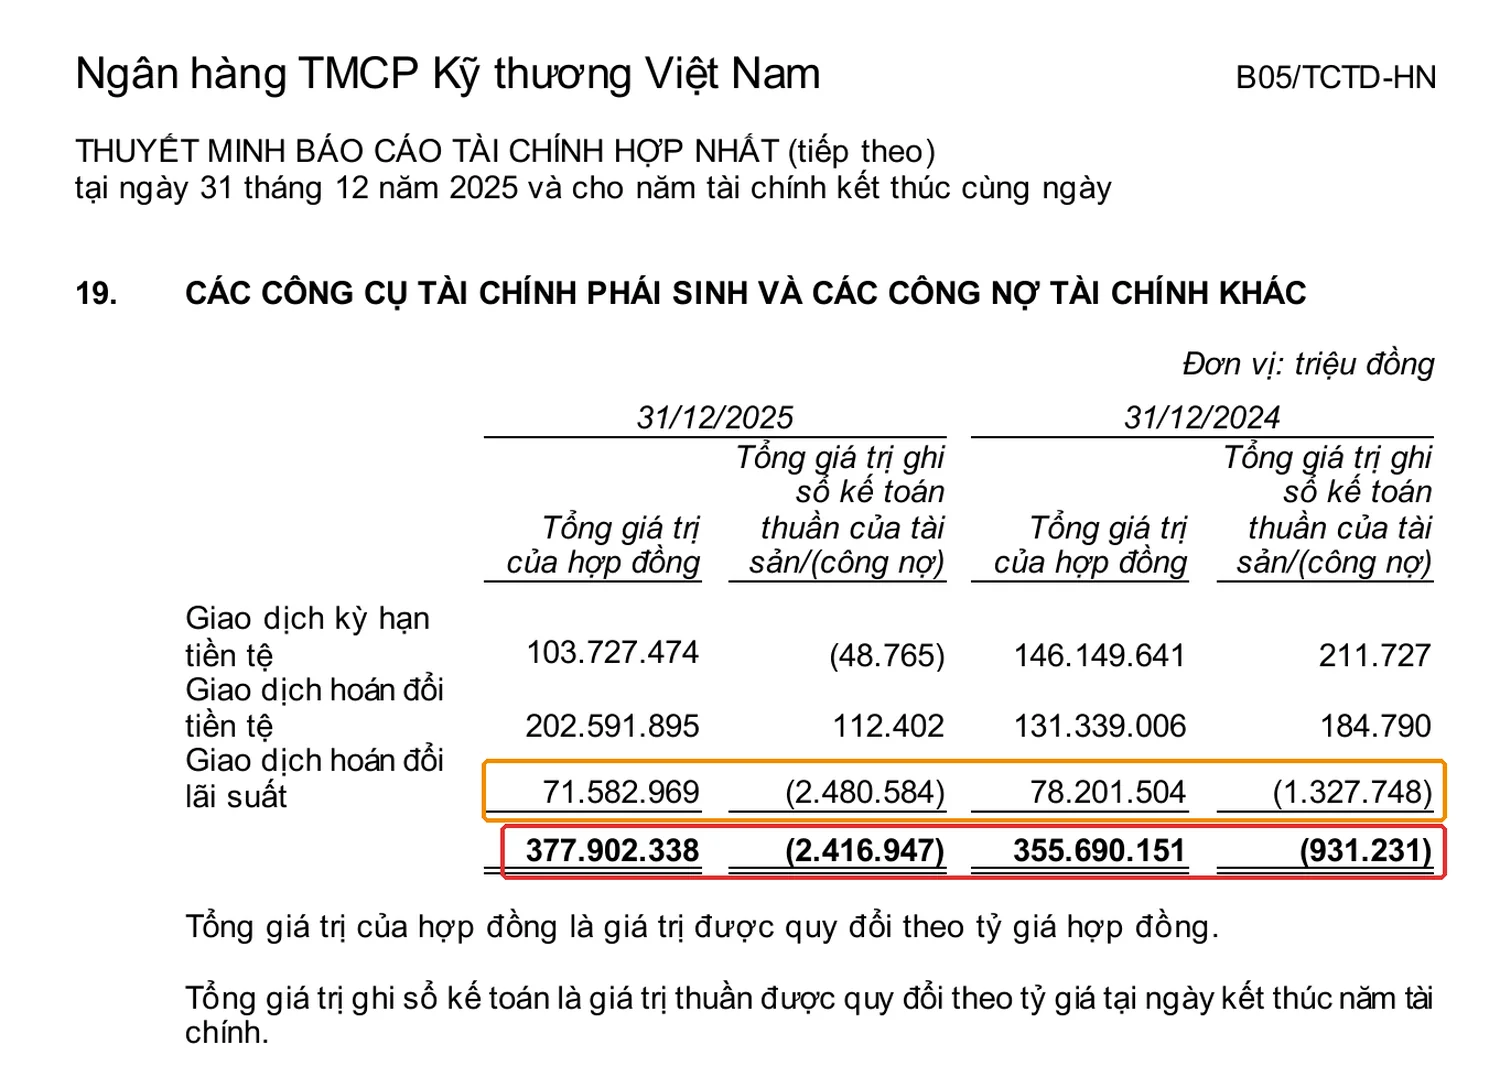
Trong thuyết minh 19 của Techcombank (trang PDF 62), dòng tổng cộng cho thấy giá trị hợp đồng 377.902.338 triệu đồng nhưng giá trị ghi sổ thuần chỉ là âm 2.416.947 triệu đồng. Phần lớn số âm đó đến từ hoán đổi lãi suất (khung cam): hợp đồng 71.582.969 triệu đồng, ghi sổ thuần âm 2.480.584 triệu đồng. Năm trước, hoán đổi lãi suất ghi âm 1.327.748 triệu đồng, và tổng ghi sổ thuần của cả nhóm phái sinh là âm 931.231 triệu đồng, tức năm 2025 số âm tăng khoảng 2,6 lần (2.416.947 / 931.231 = 2,6). Chúng ta chỉ đọc được con số, còn lý do vì sao âm hơn thì BCTC không giải thích chi tiết, nên người học đừng vội kết luận.
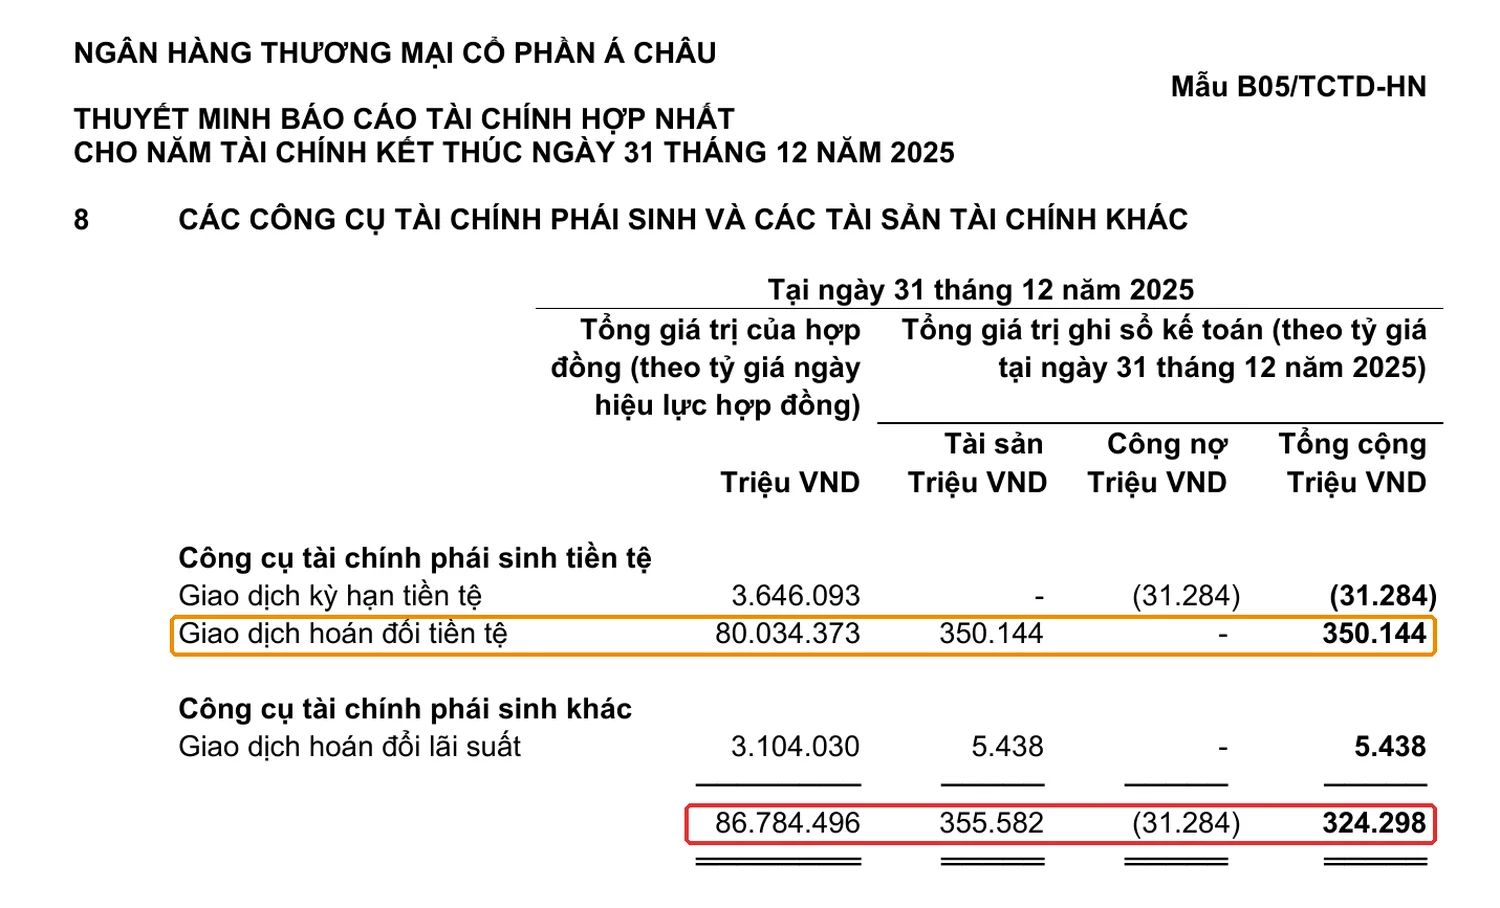
Còn ACB (thuyết minh 8, trang PDF 49) có cấu trúc rất giống: tổng giá trị hợp đồng 86.784.496 triệu đồng, tổng ghi sổ là 324.298 triệu đồng. Hoán đổi tiền tệ chiếm gần như toàn bộ (80.034.373 / 86.784.496 = 92,2%), nên nhìn qua là biết ACB chủ yếu dùng phái sinh để hoán đổi đô la lấy đồng, ít dùng hoán đổi lãi suất (3.104.030 triệu đồng). Hai ngân hàng, hai “tính cách” khác nhau; bảng dưới tóm gọn phép tính chúng ta vừa làm.
| Chỉ tiêu (31/12/2025, triệu đồng) | Techcombank | ACB |
|---|---|---|
| Tổng giá trị hợp đồng phái sinh | 377.902.338 | 86.784.496 |
| Tổng tài sản (tổng nguồn vốn) | 1.192.344.137 | 1.025.850.127 |
| Giá trị hợp đồng / tổng tài sản | 31,7% | 8,5% |
| Giá trị ghi sổ thuần | (2.416.947) | 324.298 |
| Ghi sổ thuần / tổng tài sản | -0,20% | +0,03% |
Phép tính theo từng ngân hàng: Techcombank 377.902.338 / 1.192.344.137 = 31,7% và 2.416.947 / 1.192.344.137 = 0,20%; ACB 86.784.496 / 1.025.850.127 = 8,5% và 324.298 / 1.025.850.127 = 0,03%. Techcombank ghi sổ âm 2.416.947 triệu đồng cũng tương đương khoảng 1,35% vốn chủ sở hữu (2.416.947 / 179.501.442). Đây là phép tính của Happite để minh họa quy mô, không phải chỉ tiêu do ngân hàng công bố.
Một lưu ý để không hiểu nhầm: tỷ lệ 31,7% không có nghĩa Techcombank “rủi ro gấp bốn lần” ACB. Hợp đồng hoán đổi thường có hai chiều ngược nhau (mua rồi bán lại), nên giá trị danh nghĩa phình ra rất nhanh mà rủi ro ròng nhỏ hơn nhiều. Con số này giúp chúng ta biết hoạt động lớn tới đâu, không phải để chấm điểm.
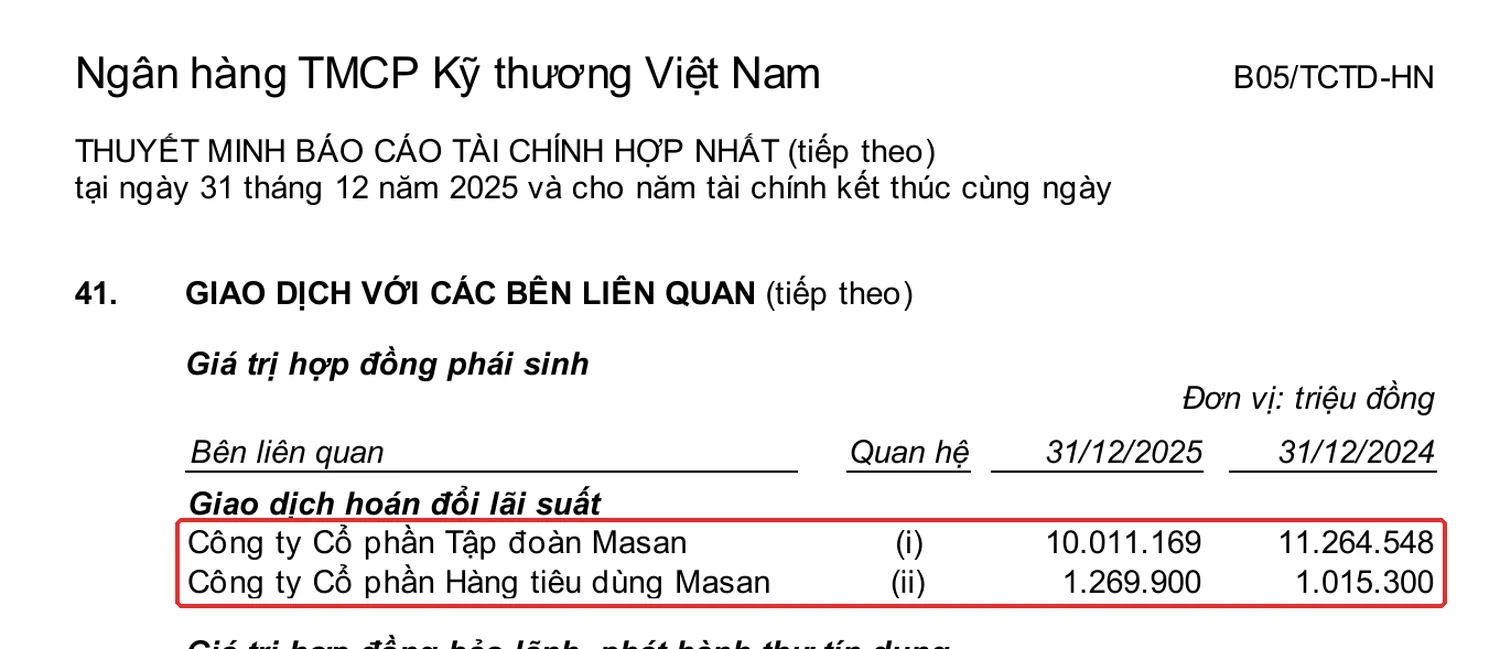
Cũng nên nhìn thêm bảng thuyết minh bên liên quan. Techcombank (thuyết minh 41, trang PDF 82) liệt kê các hợp đồng hoán đổi lãi suất với Công ty Cổ phần Tập đoàn Masan (10.011.169 triệu đồng) và Công ty Cổ phần Hàng tiêu dùng Masan (1.269.900 triệu đồng), tổng cộng 11.281.069 triệu đồng, tương đương khoảng 15,8% giá trị hoán đổi lãi suất toàn ngân hàng (11.281.069 / 71.582.969). Việc đối tác phái sinh là bên liên quan là một chi tiết đáng ghi chú; bạn có thể xem thêm cách đọc nhóm này ở bài doanh thu bên liên quan.
Phái sinh đi vào báo cáo kết quả kinh doanh như thế nào?
Lãi và lỗ từ phái sinh không nằm ở một dòng riêng; chúng được chia vào các thuyết minh thu nhập, nên phải cộng trừ lại mới thấy bức tranh. Với Techcombank năm 2025 (thuyết minh 27, trang PDF 69): lãi từ phái sinh tiền tệ 1.306.934 triệu đồng, lỗ từ phái sinh tiền tệ 1.912.251 triệu đồng, nghĩa là riêng nhóm này âm 605.317 triệu đồng (năm 2024 âm 1.089.894 triệu đồng). Nhưng ngay bên cạnh, lãi từ kinh doanh ngoại tệ giao ngay là 2.247.692 triệu đồng, nên tổng “lãi thuần từ hoạt động kinh doanh ngoại hối” vẫn dương 1.642.201 triệu đồng. Ở thuyết minh 30 (trang PDF 71), phái sinh khác có thu 4.727.679 và chi 4.263.240 triệu đồng, chênh dương 464.439 triệu đồng.
Với ACB (thuyết minh 26, trang PDF 68): thu từ phái sinh tiền tệ 413.520 triệu đồng, chi 631.321 triệu đồng, chênh âm 217.801 triệu đồng, trong khi lãi thuần cả hoạt động ngoại hối là 1.731.886 triệu đồng. Quy luật chung của hai ngân hàng: nhìn riêng phái sinh thì có thể âm, nhưng giao dịch hoán đổi vốn có một chân giao ngay và một chân kỳ hạn, nên nên đọc hai chân cùng nhau. Đây là cách người làm nghề thường nhìn; BCTC không tách riêng “lãi của cặp swap” cho chúng ta.
Về cách ghi nhận, chính sách kế toán của ACB (trang PDF 29) cho biết lãi hoặc lỗ chưa thực hiện của hợp đồng kỳ hạn tiền tệ được ghi vào chênh lệch tỷ giá trên bảng cân đối cuối mỗi tháng rồi kết chuyển vào báo cáo kết quả kinh doanh cuối năm; Techcombank (trang PDF 40) mô tả chênh lệch giữa tỷ giá giao ngay và kỳ hạn được phân bổ đường thẳng trong thời hạn hợp đồng. Hai ngân hàng làm hơi khác nhau, và đó là lý do chúng ta luôn đọc phần “tóm tắt chính sách kế toán” trước khi so sánh số của hai bên. Một điểm khác: chính sách 4.24.2 của Techcombank mô tả hoán đổi lãi suất ghi nhận chênh lệch theo dồn tích, trong khi thuyết minh 19 lại cho số ghi sổ thuần âm 2.480.584 triệu đồng. Hai chỗ này nên được đọc cạnh nhau; BCTC không nêu chi tiết cách tính số âm đó, nên chúng ta không đoán.
Muốn nối phần này với rủi ro tỷ giá của doanh nghiệp thường, bạn xem thêm bài chênh lệch tỷ giá hối đoái.
Chuẩn mực VAS và IFRS khác nhau thế nào về công cụ phái sinh?
Điểm khác lớn nhất: IFRS có chuẩn mực riêng về ghi nhận và đo lường công cụ tài chính theo giá trị hợp lý, còn VAS hiện chưa có. Thông tư 210/2009/TT-BTC mới chủ yếu hướng dẫn trình bày và thuyết minh thông tin công cụ tài chính, chưa hướng dẫn cách ghi nhận và đánh giá giá trị hợp lý của tài sản, nợ tài chính (theo tóm tắt của Tạp chí Công Thương). Vì vậy, các ngân hàng Việt Nam theo VAS và chế độ kế toán của NHNN, và bạn thấy mỗi ngân hàng mô tả chính sách một kiểu như ở trên.
Lộ trình áp dụng IFRS được Bộ Tài chính đặt ra tại Quyết định 345/QĐ-BTC (16/3/2020): giai đoạn 2022 đến 2025 là tự nguyện, sau 2025 sẽ có giai đoạn bắt buộc cho một số nhóm doanh nghiệp (theo bài trên Tạp chí Công Thương; ngày áp dụng chi tiết cần tra văn bản gốc và thông báo mới nhất). Hệ quả cho người đọc: khi so sánh ngân hàng Việt với ngân hàng quốc tế, lãi/lỗ phái sinh có thể được ghi theo nguyên tắc khác nhau, nên chúng ta so sánh thận trọng. Hệ thống VAS được mô tả cùng với các thông tư kế toán ở bài chuẩn mực kế toán VAS.
Case study kinh điển thế giới: “cá voi London” của JPMorgan (2012)
Năm 2012, Văn phòng Đầu tư Trưởng (CIO) của JPMorgan Chase ở London nắm một danh mục phái sinh tín dụng “tổng hợp” khổng lồ, ban đầu được mô tả là để phòng ngừa rủi ro cho toàn ngân hàng. Khi thị trường đi ngược, khoản lỗ tính tới cuối năm lên tới khoảng 6,2 tỷ USD (theo bản trình bày của Thượng viện Mỹ năm 2013), và câu chuyện được báo chí gọi là “cá voi London” (London Whale).
Dấu vết lộ ra ở đâu? Theo thông cáo của SEC ngày 19/9/2013, JPMorgan đã báo cáo sai kết quả tài chính quý 1/2012 và thiếu kiểm soát nội bộ: bộ phận định giá không độc lập với những người giao dịch, bảng tính sai tạo ra sai lệch lớn, và kỹ thuật định giá chủ quan khiến việc “định giá cao” dễ xảy ra. Khi áp mức giá thận trọng hơn mà chính khối ngân hàng đầu tư của JPMorgan dùng cho các phái sinh tương tự, lỗ quý 1 sẽ lớn hơn khoảng 750 triệu USD; còn đối tác bên ngoài định giá một số vị thế thấp hơn khoảng 500 triệu USD so với các trader, dẫn tới các lệnh gọi ký quỹ lớn. JPMorgan nộp phạt SEC 200 triệu USD, thừa nhận các sự việc, và tổng cộng với ba cơ quan khác khoảng 920 triệu USD.
Với người mới đọc BCTC ngân hàng Việt, bài học nằm ở thói quen chứ không phải ở nghi ngờ ai: (1) luôn so giá trị hợp đồng với số ghi sổ thuần, vì số ghi sổ phụ thuộc vào cách định giá; (2) đọc phần chính sách kế toán xem phái sinh được ghi theo cách nào và có nhất quán qua các năm không; (3) xem khoản lãi lỗ phái sinh biến động mạnh thế nào giữa các năm, như thay đổi từ âm 1.089.894 sang âm 605.317 triệu đồng ở Techcombank. Nhắc lại cho rõ: ví dụ Techcombank và ACB ở trên chỉ minh họa cách đọc số, không hàm ý hai ngân hàng có sai phạm nào.
- Tải BCTC hợp nhất kiểm toán năm gần nhất của một ngân hàng bạn quan tâm (trên trang quan hệ nhà đầu tư hoặc các cổng công bố thông tin).
- Ở bảng cân đối, tìm dòng “Các công cụ tài chính phái sinh và…”, ghi lại con số và xem nó nằm bên tài sản hay bên nợ phải trả.
- Theo số thuyết minh ở cạnh dòng đó, mở bảng chi tiết: ghi tổng giá trị hợp đồng và tổng ghi sổ.
- Tính tỷ lệ giá trị hợp đồng trên tổng tài sản, giống bảng phía trên.
- Lật tới thuyết minh lãi thuần ngoại hối, cộng trừ lãi và lỗ phái sinh để thấy mức đóng góp thực.
Những bẫy thường gặp khi đọc phái sinh ngân hàng
- Nhầm giá trị hợp đồng với số tiền ngân hàng đang “đặt cược”. Hợp đồng 377.902.338 triệu đồng không có nghĩa ngân hàng mất hay lời ngần ấy; phần lãi/lỗ thực tế nhỏ hơn rất nhiều.
- Chỉ nhìn một năm. Số ghi sổ phái sinh dao động theo tỷ giá và lãi suất cuối năm; nên so ít nhất hai năm, như Techcombank từ âm 931.231 lên âm 2.416.947 triệu đồng.
- Cho rằng “phái sinh nghĩa là đầu cơ”. Phần lớn hợp đồng ở ngân hàng phục vụ nhu cầu khách hàng hoặc cân đối vốn. Phái sinh chỉ là công cụ; ý nghĩa nằm ở mục đích và quy mô.
- So số của hai ngân hàng mà quên đọc chính sách kế toán. Mỗi nơi có cách ghi nhận hơi khác, như hai đoạn chính sách chúng ta vừa đọc.
Câu hỏi thường gặp
Công cụ tài chính phái sinh trong BCTC ngân hàng là gì?
Đó là các hợp đồng như kỳ hạn tiền tệ, hoán đổi tiền tệ, hoán đổi lãi suất có giá trị phụ thuộc tỷ giá hoặc lãi suất, thanh toán trong tương lai. BCTC hiển thị chúng qua một dòng trên bảng cân đối, bảng thuyết minh riêng và các khoản lãi/lỗ trong báo cáo kết quả kinh doanh.
Vì sao giá trị hợp đồng phái sinh lớn mà số ghi sổ lại nhỏ?
Vì số ghi sổ chỉ là phần chênh lệch lãi/lỗ của hợp đồng tại ngày chốt sổ, còn giá trị hợp đồng là số tiền gốc làm cơ sở tính. Cô Ba ký hợp đồng 4 triệu đồng nhưng chỉ lời hay lỗ vài trăm nghìn là cùng một nguyên lý.
Phái sinh ở ngân hàng có nghĩa là ngân hàng đang đầu cơ?
Không nhất thiết. Ngân hàng dùng phái sinh để cân đối vốn đồng và ngoại tệ, và để phục vụ khách hàng muốn phòng ngừa tỷ giá hoặc lãi suất. BCTC không cho biết chi tiết từng hợp đồng nhằm mục đích gì, nên người đọc chỉ nên dùng số liệu để hiểu quy mô.
VAS có yêu cầu ghi phái sinh theo giá trị hợp lý như IFRS không?
VAS hiện chưa có chuẩn mực riêng về ghi nhận và đo lường công cụ tài chính theo giá trị hợp lý như IFRS 9. Thông tư 210/2009/TT-BTC chủ yếu yêu cầu thuyết minh. Lộ trình áp dụng IFRS đang được Bộ Tài chính triển khai theo Quyết định 345/QĐ-BTC.
Đọc tiếp trong series
- Cách đọc BCTC ngân hàng: bản đồ chung về các mẫu biểu và khoản mục ngân hàng.
- Dự phòng rủi ro tín dụng là gì: một khoản “đệm” khác trong BCTC ngân hàng.
- Nợ tiềm tàng là gì: những nghĩa vụ chưa nằm hẳn trên bảng cân đối.
- Về đại cương, quay lại hướng dẫn đọc báo cáo tài chính cho người mới (bài trụ của series).
Nguồn tham khảo
- Techcombank, BCTC hợp nhất kiểm toán năm 2025 (mẫu B02, B05/TCTD-HN): bảng cân đối (PDF trang 9), thuyết minh 19 (trang 62), 27 (trang 69), 30 (trang 71), 41 (trang 82), chính sách 4.24 (trang 40); techcombank.com, truy cập 10/2026.
- ACB, BCTC hợp nhất kiểm toán năm 2025: bảng cân đối (PDF trang 7), thuyết minh 8 (trang 49), 26 (trang 68), chính sách kế toán (l) (trang 29); acb.com.vn, truy cập 10/2026.
- Thông tư 210/2009/TT-BTC (trình bày và thuyết minh công cụ tài chính); Quyết định 345/QĐ-BTC ngày 16/3/2020 (lộ trình IFRS), theo Tạp chí Công Thương.
- Thông tư 01/2015/TT-NHNN về sản phẩm phái sinh lãi suất của ngân hàng thương mại (kiểm tra hiệu lực khi tra cứu).
- IASB, IFRS 9 Financial Instruments và IFRS 7 (khung chuẩn quốc tế để đối chiếu).
- SEC, Press Release 2013-187 (19/9/2013) về JPMorgan; U.S. Senate Permanent Subcommittee on Investigations (3/2013) về “London Whale”; Fox Business (19/9/2013) về mức phạt tổng cộng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.