
Cô Ba tạp hóa đầu hẻm nhận bán hộ thẻ nạp điện thoại. Khách đưa 100.000 đồng, cô giữ lại 5.000 đồng hoa hồng, 95.000 đồng trả về nhà mạng. Cuối tháng cô khoe với chị Lan kế toán: “Tháng này tao bán thẻ được 50 triệu!” Chị Lan cười: “Cô chỉ có 2,5 triệu doanh thu thôi, 47,5 triệu kia là tiền của nhà mạng.” Câu chuyện nhỏ ấy chính là vấn đề doanh thu gộp hay thuần mà các doanh nghiệp niêm yết phải trả lời trên báo cáo tài chính (BCTC) mỗi quý.
- Phân biệt được doanh nghiệp ghi doanh thu gộp (bên chính) với ghi doanh thu thuần (đại lý), và biết quy định Việt Nam nói gì.
- Thấy vì sao Petrolimex (PLX) có doanh thu 309.875 tỷ đồng nhưng lợi nhuận sau thuế chỉ bằng 0,98% doanh thu.
- Biết ba câu hỏi để tự đoán doanh nghiệp là bên chính hay đại lý ngay trong thuyết minh BCTC.
- Rút bài học từ Enron: doanh thu tăng chóng mặt chưa chắc là tin vui.
Doanh thu gộp và doanh thu thuần khác nhau thế nào?
Doanh thu gộp là toàn bộ số tiền khách trả cho hàng hóa hay dịch vụ, còn doanh thu thuần (trong ngữ cảnh đại lý) là phần chênh lệch hoặc hoa hồng doanh nghiệp thực sự được hưởng. Đừng nhầm với “doanh thu thuần” ở dòng mã số 10 của báo cáo kết quả kinh doanh, vốn chỉ là doanh thu sau khi trừ chiết khấu và hàng trả lại (chúng ta đã đi qua phần đó ở bài các khoản giảm trừ doanh thu). Bài này bàn một câu hỏi khác: ngay từ đầu, con số nào đủ tư cách được đặt vào dòng “doanh thu”?
Quay lại tiệm cô Ba. Nếu cô là đại lý, doanh thu là 5.000 đồng mỗi thẻ. Nếu cô tự nhập thẻ về, tự quyết giá bán, thẻ ế cô chịu, thì cô là bên chính và doanh thu là 100.000 đồng, còn 95.000 đồng nằm ở giá vốn. Lợi nhuận cuối cùng của cô y hệt nhau, chỉ có “kích cỡ” của doanh thu là lệch nhau 20 lần. Vì thế mọi tỷ số có doanh thu ở mẫu số như biên lợi nhuận gộp, biên lợi nhuận ròng, vòng quay tài sản đều bị bẻ cong theo cách ghi nhận này.
Quy định Việt Nam: ai là bên chính, ai là đại lý?
Thông tư 200/2014/TT-BTC quy định hàng nhận bán đại lý theo phương thức bán đúng giá hưởng hoa hồng thì doanh thu là phần hoa hồng doanh nghiệp được hưởng. Đây là hướng dẫn cho tài khoản 511 (Điều 79 và phụ lục tài khoản), bản trích đăng trên Thư viện Pháp luật. Về thuế, Nghị định 181/2025/NĐ-CP (Điều 9) cũng cho phép đại lý bán đúng giá hưởng hoa hồng tính thuế GTGT trên tiền hoa hồng, theo giải đáp đăng trên cổng Hỏi đáp chính sách tài chính của Bộ Tài chính.
Điểm mới đáng chú ý: Thông tư 99/2025/TT-BTC (áp dụng cho năm tài chính bắt đầu từ 01/01/2026, thay thế Thông tư 200) nói rõ hơn về vai trò. Theo các bản tổng hợp hướng dẫn tài khoản 511 như dulieuphapluat.vn, doanh nghiệp là bên chính khi kiểm soát hàng hóa, dịch vụ trước khi chuyển cho khách. Doanh nghiệp là đại lý khi chỉ sắp xếp để bên thứ ba cung cấp và không kiểm soát giá bán, chất lượng; khi đó doanh thu là phần hoa hồng hoặc số tiền được hưởng. Cách nghĩ “kiểm soát” này gần với IFRS 15 (các đoạn B34 đến B38 về bên chính và đại lý). Các nguồn chuyên môn như IntegrateX cũng nhận xét VAS 14 trước đây chưa nêu đầy đủ bộ tiêu chí này. Bạn nên đối chiếu văn bản gốc của Thông tư 99 trước khi áp dụng vào công việc kế toán thực tế.
Nếu bạn muốn nhớ lại VAS khác IFRS ở đâu, bài Chuẩn mực kế toán Việt Nam (VAS) là gì là chỗ ôn nhanh.
Ba câu hỏi để biết doanh nghiệp là bên chính hay đại lý
Bên chính là doanh nghiệp tự chịu trách nhiệm chính về hàng hóa hoặc dịch vụ, nên ba câu hỏi dưới đây gần như luôn có đáp án “tôi”. Chúng ta tóm tắt từ tinh thần “kiểm soát” của IFRS 15 và Thông tư 99:
- Ai chịu rủi ro tồn kho? Hàng ế hay giá rơi thì ai gánh? Người gánh nghiêng về bên chính.
- Ai quyết định giá bán và chất lượng? Người tự định giá, tự chịu bảo hành nghiêng về bên chính. Đại lý đúng giá chỉ hưởng phần trăm cố định.
- Ai chịu rủi ro thu tiền? Khách quỵt thì ai mất? Bên chính thường là người mất.
Ngành bán lẻ xăng dầu là bài tập hay. Petrolimex mua xăng dầu về, giữ trong kho (hàng tồn kho hợp nhất cuối 2025 là 13.862 tỷ đồng theo bảng cân đối kế toán đăng trên website Petrolimex) và chịu rủi ro giá của lô hàng đó. Vì vậy PLX ghi doanh thu gộp.
Mở BCTC Petrolimex: doanh thu 310 nghìn tỷ nhưng biên gộp chỉ 5,8%
Petrolimex ghi doanh thu thuần 309.874,5 tỷ đồng năm 2025 nhưng chỉ giữ lại lợi nhuận gộp 18.112,7 tỷ đồng, tức biên lợi nhuận gộp khoảng 5,8%. Số liệu lấy từ BCTC hợp nhất kiểm toán 2025, in trong báo cáo thường niên 2025 của PLX (trang 148 và 149), truy cập tháng 10/2026. Chúng ta nhìn dòng nào?
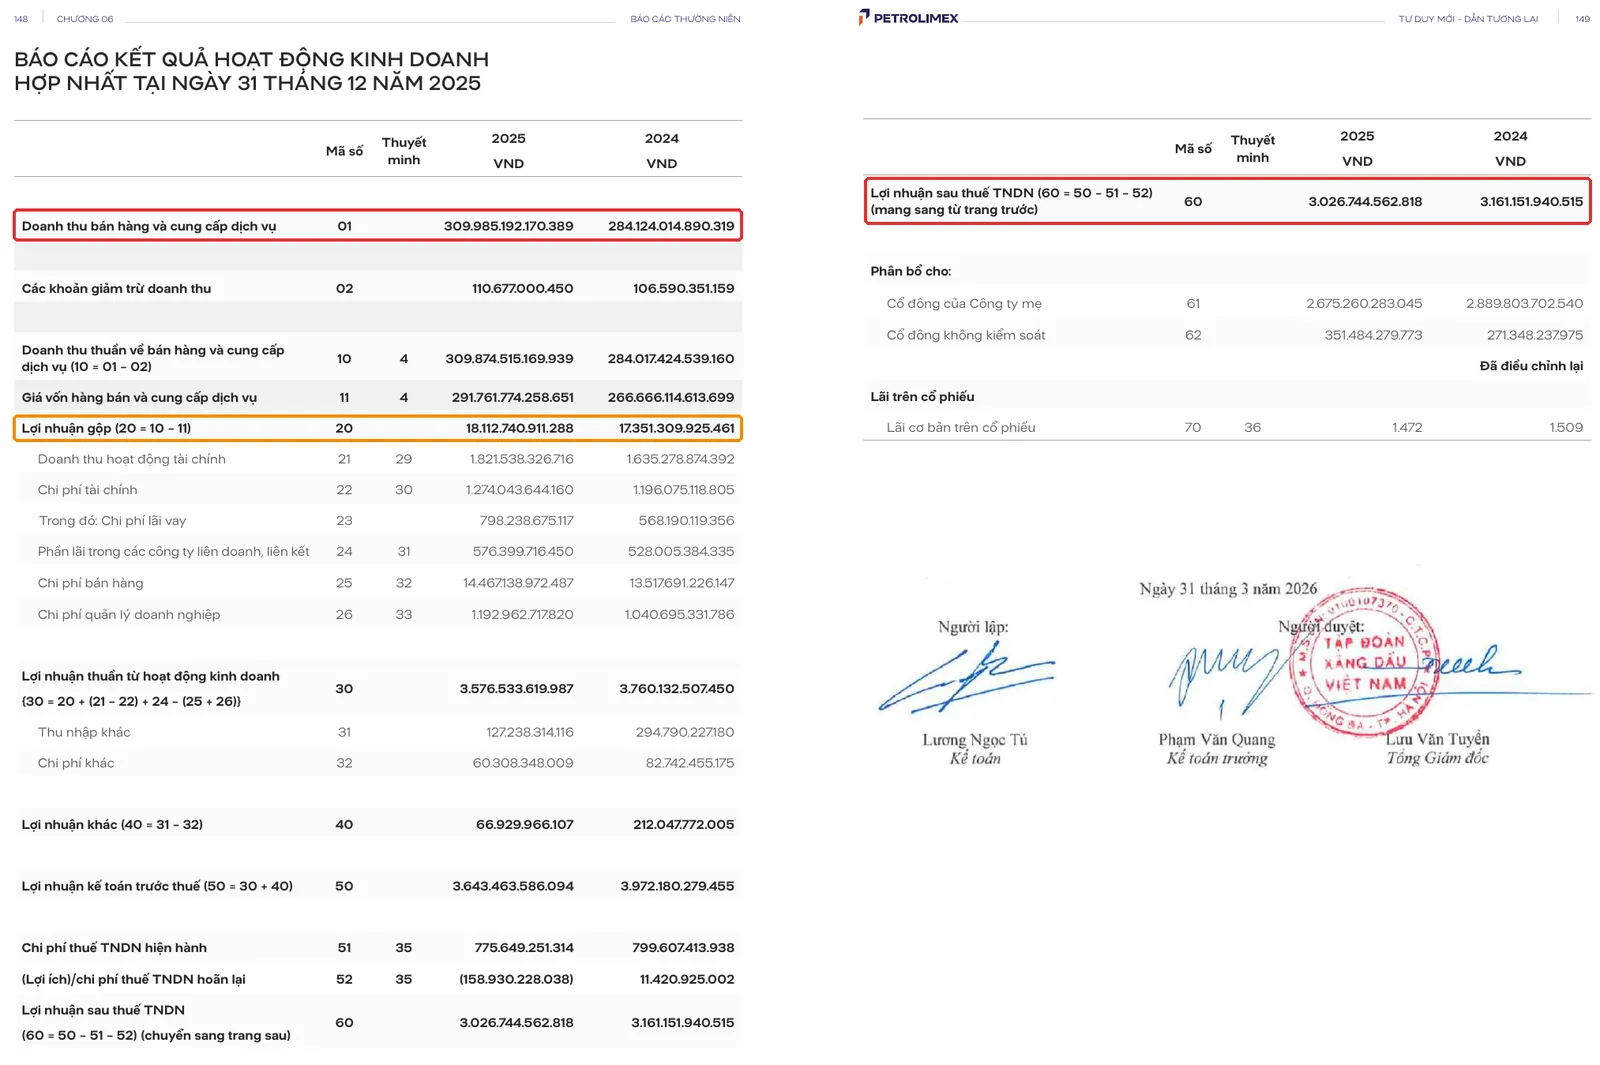
Bạn thấy dòng mã số 01 khoanh đỏ: 309.985.192.170.389 đồng. Sau khi trừ giảm trừ 110,7 tỷ đồng ta được doanh thu thuần 309.874,5 tỷ đồng. Giá vốn hàng bán 291.761,8 tỷ đồng ngốn gần hết. Phép tính để bạn bấm máy theo:
| Chỉ tiêu (PLX 2025) | Số liệu (tỷ đồng) | Phép tính | Kết quả |
|---|---|---|---|
| Doanh thu thuần (mã 10) | 309.874,5 | ||
| Giá vốn hàng bán (mã 11) | 291.761,8 | 291.761,8 / 309.874,5 | 94,2% |
| Lợi nhuận gộp (mã 20) | 18.112,7 | 18.112,7 / 309.874,5 | 5,8% |
| Chi phí bán hàng (mã 25) | 14.467,1 | 14.467,1 / 309.874,5 | 4,7% |
| Lợi nhuận sau thuế (mã 60) | 3.026,7 | 3.026,7 / 309.874,5 | 0,98% |
Nghĩa là cứ 100 đồng doanh thu, PLX chỉ còn khoảng 0,98 đồng lợi nhuận sau thuế. Nghe mỏng, nhưng đó là đặc thù của ngành phân phối xăng dầu: giá vốn là giá nhập, phần lời nằm ở chênh lệch nhỏ và khối lượng khổng lồ (PLX công bố tổng sản lượng hợp nhất 17,7 triệu m³ và tấn trong báo cáo thường niên 2025). Thêm một yếu tố ngành riêng của Việt Nam: giá xăng dầu chịu sự điều hành của Nhà nước qua giá cơ sở và Quỹ bình ổn giá (số dư Quỹ bình ổn giá trên bảng cân đối của PLX cuối 2025 là 3.087,6 tỷ đồng), nên PLX không hoàn toàn tự do định giá, nhưng vẫn là bên chính vì sở hữu hàng và gánh rủi ro tồn kho.
Thử đảo vai: nếu PLX chỉ ghi phần chênh lệch thì sao?
Đây là phép thử trên số thật để thấy sức nặng của cách ghi nhận, không phải cách PLX ghi sổ. Giả sử một doanh nghiệp với cùng kết quả kinh doanh chỉ được ghi doanh thu bằng phần lợi nhuận gộp 18.112,7 tỷ đồng. Doanh thu khi đó nhỏ đi 17 lần (309.874,5 / 18.112,7 = 17,1), còn biên lợi nhuận sau thuế vọt lên 3.026,7 / 18.112,7 = 16,7%. Lợi nhuận vẫn là 3.026,7 tỷ đồng. Cho nên khi so biên lợi nhuận giữa hai công ty, hãy hỏi trước: hai bên có ghi doanh thu cùng kiểu không?
Chính sách ghi nhận doanh thu nằm ở đâu trong BCTC?
Cách ghi nhận doanh thu của doanh nghiệp được mô tả trong phần chính sách kế toán của thuyết minh BCTC (mẫu B09), thường ở mục “Doanh thu và thu nhập khác”. Với PLX, đoạn đó nằm ở trang 160 của báo cáo thường niên, mục (r)(i).
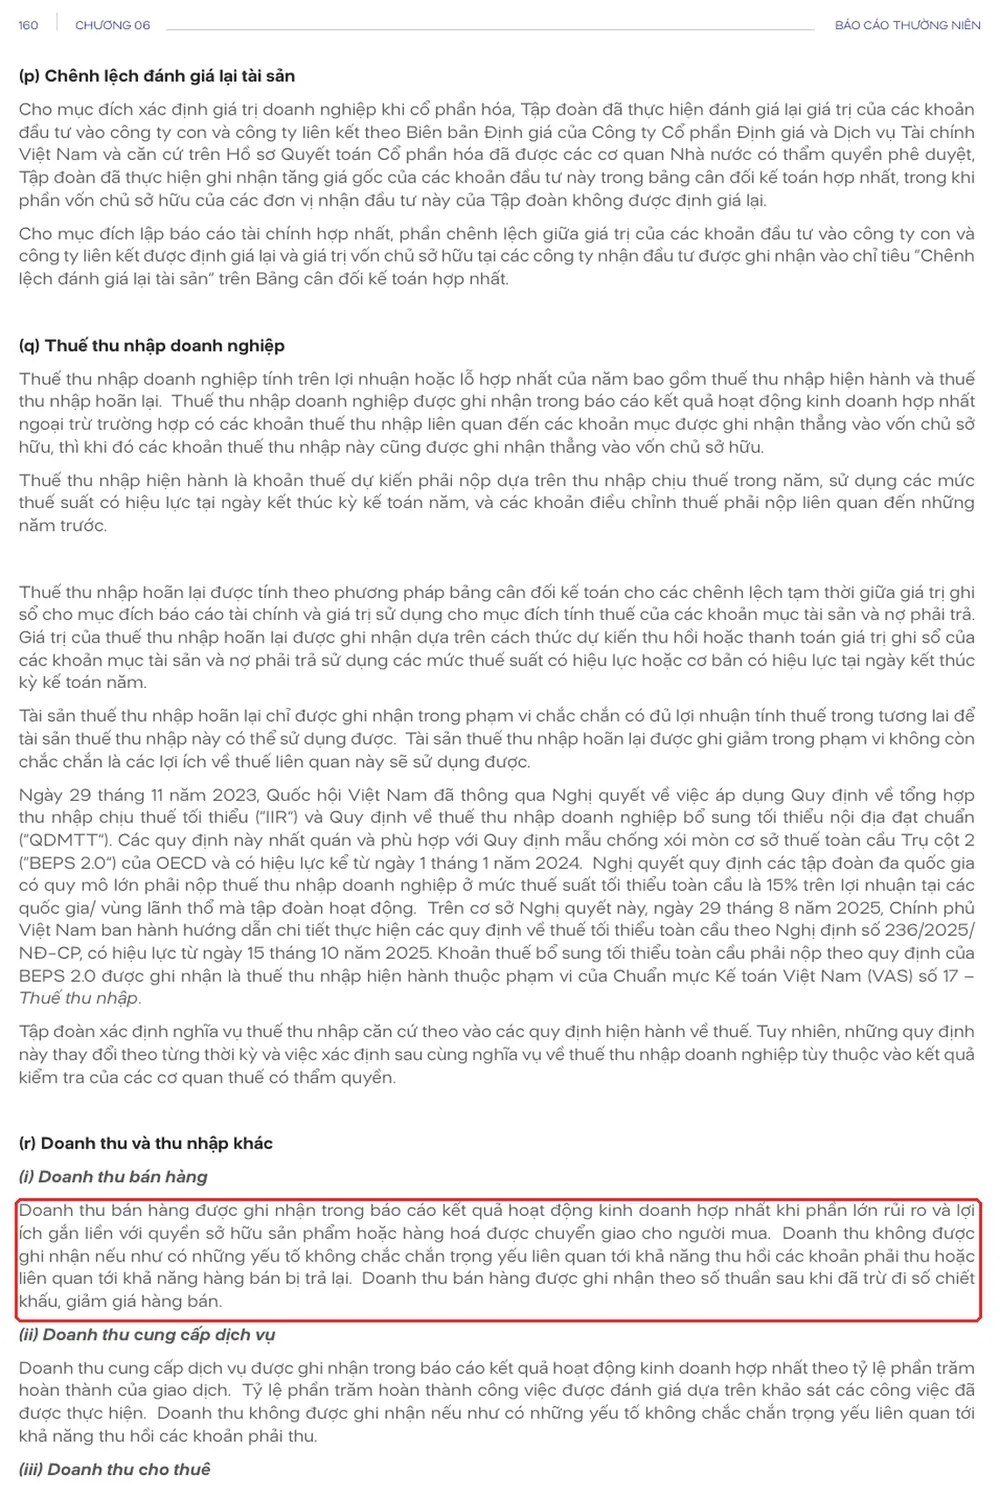
Đoạn khoanh đỏ cho biết PLX ghi doanh thu bán hàng khi phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu hàng hóa được chuyển cho người mua, và ghi theo số thuần sau chiết khấu, giảm giá. Cụm “rủi ro và lợi ích gắn liền với quyền sở hữu” là dấu hiệu của một doanh nghiệp tự xem là chủ hàng. Lưu ý: đoạn chính sách này mô tả khi nào ghi doanh thu, còn BCTC của PLX không nêu riêng một mục về vai trò đại lý (đã tìm trong toàn bộ báo cáo thường niên). Nhiều doanh nghiệp Việt chỉ nêu vai trò này khi nghiệp vụ đó trọng yếu, và Thông tư 99 sẽ khiến các BCTC từ năm 2026 phải rõ hơn.
Case study thế giới: Enron và con số 100,8 tỷ đô la
Enron là ví dụ kinh điển cho thấy doanh thu ghi gộp có thể làm quy mô công ty trông lớn gấp nhiều lần so với giá trị kinh tế thật. Theo Form 10-K năm 2000 nộp SEC, doanh thu của Enron năm 2000 là 100.789 triệu USD, so với 40.112 triệu USD năm 1999. Tạp chí Forbes (15/01/2002) ghi nhận doanh thu tăng từ 13,3 tỷ USD năm 1996 lên 100,8 tỷ USD năm 2000, và chỉ ra việc ghi nhận này dựa vào một kẽ hở trong quy tắc kế toán.
Dấu vết lộ trên BCTC? Cũng 10-K đó mô tả nền tảng EnronOnline cho khách giao dịch hàng hóa “với Enron là bên chính” (as principal), tức mỗi giao dịch đều đi qua sổ của Enron. Trong khi đó lợi nhuận ròng được công bố cho năm 2000 là 979 triệu USD (theo bảng trong báo cáo 8-K tháng 11/2001), tức khoảng 0,97% doanh thu (979 / 100.789). Doanh thu nở nhanh, biên mỏng gần như PLX: đó là dấu hiệu bạn nên hỏi “số này có đang bị ghi gộp không?” thay vì vỗ tay.
Cần nói công bằng: sự sụp đổ của Enron chủ yếu đến từ các thực thể mục đích đặc biệt và giao dịch bên liên quan, theo Báo cáo Powers (02/2002) vốn kết luận lợi nhuận bị thổi phồng hơn 1 tỷ USD trong 15 tháng. Doanh thu ghi gộp chỉ là một lớp phóng đại quy mô. Sau đó chuẩn mực Mỹ siết lại việc trình bày thuần với hợp đồng giao dịch năng lượng (EITF Issue 02-3 của FASB, cuối 2002; nội dung này dẫn theo hiểu biết chuyên môn và chưa được mở lại văn bản gốc, bạn nên đối chiếu).
Bài học cho người đọc BCTC Việt: đừng chấm một công ty bằng tốc độ tăng doanh thu. Luôn đọc cạnh nhau ba thứ: doanh thu, biên lợi nhuận gộp và dòng tiền. Công ty trung gian, thương mại, phân phối thường có doanh thu đồ sộ và biên mỏng nhưng không có nghĩa xấu. Còn nếu doanh thu bỗng nhảy vọt mà biên tụt mạnh, hãy mở thuyết minh xem vai trò bên chính hay đại lý có đổi không.
- Mở BCTC hợp nhất năm gần nhất của một mã bạn quan tâm (tải ở đâu, xem bài tải BCTC).
- Tính biên gộp = lợi nhuận gộp (mã 20) / doanh thu thuần (mã 10).
- Mở thuyết minh chính sách kế toán, tìm mục “Doanh thu” và đọc xem có chữ “đại lý”, “hoa hồng”, “số thuần” hay không.
- Trả lời ba câu hỏi: ai chịu tồn kho, ai định giá, ai chịu rủi ro thu tiền.
Bẫy thường gặp
- So biên lợi nhuận giữa hai công ty khác mô hình. Một bên ghi gộp, một bên ghi thuần thì biên không so thẳng được.
- Nghĩ doanh thu lớn là kinh doanh giỏi. Có thể doanh nghiệp chỉ đứng giữa dòng tiền của người khác.
- Nhầm doanh thu thuần ở mã 10 với doanh thu “ghi thuần” của đại lý. Mã 10 chỉ là doanh thu trừ giảm trừ; còn vai trò đại lý quyết định cái gì được đưa vào mã 01.
- Cho rằng biên mỏng là xấu. Ngành xăng dầu, phân phối, bán lẻ điện máy luôn mỏng, điều quan trọng là xu hướng và dòng tiền (xem bài các loại lợi nhuận).
Câu hỏi thường gặp
Doanh thu gộp có phải là doanh thu trước thuế không?
Không. Trong bài này “gộp” nghĩa là toàn bộ giá trị giao dịch được ghi vào doanh thu, đối lập với việc chỉ ghi phần hoa hồng. Còn thuế GTGT không nằm trong doanh thu trên BCTC.
Đại lý ghi hoa hồng thì doanh thu có “nhỏ” đi không?
Có. Doanh thu nhỏ đi nhưng biên lợi nhuận (lợi nhuận chia doanh thu) tăng lên, còn lợi nhuận tuyệt đối không đổi. Đó là lý do cần so cùng mô hình.
Vì sao doanh nghiệp thích ghi doanh thu gộp?
Doanh thu lớn trông ấn tượng và tăng trưởng doanh thu thường được dùng làm chỉ tiêu. Nhưng nếu thực chất là đại lý mà ghi gộp thì đó là ghi sai, không phải lựa chọn. Cách duy nhất là xem doanh nghiệp có thực sự kiểm soát hàng hóa, dịch vụ hay không.
Quy định Việt Nam có thay đổi gì từ năm 2026?
Theo các nguồn tổng hợp, Thông tư 99/2025/TT-BTC áp dụng từ năm tài chính bắt đầu ngày 01/01/2026 và nêu rõ tiêu chí bên chính và đại lý theo hướng kiểm soát. Hãy đối chiếu văn bản gốc khi cần áp dụng.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới (bài trụ cột)
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- Doanh thu chưa thực hiện là gì
- Phải thu bên liên quan là gì
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC, hướng dẫn tài khoản 511 (trích đăng thuvienphapluat.vn, truy cập 10/2026).
- Thông tư 99/2025/TT-BTC, theo các bản tổng hợp hướng dẫn tài khoản 511 (dulieuphapluat.vn; smarttax.vn).
- Nghị định 181/2025/NĐ-CP, Điều 9, theo giải đáp của Bộ Tài chính (portal.mof.gov.vn).
- IFRS 15, các đoạn B34 đến B38 (IASB); VAS 14.
- Petrolimex (PLX), Báo cáo thường niên 2025, BCTC hợp nhất kiểm toán, trang 148, 149, 160; bảng cân đối kế toán tại petrolimex.com.vn.
- Enron Corp., Form 10-K năm 2000 và Form 8-K ngày 08/11/2001 (SEC); Powers Report (02/2002); Forbes, 15/01/2002.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.