Cô Ba bán tạp hóa đầu hẻm có một thói quen: dù sáng nào nhập hàng cũng cần tiền, cô vẫn để sẵn một xấp tiền lẻ trong ngăn kéo. Khách đưa tờ 500 nghìn mua gói mì tôm mà ngăn kéo trống trơn thì đúng là bí. Ngân hàng cũng có một “ngăn kéo” như vậy, chỉ khác là ngăn kéo đó đặt ở Ngân hàng Nhà nước, và có luật bắt giữ tối thiểu bao nhiêu. Trên BCTC, ngăn kéo ấy mang tên tiền gửi tại NHNN, và chúng ta sẽ mở BCTC thật của MB (mã MBB) để xem dòng này sống động ra sao.
- Hiểu tiền gửi tại NHNN gồm những gì (dự trữ bắt buộc và tiền gửi thanh toán) và vì sao ngân hàng không được tự ý “rút ra cho vay hết”.
- Chỉ đúng dòng 68.494.426 triệu đồng của MB trên Bảng cân đối kế toán và thuyết minh số 6, kèm phép tính tỷ trọng trên tổng tài sản.
- Biết vì sao số dư này có thể nhảy từ 29,8 lên 68,5 nghìn tỷ rồi tụt về 15,2 nghìn tỷ chỉ trong vài quý.
- Nắm điểm mới của Thông tư 23/2025/TT-NHNN (giảm 50% dự trữ bắt buộc) và vì sao BCTC không cho biết ngân hàng được giảm bao nhiêu.
- Rút bài học từ vụ Parmalat: “tiền ở ngân hàng” trên sổ sách chưa chắc là tiền thật.
Tiền gửi tại NHNN là gì?
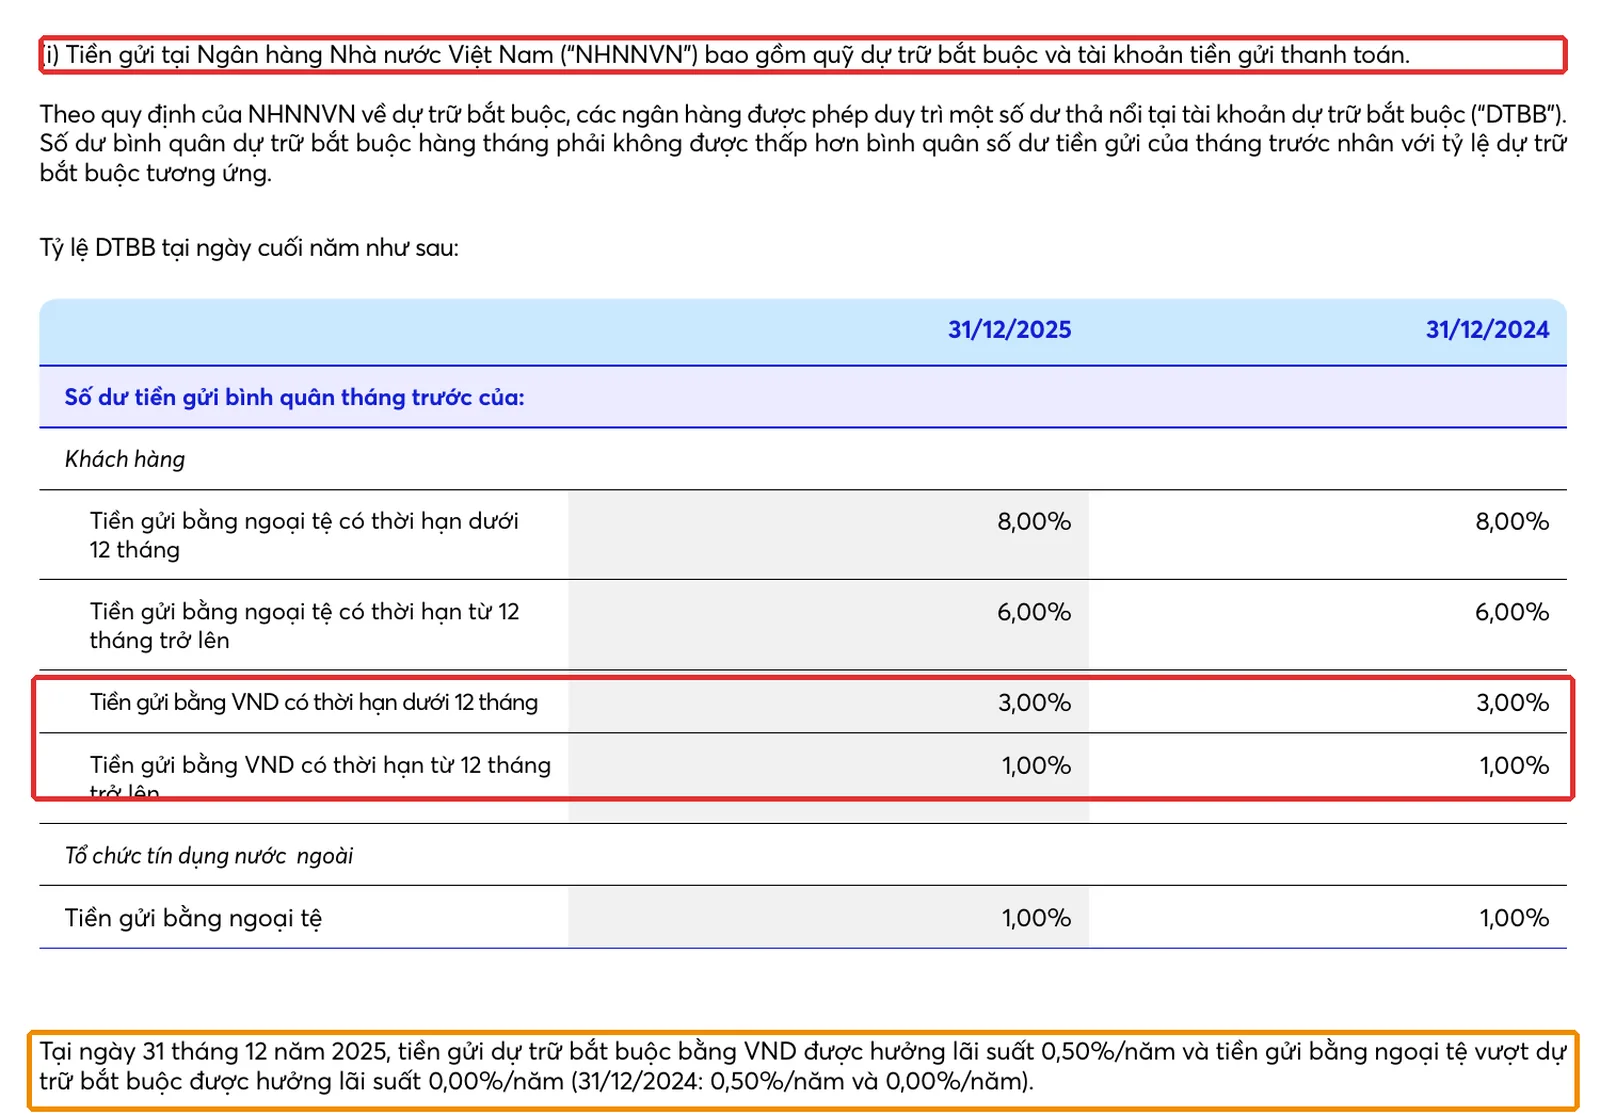
Tiền gửi tại NHNN là khoản tiền ngân hàng thương mại gửi vào tài khoản của Ngân hàng Nhà nước, gồm quỹ dự trữ bắt buộc và tài khoản tiền gửi thanh toán. Đây không phải lời của chúng ta mà là nguyên văn cách MB giải thích trong thuyết minh BCTC hợp nhất 2025: khoản này “bao gồm quỹ dự trữ bắt buộc và tài khoản tiền gửi thanh toán” (BCTC hợp nhất đã kiểm toán 2025 của MB, thuyết minh 6, tr.313 báo cáo thường niên).
Hai ngăn của “ngăn kéo” này có vai trò khác nhau. Ngăn dự trữ bắt buộc giống tiền lẻ cô Ba phải giữ theo quy định, không được đụng. Ngăn tiền gửi thanh toán giống tài khoản chị Lan kế toán dùng để chuyển tiền qua lại với đối tác: ngân hàng dùng nó để thanh toán bù trừ với các ngân hàng khác mỗi ngày. Thông tư 30/2019/TT-NHNN định nghĩa dự trữ bắt buộc (DTBB) là số tiền tổ chức tín dụng phải duy trì tại NHNN, tính bằng tỷ lệ quy định nhân với số dư bình quân tiền gửi phải tính dự trữ (văn bản hợp nhất 18/VBHN-NHNN, Điều 5).
Dự trữ bắt buộc được tính như thế nào?
Số dự trữ bắt buộc bằng tỷ lệ theo từng loại tiền gửi nhân với số dư bình quân tiền gửi của tháng trước đó. Theo Điều 5 Thông tư 30/2019/TT-NHNN, “kỳ xác định” là tháng liền trước, còn “kỳ duy trì” là tháng hiện hành, và số dư được lấy trung bình các ngày chứ không chốt một ngày. Điều này quan trọng cho lát nữa: con số bạn thấy trên BCTC ngày 31/12 là ảnh chụp một ngày, còn nghĩa vụ dự trữ lại tính theo bình quân cả tháng.
MB công bố các tỷ lệ này ngay trong thuyết minh (BCTC hợp nhất 2025, tr.313):
| Loại tiền gửi tính dự trữ | Tỷ lệ DTBB (31/12/2025) |
|---|---|
| VND, không kỳ hạn và dưới 12 tháng | 3% |
| VND, từ 12 tháng trở lên | 1% |
| Ngoại tệ, dưới 12 tháng | 8% |
| Ngoại tệ, từ 12 tháng trở lên | 6% |
| Tiền gửi ngoại tệ của tổ chức tín dụng nước ngoài | 1% |
Phép tính cho dễ nhẩm (số tròn để minh họa, không phải số của ngân hàng nào): cứ 100.000 tỷ đồng tiền gửi VND không kỳ hạn hoặc dưới 12 tháng thì phải khóa 100.000 × 3% = 3.000 tỷ ở NHNN. Nếu được giảm một nửa theo ưu đãi, con số này còn 1.500 tỷ. Còn “tiền thuê ngăn kéo” thì rẻ: cũng thuyết minh đó ghi dự trữ bắt buộc bằng VND được trả lãi 0,50%/năm, tiền ngoại tệ vượt dự trữ bắt buộc được trả 0,00%/năm.
Mở BCTC của MB: dòng tiền gửi tại NHNN nằm ở đâu?
Dòng này nằm ngay đầu phần Tài sản của Báo cáo tình hình tài chính hợp nhất (mẫu B02/TCTD-HN), xếp thứ hai sau “Tiền mặt, vàng bạc, đá quý”. Ngân hàng xếp tài sản theo độ thanh khoản giảm dần nên những thứ “như tiền” luôn đứng trên cùng. Tại ngày 31/12/2025, MB ghi 68.494.426 triệu đồng, so với 29.825.253 triệu đồng một năm trước (BCTC hợp nhất đã kiểm toán 2025, tr.282).
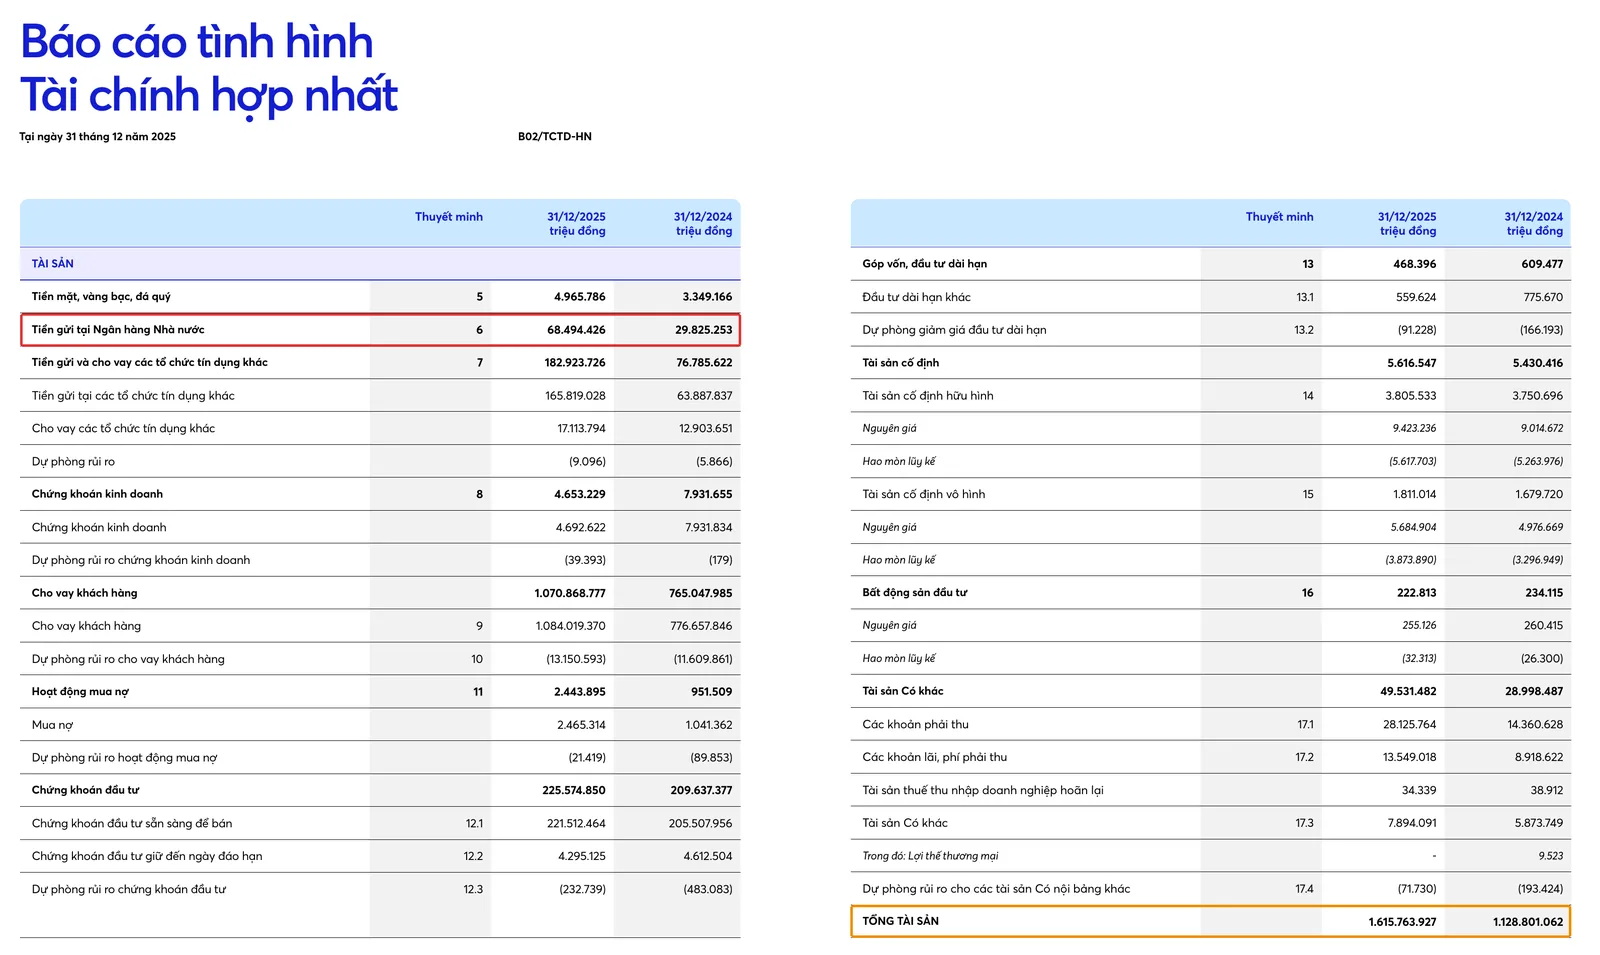
Một con số đứng riêng lẻ thì chưa nói gì, nên chúng ta đặt nó cạnh tổng tài sản. Phép tính: 68.494.426 / 1.615.763.927 = 4,24%. Năm 2024 là 29.825.253 / 1.128.801.062 = 2,64%. Nghĩa là số dư gấp 68.494.426 / 29.825.253 = 2,30 lần, trong khi tổng tài sản chỉ gấp 1,43 lần.
| Thời điểm | Tiền gửi tại NHNN (tỷ đồng) | Tổng tài sản (tỷ đồng) | Tỷ trọng |
|---|---|---|---|
| 31/12/2022 | 39.655 | 728.532 | 5,4% |
| 31/12/2023 | 66.322 | 944.954 | 7,0% |
| 31/12/2024 | 29.825 | 1.128.801 | 2,6% |
| 31/12/2025 | 68.494 | 1.615.764 | 4,2% |
| 31/3/2026 | 15.156 | 1.611.223 | 0,9% |
Nguồn: 2024 và 2025 theo BCTN 2025 của MB; 2022 và 2023 theo báo cáo cập nhật MBB của CTCK đăng trên Vietstock (02/03/2026, làm tròn tỷ đồng); Quý 1/2026 theo MarketTimes (06/05/2026) và TCBS. Truy cập 18/11/2026.
Muốn biết trong 68,5 nghìn tỷ đó có gì, bạn lật sang thuyết minh số 6, nơi ngân hàng tách khoản này thành từng phần.
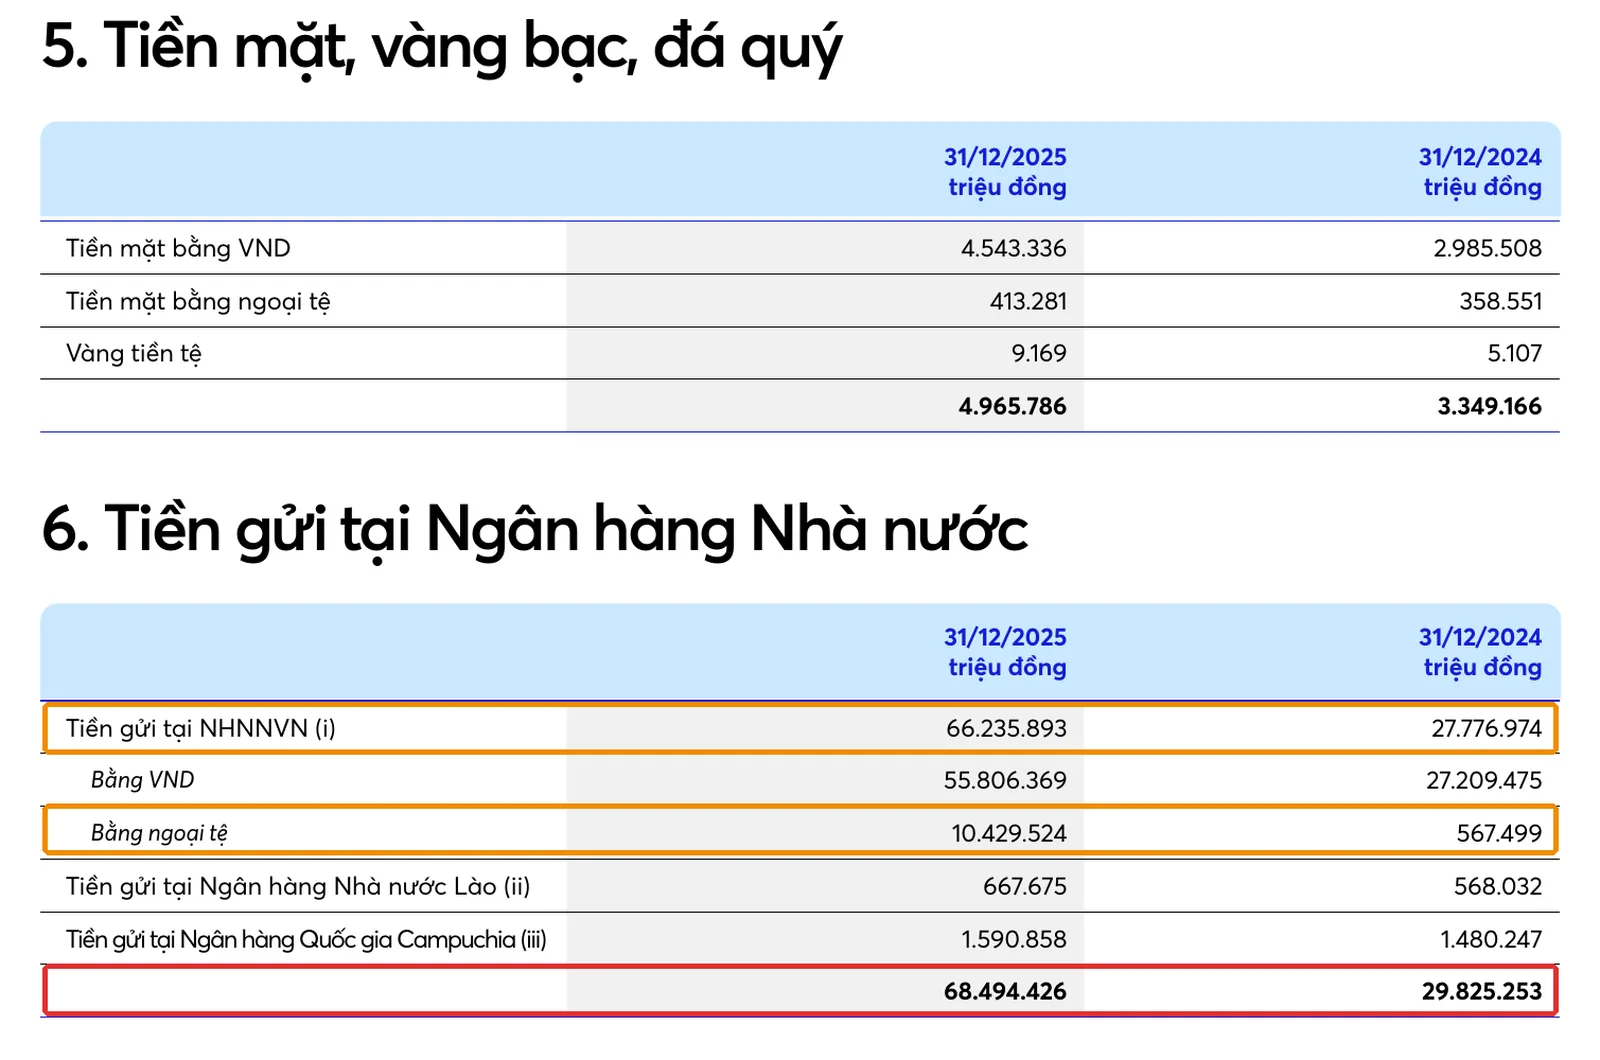
Có hai điểm đáng nhìn. Thứ nhất, không phải toàn bộ là NHNN Việt Nam: 66.235.893 + 667.675 (NHNN Lào) + 1.590.858 (NHNN Campuchia) = 68.494.426 triệu đồng, vì MB có chi nhánh và ngân hàng con ở hai nước láng giềng. Thứ hai, phần ngoại tệ gửi NHNN Việt Nam từ 567.499 lên 10.429.524 triệu đồng, tức gấp khoảng 18,4 lần, trong khi phần VND gấp 55.806.369 / 27.209.475 = 2,05 lần. Báo cáo không nêu lý do, nên chúng ta chỉ dừng ở việc ghi nhận hiện tượng thay vì đoán.
Vì sao số dư tiền gửi tại NHNN nhảy múa?
Số dư này nhảy vì nó vừa là nghĩa vụ pháp lý, vừa là “tiền lẻ” phục vụ thanh toán mỗi ngày, vừa là một khoản tài sản gần như không sinh lời. Ngân hàng kiếm tiền từ chênh lệch lãi: huy động rẻ, cho vay đắt. Mỗi đồng nằm ở NHNN chỉ hưởng 0,50%/năm (với phần dự trữ bắt buộc VND) nên là đồng không đi cày.
Phép tính minh họa: lợi tức bình quân trên tài sản của MB năm 2025 khoảng 6,9% (theo Người Quan Sát, 16/03/2026, dẫn BCTC của MB). Với mỗi 10.000 tỷ đồng nằm ở NHNN thay vì đi vào tài sản sinh lời, MB “bỏ lỡ” khoảng 10.000 × (6,9% – 0,5%) = 640 tỷ đồng mỗi năm. Đó là lý do ngân hàng muốn giữ số dư này gọn nhất có thể, và cũng là lý do mỗi đợt nới lỏng dự trữ bắt buộc được thị trường để ý.
Vậy tại sao cuối năm 2025 MB lại giữ tới 68,5 nghìn tỷ? Có vài manh mối có thể kiểm chứng. Năm 2025 tín dụng của MB tăng khoảng 40% và tổng tài sản tăng 43% (Người Quan Sát, 16/03/2026), tiền gửi khách hàng tăng 29% lên 921.368 tỷ đồng, nên nghĩa vụ dự trữ tăng theo. Một khả năng nữa (BCTC không xác nhận, chúng ta chỉ suy luận) là cuối năm dòng thanh toán nhộn nhịp nên ngân hàng để dư tiền ở tài khoản thanh toán. Cũng cần nhắc lại: BCTC chốt một ngày, còn dự trữ tính bình quân tháng, nên bạn không thể suy ra “MB dư dự trữ” chỉ từ một con số cuối năm. Sang quý 1/2026, số dư rơi xuống còn hơn 15.156 tỷ (giảm khoảng 78%, MarketTimes 06/05/2026), quý 2 là 27.417 tỷ (Điện tử & Ứng dụng, 02/08/2026). Theo TCBS, dòng gộp tiền mặt và tiền gửi NHNN của MB quý 3/2026 là 20.667 tỷ. Đây là chuỗi số để bạn nhìn nhịp thở của một ngân hàng, không phải tín hiệu “tốt” hay “xấu”.
Bài cùng chủ đề tiền ngân hàng: nếu bạn muốn xem một tình huống khác khi “tiền” trên sổ không dùng được ngay, hãy đọc tiền bị hạn chế sử dụng là gì.
Bối cảnh Việt Nam: Thông tư 23/2025 giảm 50% dự trữ bắt buộc
Từ 01/10/2025, ngân hàng nhận chuyển giao bắt buộc một ngân hàng yếu kém được giảm 50% tỷ lệ dự trữ bắt buộc. Đó là Điều 7 Thông tư 23/2025/TT-NHNN (ban hành 12/08/2025, sửa đổi Thông tư 30/2019), áp dụng cho tổ chức tín dụng nhận chuyển giao bắt buộc và cả tổ chức tín dụng hỗ trợ theo phương án phục hồi đã được phê duyệt. Mức giảm tính trên tỷ lệ gốc và áp cho mọi loại tiền gửi phải tính dự trữ.
MB thuộc nhóm này: ngày 17/10/2024, NHNN phê duyệt chuyển giao bắt buộc Ngân hàng TNHH MTV Đại Dương (nay là Ngân hàng TNHH MTV Việt Nam Hiện Đại, MBV) cho MB (BCTN 2025 của MB, mục Công ty con). Theo báo cáo của MBS dẫn trên Vietstock (02/2026), Vietcombank, MB, VPBank và HDBank cùng nằm trong nhóm chuẩn bị hưởng ưu đãi, ước tính tạo thêm khoảng 54,5 nghìn tỷ đồng dư địa cho vay, tùy tỷ lệ an toàn vốn và hệ số cho vay trên huy động từng ngân hàng.
Điểm hay để người mới nhận ra: bảng tỷ lệ trong thuyết minh của MB vẫn ghi 3% và 1% cho VND. Đó là tỷ lệ gốc theo quy định, còn mức giảm thực tế áp dụng cho từng ngân hàng thì thuyết minh không nêu. Nghĩa là đọc BCTC bạn biết “trần” nhưng chưa chắc biết “ưu đãi”. Đây là chỗ cần thêm thông báo của NHNN hay lời giải thích của ban lãnh đạo.
Một điểm khác Việt Nam: BCTC ngân hàng không lập theo mẫu doanh nghiệp thường mà theo chế độ báo cáo tài chính đối với tổ chức tín dụng của NHNN (MB ghi rõ Quyết định 16/2007/QĐ-NHNN và các văn bản sửa đổi, thuyết minh 4.34). Vì vậy tên dòng, thứ tự dòng và mẫu B02/TCTD-HN khác hẳn bảng cân đối của HPG hay VNM. Bạn có thể xem thêm bản đồ khác biệt ở bài đọc BCTC ngân hàng khác gì doanh nghiệp thường.
Case study kinh điển thế giới: Parmalat và 3,95 tỷ euro “gửi ngân hàng” không có thật
Parmalat, tập đoàn sữa Ý, sụp đổ vào cuối năm 2003 sau khi bị phát hiện khai khống số dư tại một tài khoản ngân hàng. Công ty con Bonlat Financing Corporation ở quần đảo Cayman ghi nhận khoản 3,95 tỷ euro gửi tại Bank of America, nhưng tài liệu xác nhận số dư này là giả (Wikipedia, mục Parmalat; domain-b.com, 11/12/2010). Khi công ty tuyên bố mất khả năng thanh toán cuối tháng 12/2003, kiểm toán viên xác định tổng nợ thực là khoảng 14,3 tỷ euro, gần gấp tám lần con số công bố ban đầu.
Dấu vết lộ trên BCTC nằm ở sự mâu thuẫn: một tập đoàn “có sẵn” gần 4 tỷ euro tiền gửi lại liên tục huy động trái phiếu và vay nợ. Người có tiền thật hiếm khi đi vay đắt. Về pháp lý, tháng 12/2008 tòa Milan tuyên ông Calisto Tanzi, người sáng lập, 10 năm tù vì phá sản gian lận và tham gia tổ chức tội phạm để che giấu nợ (Jurist, 12/2008), và tháng 12/2010 một tòa ở Parma tuyên 18 năm tù (domain-b.com, 11/12/2010). Deloitte dàn xếp dân sự 149 triệu USD năm 2007, Bank of America dàn xếp 100 triệu USD năm 2009.
Người mới ở Việt Nam học được gì? Thứ nhất, “tiền gửi” chỉ đáng tin khi đối tác giữ tiền được xác nhận độc lập, và đây là lý do khoản tiền gửi tại NHNN là loại “tiền” dễ kiểm chứng nhất: đối tác là cơ quan nhà nước, có thuyết minh tách riêng, có báo cáo kiểm toán đi kèm. Thứ hai, khi một doanh nghiệp (không phải ngân hàng) vừa ôm tiền gửi lớn vừa vay nợ nhiều, hãy dừng lại hỏi vì sao, như bài red flags trên BCTC đã gợi ý. Thứ ba, đối chiếu số dư tiền với thuyết minh và với báo cáo lưu chuyển tiền tệ, chuyện chúng ta làm ở phần dưới.
- Tải BCTC hợp nhất quý gần nhất từ mục Quan hệ nhà đầu tư của ngân hàng (hoặc báo cáo thường niên).
- Tìm dòng “Tiền gửi tại Ngân hàng Nhà nước” ngay dưới “Tiền mặt, vàng bạc, đá quý” trong Báo cáo tình hình tài chính.
- Chia cho Tổng tài sản để ra tỷ trọng, rồi so với cùng kỳ năm trước.
- Lật tới thuyết minh tương ứng, đọc câu mô tả và bảng tỷ lệ dự trữ bắt buộc, ghi lại phần VND và ngoại tệ.
- Mở Báo cáo lưu chuyển tiền tệ, tìm thuyết minh “tiền và các khoản tương đương tiền” xem khoản này có được tính vào không.
Bẫy thường gặp khi đọc dòng tiền gửi tại NHNN
Bẫy 1: coi toàn bộ là tiền tự do. Trong thuyết minh “tiền và các khoản tương đương tiền” của MB, tiền gửi tại NHNN là 68.475.175 triệu đồng, gần trọn dòng 68.494.426 triệu (BCTN 2025 của MB, tr.344-345). Nhưng một phần trong đó là dự trữ bắt buộc, phải duy trì theo luật. Báo cáo lưu chuyển tiền tệ gộp chung, nên đừng đọc “tiền nhiều” thành “tiền rảnh”.
Bẫy 2: nhầm với tiền gửi khách hàng. Tiền gửi khách hàng nằm bên Nguồn vốn, là tiền MB nợ khách. Tiền gửi tại NHNN nằm bên Tài sản, là tiền MB gửi ở NHNN. Cùng chữ “tiền gửi” nhưng hai phía bảng cân đối, như chuyện anh Tuấn IT gửi tiết kiệm (tài sản của anh Tuấn, khoản nợ của ngân hàng).
Bẫy 3: nhầm với tiền gửi tại các tổ chức tín dụng khác. Dòng ngay dưới (182.923.726 triệu đồng của MB) là tiền gửi và cho vay ngân hàng khác, thuộc thị trường liên ngân hàng, không phải dự trữ ở NHNN. Với tiền gửi có kỳ hạn dài, bạn có thể đọc thêm vì sao tiền gửi kỳ hạn trên 3 tháng không được tính là tiền.
Câu hỏi thường gặp về tiền gửi tại NHNN
Dự trữ bắt buộc ngân hàng Việt Nam là bao nhiêu phần trăm?
Với VND không kỳ hạn và dưới 12 tháng là 3%, từ 12 tháng trở lên là 1%; ngoại tệ là 8% và 6% tùy kỳ hạn (thuyết minh BCTC MB 2025). Ngân hàng được giảm 50% nếu thuộc diện nhận chuyển giao bắt buộc hoặc hỗ trợ theo Thông tư 23/2025/TT-NHNN.
Tiền gửi tại NHNN có được trả lãi không?
Có, nhưng rất thấp. Theo thuyết minh của MB tại 31/12/2025, dự trữ bắt buộc bằng VND được 0,50%/năm, tiền gửi ngoại tệ vượt dự trữ bắt buộc 0,00%/năm.
Tiền gửi tại NHNN tăng mạnh có phải ngân hàng đang an toàn hơn?
Chưa chắc. Số dư cuối kỳ chỉ là ảnh chụp một ngày, còn dự trữ bắt buộc tính theo bình quân tháng. Bạn cần xem thêm xu hướng nhiều quý, thuyết minh và các chỉ số thanh khoản khác.
Doanh nghiệp thường có dòng tiền gửi tại NHNN không?
Không. Đây là dòng đặc thù của tổ chức tín dụng. Doanh nghiệp thường chỉ có tiền gửi ngân hàng thương mại.
Đọc tiếp trong series
- Bài trụ của cả series: Cách đọc báo cáo tài chính cho người mới bắt đầu.
- Đọc BCTC ngân hàng khác gì doanh nghiệp thường (NIM, NPL, CAR).
- Báo cáo lưu chuyển tiền tệ: 3 dòng tiền nói gì về doanh nghiệp.
- Hoán đổi ngoại tệ NHNN: 182 ngày cầm đồ USD, một kênh khác ngân hàng làm việc với NHNN.
Nguồn tham khảo
- MB, Báo cáo thường niên 2025 gồm BCTC hợp nhất đã kiểm toán (tr.282-283, 312-313, 344-345), truy cập 18/11/2026.
- NHNN, Thông tư 23/2025/TT-NHNN (12/08/2025, hiệu lực 01/10/2025).
- NHNN, Văn bản hợp nhất 18/VBHN-NHNN về Thông tư 30/2019/TT-NHNN (Điều 5, 6, 7, 8).
- Vietstock, Reduction in mandatory reserve ratio helps banks’ liquidity, lending (02/2026).
- Người Quan Sát, MB giải bài toán tăng trưởng tín dụng (16/03/2026); MarketTimes (06/05/2026); Điện tử & Ứng dụng (02/08/2026); TCBS báo cáo cập nhật MBB Q3/2026 (09/11/2026).
- Wikipedia, Parmalat; Jurist, Parmalat founder sentenced to 10 years (12/2008); domain-b.com, Parmalat founder Tanzi gets 18-year jail term (11/12/2010).
- Giáo trình: CFA Institute, Financial Statement Analysis (nhóm chỉ số thanh khoản); Thông tư 200/2014/TT-BTC dành cho doanh nghiệp thường, để đối chiếu với chế độ kế toán tổ chức tín dụng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.