Sáng thứ Sáu 6/11, tiêu đề các báo tài chính nghe như một cái lì xì sớm: Ngân hàng Nhà nước (NHNN) sắp bơm gần 49.000 tỷ đồng ra hệ thống. Đọc lướt thì tưởng nhà nước vừa phát tiền. Nhưng nếu đó là lì xì thì đây là kiểu lì xì phải trả lại đúng ngày, kèm thêm một khoản “phí giữ tiền”. Vậy thực chất người ta vừa làm gì, và vì sao con số 182 ngày mới là chi tiết đáng nhìn nhất?
Bài hằng ngày của Happite đã điểm sự kiện NHNN hoán đổi ngoại tệ kỳ hạn 6 tháng và nhóm VN30 hưởng gì. Bài Spotlight tuần này đào xuống tầng bên dưới: cái máy hoán đổi ngoại tệ (FX swap) chạy ra sao, giá của nó đọc thế nào, và nó chạm vào ví của người gửi tiết kiệm lẫn nhà đầu tư cổ phiếu ngân hàng ở chỗ nào.
- Hoán đổi ngoại tệ giống tiệm cầm đồ có hẹn chuộc: ngân hàng đưa USD, nhận VND, hẹn ngày mua lại USD với giá cao hơn một chút.
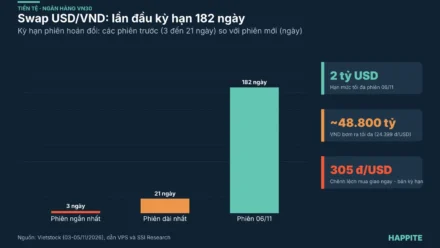
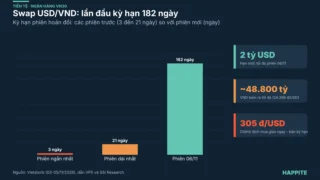
- Phiên 6/11/2026: tối đa 2 tỷ USD, kỳ hạn 182 ngày, mua giao ngay 24.399 đồng, bán kỳ hạn 24.704 đồng. Chênh 305 đồng, tương đương khoảng 2,51%/năm.
- Đây là VND cho mượn có thời hạn, không phải tiền in thêm. Đến ngày đáo hạn dự kiến 10/5/2027, lượng VND này bị rút lại.
- Kỳ hạn 182 ngày dài gấp hơn 8 lần phiên 21 ngày hồi tháng 2. Điều cần theo dõi là công cụ này có được lặp lại hay không.
Hoán đổi ngoại tệ thực chất là gì? Hãy nghĩ tới tiệm cầm đồ
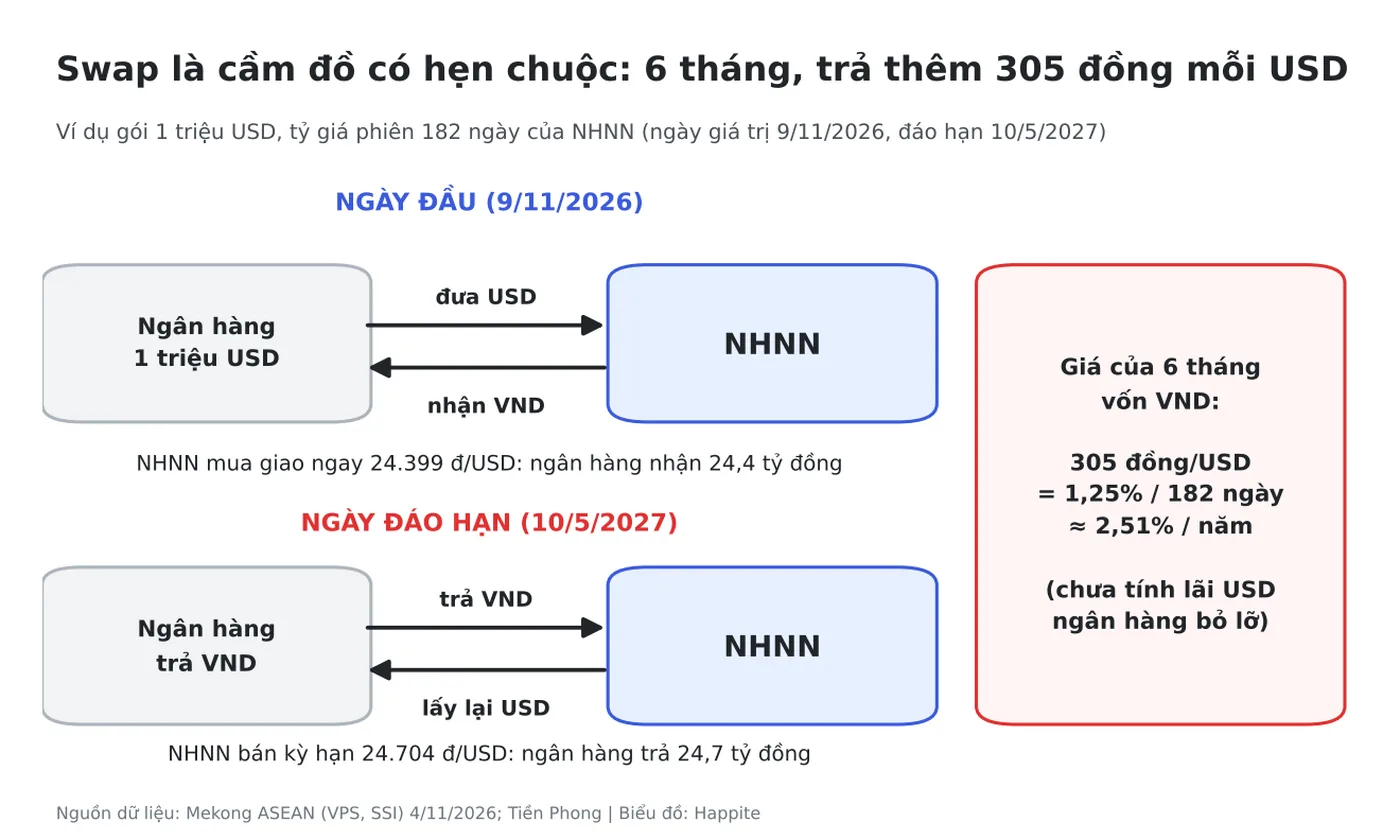
Hoán đổi ngoại tệ là hai giao dịch gộp làm một: mua USD ngay hôm nay và cam kết bán lại chính lượng USD đó vào một ngày định trước, với tỷ giá chốt từ đầu. Cách dễ hình dung nhất là tiệm cầm đồ có hẹn chuộc.
Giả sử bạn cần tiền mặt gấp để nhập hàng dịp Tết. Bạn mang một cây vàng đến tiệm, nhận tiền ngay, và hai bên ghi giấy: sáu tháng nữa bạn chuộc lại đúng cây vàng đó, trả thêm một khoản. Cây vàng không mất, chỉ “ngủ” ở tiệm để đổi lấy tiền dùng ngay. Trong câu chuyện của NHNN, ngân hàng thương mại là người mang vàng, USD là cây vàng, còn NHNN đóng vai tiệm cầm.
Cụ thể, theo thông tin các báo cáo của VPS và SSI Research được Mekong ASEAN tổng hợp ngày 4/11/2026, phiên hoán đổi diễn ra ngày 6/11, ngày giá trị 9/11. Ngân hàng bán USD cho NHNN và nhận VND ngay. Ngày 10/5/2027, ngân hàng trả VND và nhận lại đúng lượng USD đó. Điều này khác hẳn việc ngân hàng “bán đứt” USD: vị thế ngoại tệ của họ chỉ tạm thời gửi lại.
305 đồng nói lên điều gì? Cách đọc giá của một phiên swap
Con số quan trọng nhất của phiên swap không phải quy mô 2 tỷ USD, mà là khoảng cách giữa hai tỷ giá. NHNN mua giao ngay ở 24.399 đồng/USD và bán lại kỳ hạn ở 24.704 đồng/USD. Chênh lệch 305 đồng chính là “phí chuộc”.
Thử với một gói tròn 1 triệu USD cho dễ nhìn. Ngày đầu, ngân hàng nhận khoảng 24,4 tỷ đồng. Đến ngày đáo hạn, ngân hàng phải trả khoảng 24,7 tỷ đồng để lấy lại 1 triệu USD. Phần dôi ra là 305 triệu đồng, tức khoảng 1,25% trong 182 ngày. Quy ra năm thì xấp xỉ 2,51%/năm, đúng con số VPS đưa ra.
Có hai điểm tinh tế cần giữ trong đầu. Thứ nhất, 2,51%/năm chỉ là phần “phí giữ” nhìn thấy trên tỷ giá. VPS cũng lưu ý con số này chưa phản ánh đầy đủ chi phí vốn, bởi khi USD nằm ở NHNN, ngân hàng không còn kiếm được lãi từ chính khoản USD đó. Theo logic ngang giá lãi suất, giá thật của VND vay qua swap xấp xỉ phần chênh này cộng với lãi suất USD mà ngân hàng bỏ lỡ. Vì vậy so sánh trực tiếp 2,51% với lãi suất đồng nội tệ sẽ làm swap trông rẻ hơn thực tế.
Thứ hai, phần chênh tăng theo kỳ hạn. Theo bài phân tích ngày 13/12/2025 của 24HMoney, phiên swap 14 ngày ngày 10/12/2025 có tỷ giá mua 23.948 và bán kỳ hạn 23.958, tức chênh 10 đồng, hạn mức 500 triệu USD. Quy đổi thô, mức chênh đó tương đương khoảng 1,09%/năm (Happite tính từ số liệu nguồn, chỉ mang tính minh hoạ), trong khi phiên 182 ngày nay là 2,51%/năm. Giống như thuê trọ: thuê nửa năm tính giá khác với thuê vài đêm.
Vì sao NHNN chọn swap thay vì cách bơm tiền khác?
Khi hệ thống cần thêm VND, NHNN có nhiều công cụ. Công cụ quen nhất là nghiệp vụ thị trường mở (OMO), nơi ngân hàng đem giấy tờ có giá như trái phiếu Chính phủ đến cầm cố để vay VND. Theo Thị trường Tài chính Tiền tệ, ngày 3/11 NHNN còn hút ròng hơn 7.839 tỷ đồng qua OMO, dư nợ OMO cầm cố còn hơn 116.381 tỷ đồng, lãi suất trúng thầu 4,5%/năm.
Điểm khác của swap nằm ở tài sản đảm bảo. OMO cần giấy tờ có giá, còn swap dùng chính USD. Bài 24HMoney nói trên cho rằng NHNN dùng swap bổ sung cho OMO vì lượng trái phiếu Chính phủ đủ điều kiện cầm cố ngày càng ít. Với ngân hàng đang giữ nhiều USD từ các khoản vay nước ngoài, swap mở thêm một “cánh cửa” lấy VND mà không đụng tới kho trái phiếu.
Còn một lý do ít người để ý: swap tự hút tiền về. Hợp đồng ghi rõ ngày bán lại USD nên đến hạn, lượng VND tương ứng quay về NHNN mà không cần quyết định mới. Vì thế VPS gọi đây là biện pháp điều tiết thanh khoản có mục tiêu, chưa phải nới lỏng tiền tệ diện rộng, và tác động lên dự trữ ngoại hối chỉ mang tính tạm thời.
Vì sao lần này là 182 ngày thay vì 7 ngày?
Kỳ hạn là chi tiết cho thấy ý đồ rõ nhất. Cũng theo Thị trường Tài chính Tiền tệ, các phiên swap năm 2026 trước đó kéo dài lần lượt 21 ngày (tháng 2), 14 ngày (tháng 6) và 7 ngày (tháng 9). Phiên tháng 11 vọt lên 182 ngày.
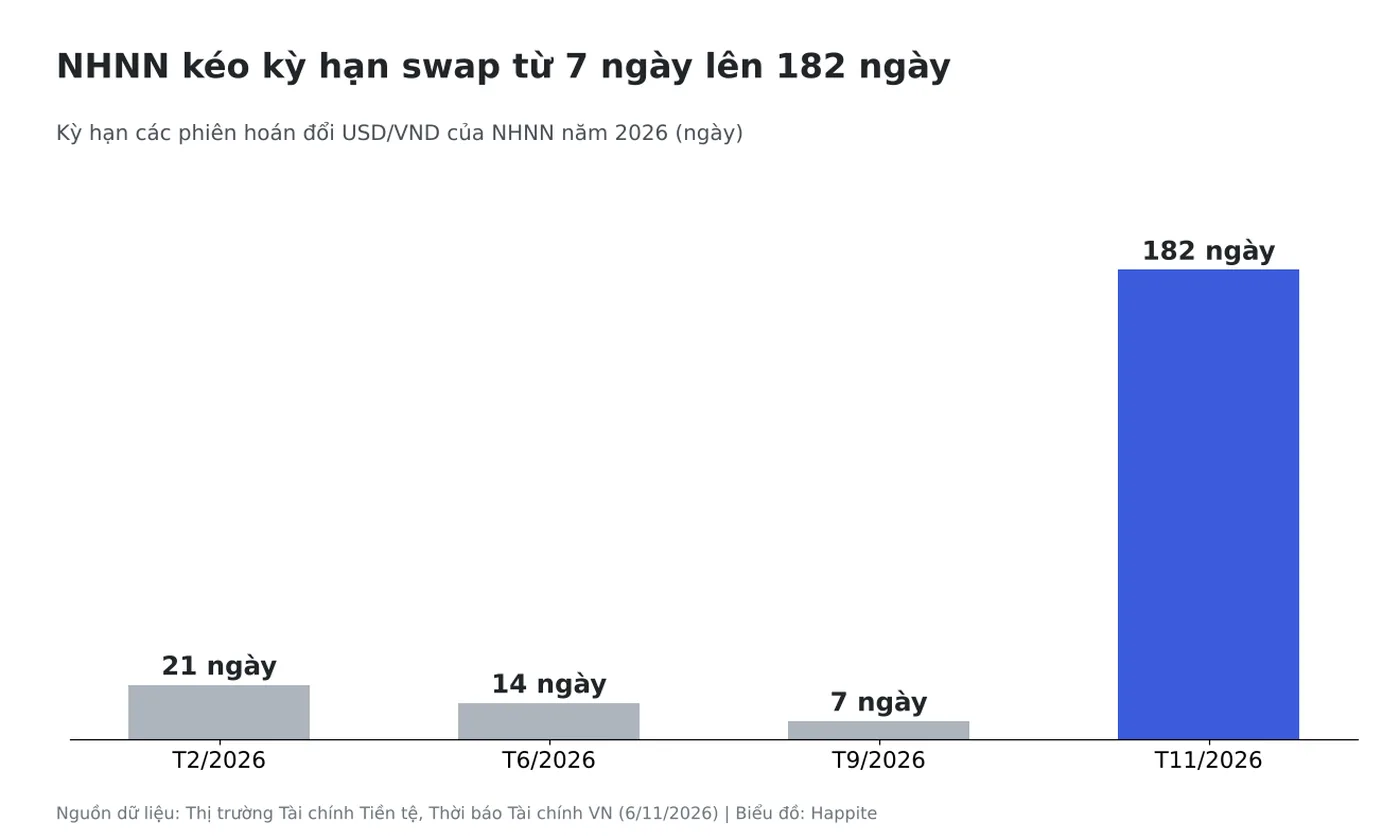
Hãy hình dung ngân hàng như một người đi thuê chỗ ngủ. Phiên 7 ngày giống thuê khách sạn từng đêm: tuần nào cũng phải lo đặt phòng lại, và đến mùa cao điểm thì giá phòng nhảy vọt. Phiên 182 ngày giống thuê phòng trọ nửa năm: giá đã chốt, không phải chạy đi tìm chỗ mỗi tuần. Với ngân hàng, khoản VND dài hạn này làm dịu áp lực “vay ngắn đảo nợ”, thứ mà người đọc BCTC có thể đã gặp trong bài vay ngắn hạn đảo nợ là gì.
Mục tiêu NHNN công bố cũng khớp với cách đọc này. Theo Thời báo Tài chính Việt Nam, phiên này nhằm giảm chi phí vốn bình quân và hỗ trợ mục tiêu tăng trưởng tín dụng hai con số, trong bối cảnh áp lực thanh khoản cuối năm và đầu năm mới.
Ai được ngồi vào bàn? Cuộc đua 2 tỷ USD
Không phải ngân hàng nào cũng được vào. Điều kiện là có dư nợ vay nước ngoài trung hoặc dài hạn, hoặc trái phiếu quốc tế còn hạn từ 12 tháng trở lên. Mỗi tổ chức đăng ký tối đa 80% quy mô phiên, tức 1,6 tỷ USD. Nói đơn giản: muốn mang vàng đến tiệm cầm thì trước hết phải có vàng, mà “vàng” ở đây là USD vay từ nước ngoài.
SSI Research nêu các ngân hàng có khả năng đáp ứng điều kiện gồm VPBank, Techcombank, HDBank, ACB, SHB, MB và VIB. Xin nhấn mạnh đây là đánh giá về điều kiện, không phải danh sách ngân hàng thực sự tham gia. Báo VnBusiness thống kê các khoản vay và hợp vốn ngoại đã công bố trong năm 2026 của nhóm này.
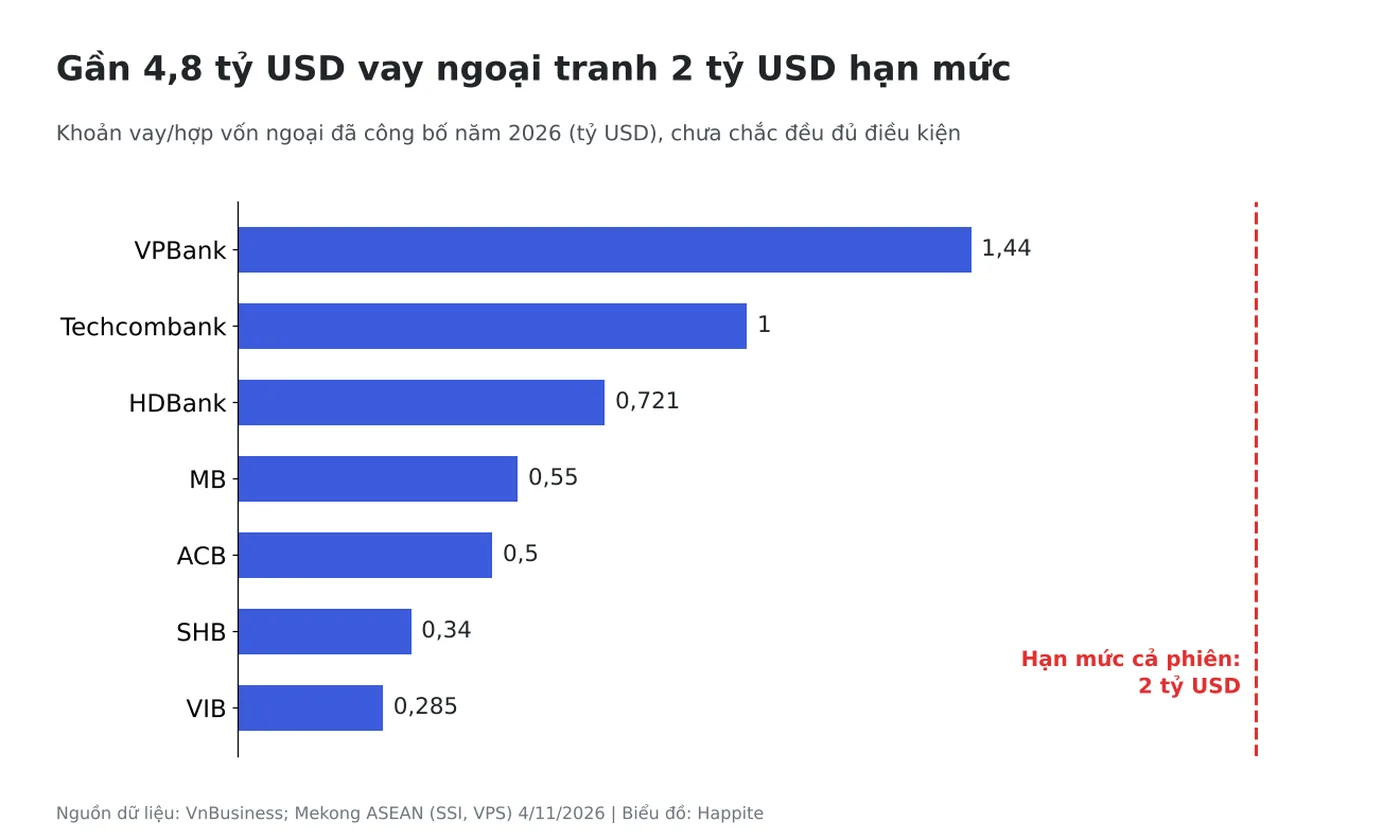
Tổng các khoản này vượt xa hạn mức 2 tỷ USD. Tất nhiên đây là số công bố gộp, chưa chắc khoản nào cũng đáp ứng điều kiện kỳ hạn còn lại, và chưa rõ từng nhà băng đăng ký bao nhiêu. Nhưng nó cho thấy lợi ích sẽ phân hoá theo ngân hàng, đúng như VPS nhận định: ai lấy được phần VND dài hạn giá chốt sẵn sẽ có lợi thế trong cuộc đua chi phí vốn.
Vách đáo hạn: bài học từ tháng 2 và tháng 3
Swap giống một chiếc cầu thang cuốn hai chiều: khi lên thì êm, khi xuống thì tuột. Hãy nhìn lại đầu năm 2026. Theo bài của Thời báo Tài chính Việt Nam, ngày 3/2 lãi suất qua đêm liên ngân hàng có lúc gần 20%/năm, mức cao nhất từ tháng 10/2011, bình quân tuần 2-6/2 là 10,8%. Sau khi NHNN bơm 159.200 tỷ đồng qua OMO và swap ngày 4 và 6/2, lãi suất rơi về khoảng 4,6% vào cuối tháng.
Nhưng chuyện chưa dừng. Ngày 2-4/3, lãi qua đêm lại vượt 10% khi OMO đáo hạn, tiền gửi Kho bạc đáo hạn và 3 tỷ USD swap đến ngày trả. NHNN phải bơm thêm 35.100 tỷ đồng qua OMO và một phiên swap 1 tỷ USD để kéo lãi suất về lại khoảng 4,6% vào ngày 6/3. Muốn hiểu vì sao lãi qua đêm lại là “giá nước” của hệ thống, bạn có thể đọc thêm bài Spotlight lãi suất liên ngân hàng vận hành thế nào.
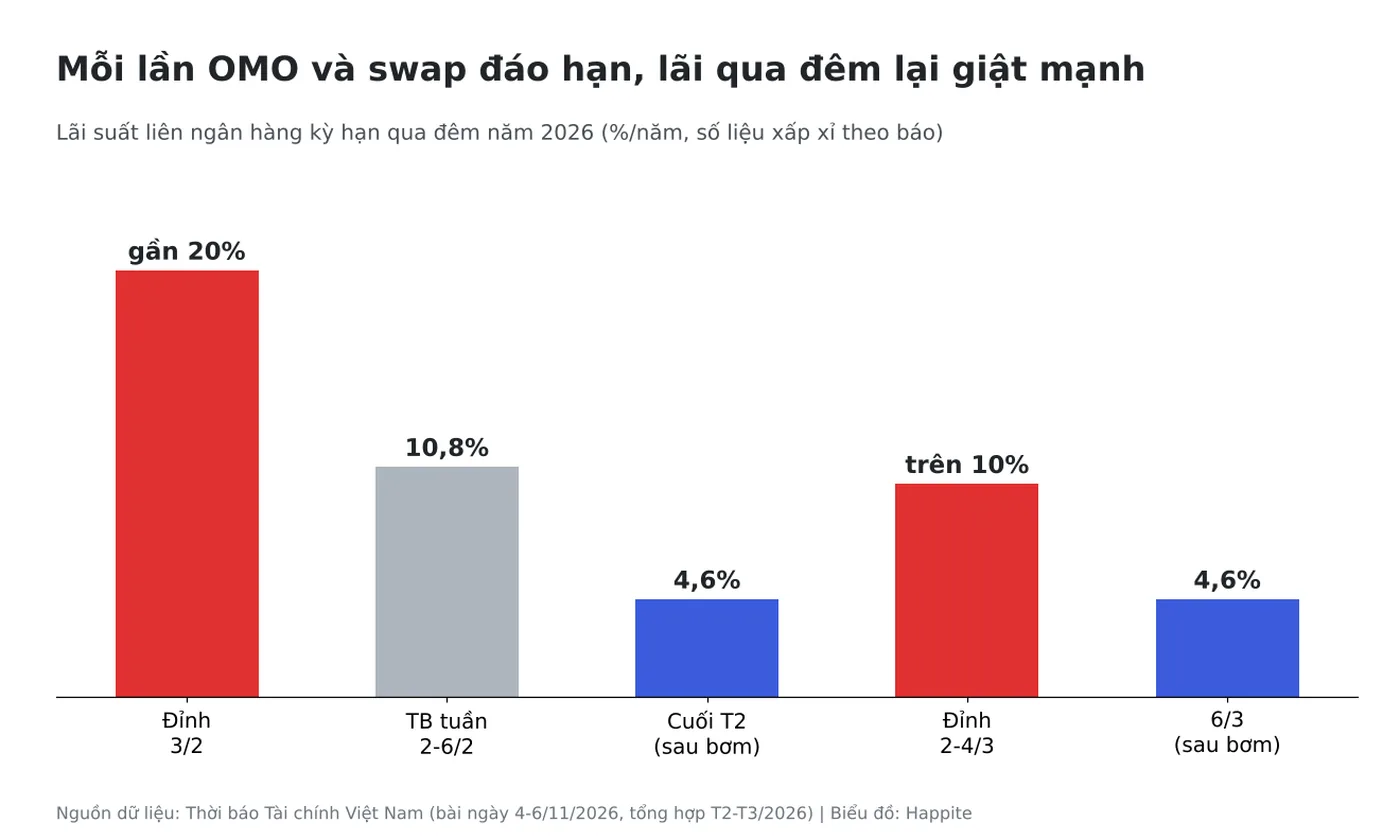
Bài học là mỗi phiên swap luôn mang theo một ngày “hoàn tiền” trong tương lai. Phiên 182 ngày đáo hạn dự kiến vào 10/5/2027, nghĩa là cái “vách” ấy được đẩy sang nửa đầu năm sau thay vì rơi vào ngay tuần kế tiếp. Dĩ nhiên NHNN có thể gia hạn, cuốn chiếu hoặc bơm bù, như hai lần đầu năm. VPS cũng cho biết thông tin về một đợt swap 3 tỷ USD vào tháng 12/2026 chưa được xác nhận và chưa đưa vào kịch bản cơ sở. Nếu có, hai đợt cộng lại khoảng 5 tỷ USD, tương đương khoảng 120.000 tỷ đồng.
Chuyện này chạm vào ví và danh mục của bạn ra sao?
Với lượng VND chỉ khoảng 48.800 tỷ đồng theo VPS (SSI ước tính khoảng 52.000 tỷ đồng, dưới 0,3% tín dụng toàn hệ thống), swap không đủ lớn để làm đổi cả nền kinh tế. Nhưng nó tác động qua ba kênh nhỏ mà bạn có thể quan sát được.
Kênh thứ nhất là lãi suất huy động. Ngân hàng có nguồn VND dài hạn giá chốt sẵn thì bớt áp lực phải đua lãi suất tiền gửi kỳ hạn 6 đến 12 tháng. Với người gửi tiết kiệm, đây là tín hiệu cho thấy bảng lãi suất cuối năm có thể bớt căng, dù chưa phải điều chắc chắn. Kênh thứ hai là biên lãi ròng (NIM) của các ngân hàng nằm trong nhóm đủ điều kiện, vì chi phí vốn rẻ hơn hoặc ổn định hơn thì dư địa lợi nhuận rộng hơn. Bạn có thể theo dõi qua số liệu quý, như đã bàn trong bài về NIM ngân hàng VN30. Kênh thứ ba là tỷ giá: NHNN mua USD giao ngay nên phần nào làm bớt áp lực cầu USD ngắn hạn, nhưng đến ngày đáo hạn thì chiều ngược lại cũng xảy ra.
Vì nhóm ngân hàng chiếm tỷ trọng lớn trong rổ VN30, mọi thay đổi trong chi phí vốn cuối cùng đều có thể phản ánh vào kỳ vọng lợi nhuận của nhóm này. Nhưng giá cổ phiếu còn phụ thuộc vào nhiều thứ khác: nợ xấu, tăng trưởng tín dụng, dòng vốn ngoại và tâm lý thị trường. Swap là một mắt xích trong chuỗi, không phải cả sợi dây.
Bốn chỉ báo nên theo dõi sau phiên swap này
Thay vì đoán “tốt hay xấu”, hãy theo dõi bốn thứ cụ thể, phần lớn trùng với gợi ý của SSI.
- Mức sử dụng thực tế: NHNN công bố lượng USD thực sự được hoán đổi so với hạn mức 2 tỷ USD.
- Lãi liên ngân hàng kỳ hạn 1 đến 3 tháng: nếu vẫn nhích lên, nghĩa là áp lực ngắn hạn chưa tan.
- Lãi huy động kỳ hạn 6 đến 12 tháng: nơi tác động tới ví của bạn hiện ra đầu tiên.
- Công cụ này có được lặp lại không: theo SSI, đây là yếu tố quyết định giữa “đòn bẩy một lần” và “cơ chế điều tiết thường trực”.
Câu hỏi thường gặp
Hoán đổi ngoại tệ NHNN có phải là in thêm tiền không?
Không. Đây là giao dịch có kỳ hạn: NHNN mua USD giao ngay, trả VND, rồi bán lại USD khi đáo hạn và thu VND về. Lượng VND bơm ra tạm thời, khác với việc tăng cung tiền vĩnh viễn.
Vì sao chênh lệch 305 đồng lại quan trọng?
Đó là “phí chuộc” của nửa năm vốn VND, tương đương 1,25% trong 182 ngày hay khoảng 2,51%/năm theo cách quy đổi thô. Con số này cho biết VND vay qua swap rẻ hay đắt, dù chưa phản ánh trọn chi phí vốn.
Người gửi tiết kiệm có lợi gì từ swap?
Có thể gián tiếp: ngân hàng có thêm nguồn VND dài hạn thì bớt áp lực đua lãi suất huy động. Tuy nhiên tác động còn phụ thuộc nhiều yếu tố và chưa thể khẳng định trước.
Swap đáo hạn thì chuyện gì xảy ra?
Ngân hàng trả VND, nhận lại USD, và lượng VND quay về NHNN. Nếu NHNN không gia hạn hay bơm bù, thanh khoản có thể thắt lại, như hiện tượng lãi qua đêm tăng vọt hồi tháng 3/2026.
Lời kết cho cuộc cà phê
Lần tới thấy tiêu đề “NHNN bơm X nghìn tỷ”, hãy hỏi ba câu: đây là cho vay có hẹn chuộc hay tiền thêm hẳn vào hệ thống, kỳ hạn bao lâu, và ngày đáo hạn rơi vào đâu. Với phiên tháng 11 này, đáp án là có hẹn chuộc, 182 ngày, và ngày “chuộc” nằm ở giữa tháng 5 năm sau.
Số liệu tổng hợp từ các nguồn đã dẫn trong bài, cập nhật ngày 8/11/2026. Một số số liệu trong bài là ước tính từ báo cáo của công ty chứng khoán và báo chí, có thể thay đổi khi NHNN công bố kết quả chính thức.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.