
Cô Ba bán tạp hóa đầu hẻm ký với đại lý một hợp đồng lạ đời: mỗi tháng cô cam kết lấy tối thiểu 100 thùng mì. Tháng nào ế, cô lấy có 70 thùng thì vẫn phải trả đủ tiền 100 thùng. Đổi lại, 30 thùng “trả dư” kia được ghi sổ, tháng sau cô lấy thêm bù vào. Nghe vừa quen vừa lạ đúng không? Đó chính là hợp đồng bao tiêu, tên tiếng Anh là take-or-pay, và nó nằm ngay trong báo cáo tài chính (BCTC) của những doanh nghiệp niêm yết rất lớn mà ít ai để ý.
- Hiểu hợp đồng bao tiêu (take-or-pay) là gì và vì sao ngành khí, điện ký rất nhiều.
- Biết tìm dấu vết bao tiêu trên BCTC: chi phí trả trước dài hạn (bên mua), doanh thu chưa thực hiện (bên bán) và thuyết minh cam kết.
- Tự bấm máy trên số thật của PV GAS 2025: chi phí mua khí bao tiêu 2.122,6 tỷ đồng, bằng 2,27% tổng tài sản.
- Rút bài học từ khủng hoảng take-or-pay của ngành khí Mỹ thập niên 1980.
Hợp đồng bao tiêu (take-or-pay) là gì?
Hợp đồng bao tiêu (take-or-pay) là hợp đồng mua bán trong đó bên mua cam kết nhận (hoặc trả tiền cho) một sản lượng tối thiểu mỗi năm, dù thực tế có dùng đến hay không. Bên bán nhờ vậy có dòng tiền tối thiểu để trả nợ cho khoản đầu tư khổng lồ của mình.
Nhìn như anh Tuấn IT thuê bao Internet cáp quang trọn gói: dùng ít hay nhiều thì cuối tháng vẫn đóng đủ cước. Khác ở chỗ con số ở đây không phải 200 nghìn mà là hàng nghìn tỷ đồng, và hợp đồng chạy 10 đến 25 năm.
Với người đọc BCTC, bao tiêu quan trọng vì nó tạo ra hai dòng “lạ” mà người mới dễ lướt qua:
- Ở phía bên mua: khoản tiền đã trả cho phần chưa nhận, thường nằm ở chi phí trả trước (một loại tài sản).
- Ở phía bên bán: khoản đã thu hoặc đã xuất hóa đơn cho phần khách chưa dùng, thường nằm ở doanh thu chưa thực hiện (một loại nợ phải trả).
Vì sao ngành khí và điện hay ký bao tiêu?
Vì mỏ khí, đường ống và kho LNG tốn hàng tỷ USD để xây, còn doanh thu thì chỉ đến khi khí chảy qua. Chủ đầu tư không dám bỏ vốn nếu khách có thể “bỏ ngang” bất cứ lúc nào.
Phía nhà máy điện khí thì có nỗi khổ riêng. Lượng khí họ nhận phụ thuộc vào việc điều độ huy động điện cho nhà máy, mà điều này thay đổi theo mùa (mùa mưa thủy điện dồi dào thì nhiệt điện khí thường được gọi ít hơn) và theo nhu cầu tiêu thụ điện của cả nước. Nhà máy có thể nhận ít khí hơn mức cam kết mà chẳng phải lỗi của ai. Tạp chí Công Thương (10/11/2023) dẫn lời lãnh đạo PV Power cho biết, năm 2021 Nhà máy Cà Mau 1&2 phát sinh khoảng 80 triệu USD (khoảng 1.900 tỷ đồng) tiền khí cho phần chưa sử dụng, và công ty đang đàm phán để chuyển phần khí này sang dùng trong giai đoạn 2024 đến 2026. Đây là thông tin từ phía ban lãnh đạo doanh nghiệp tại buổi gặp nhà đầu tư, bài báo chưa có xác nhận của bên bán khí.
Hiểu bối cảnh này, chúng ta sẽ thấy các con số bao tiêu trên BCTC không phải “chi phí vô nghĩa” mà là hệ quả của cách ngành này kiếm tiền: vốn đầu tư khổng lồ, hợp đồng dài hạn, sản lượng thực tế biến động.
Bao tiêu hiện ở đâu trên BCTC của bên mua?
Ở bên mua, khoản tiền trả cho phần khí chưa nhận thường được ghi là chi phí trả trước, vì doanh nghiệp có quyền nhận lại lượng khí tương ứng sau này. Chúng ta cùng mở BCTC hợp nhất kiểm toán năm 2025 của Tổng Công ty Khí Việt Nam (PV GAS, mã GAS) để thấy điều đó.
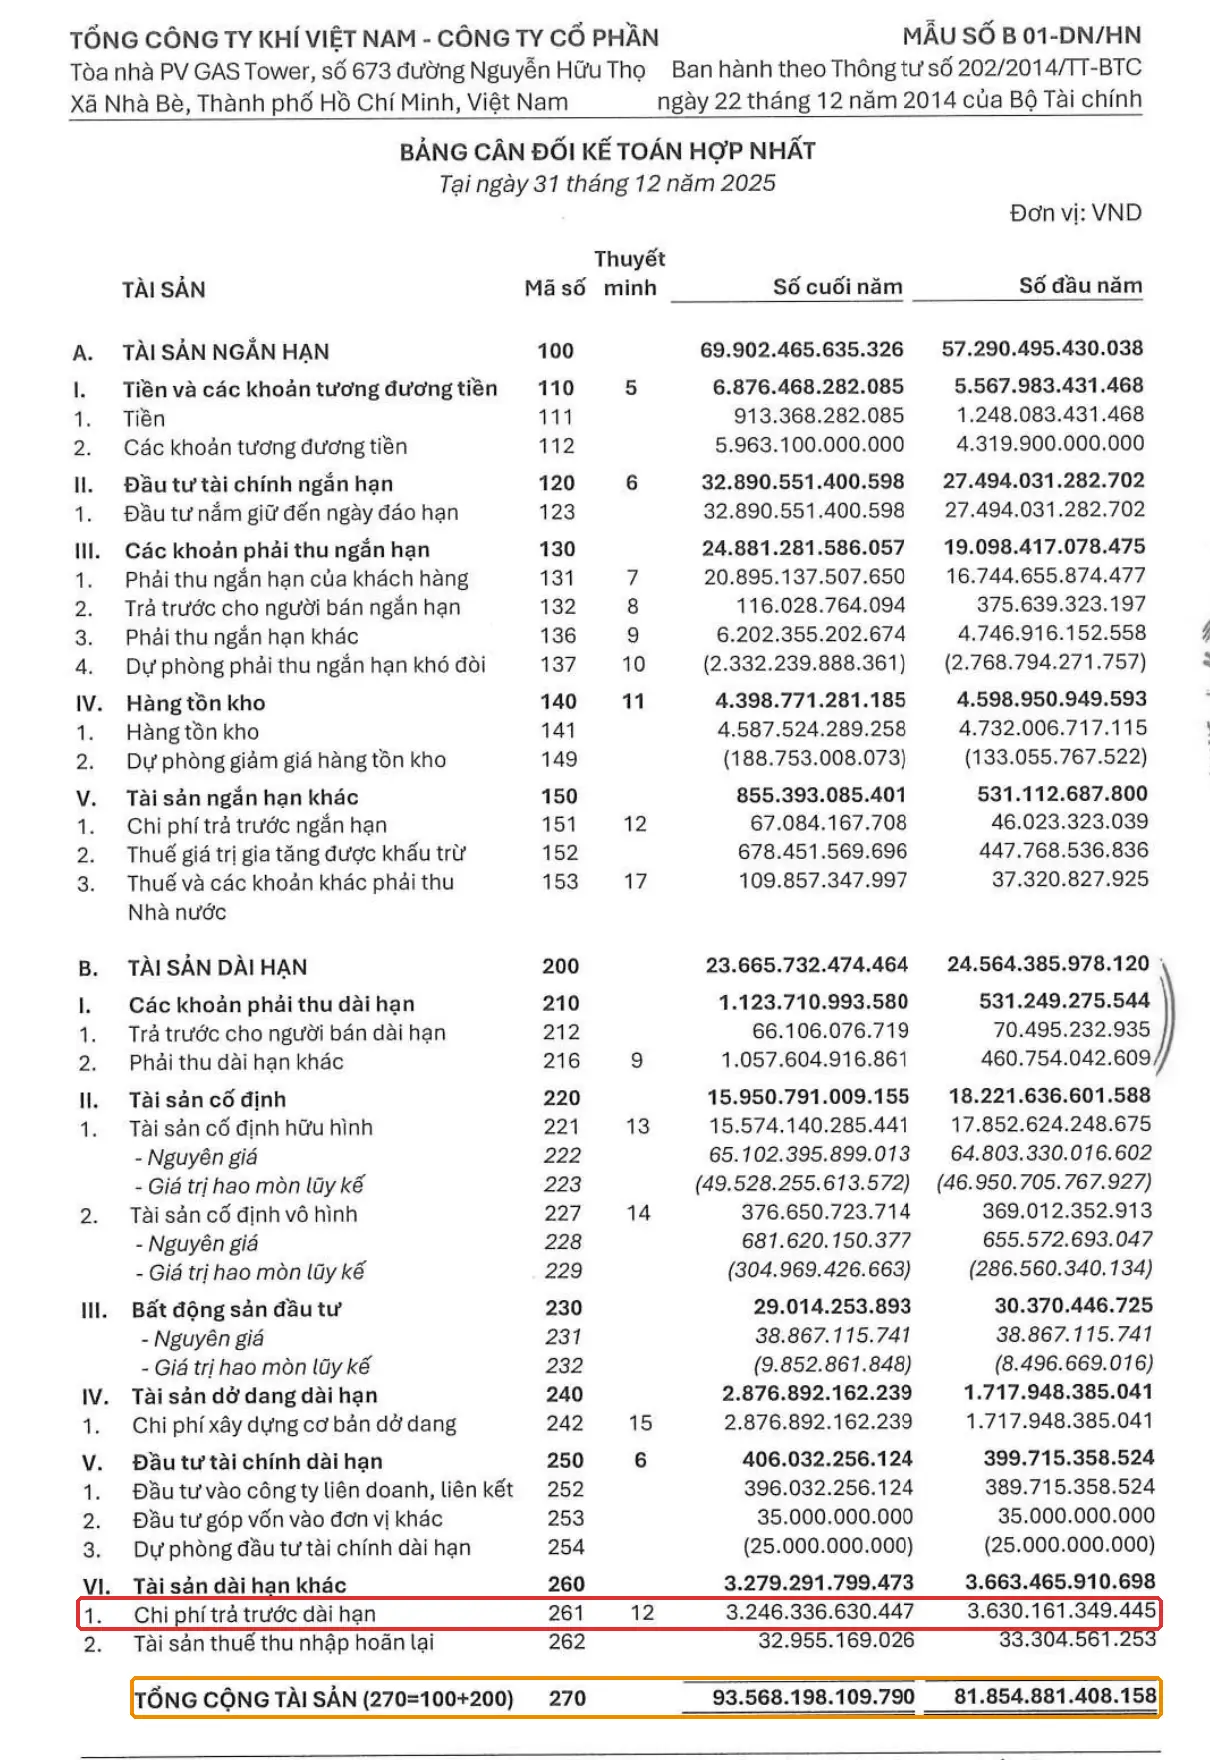
Trên bảng cân đối kế toán (mã 261, Chi phí trả trước dài hạn), GAS ghi 3.246,3 tỷ đồng tại 31/12/2025, trong tổng tài sản 93.568,2 tỷ đồng. Hãy nhìn dòng được khoanh đỏ (dòng cam là tổng tài sản để so sánh):
Con số 3.246,3 tỷ gồm nhiều thứ. Lật sang Thuyết minh 12, chúng ta thấy riêng dòng “Chi phí mua khí bao tiêu” là 2.122,6 tỷ đồng (năm trước 2.259,1 tỷ):
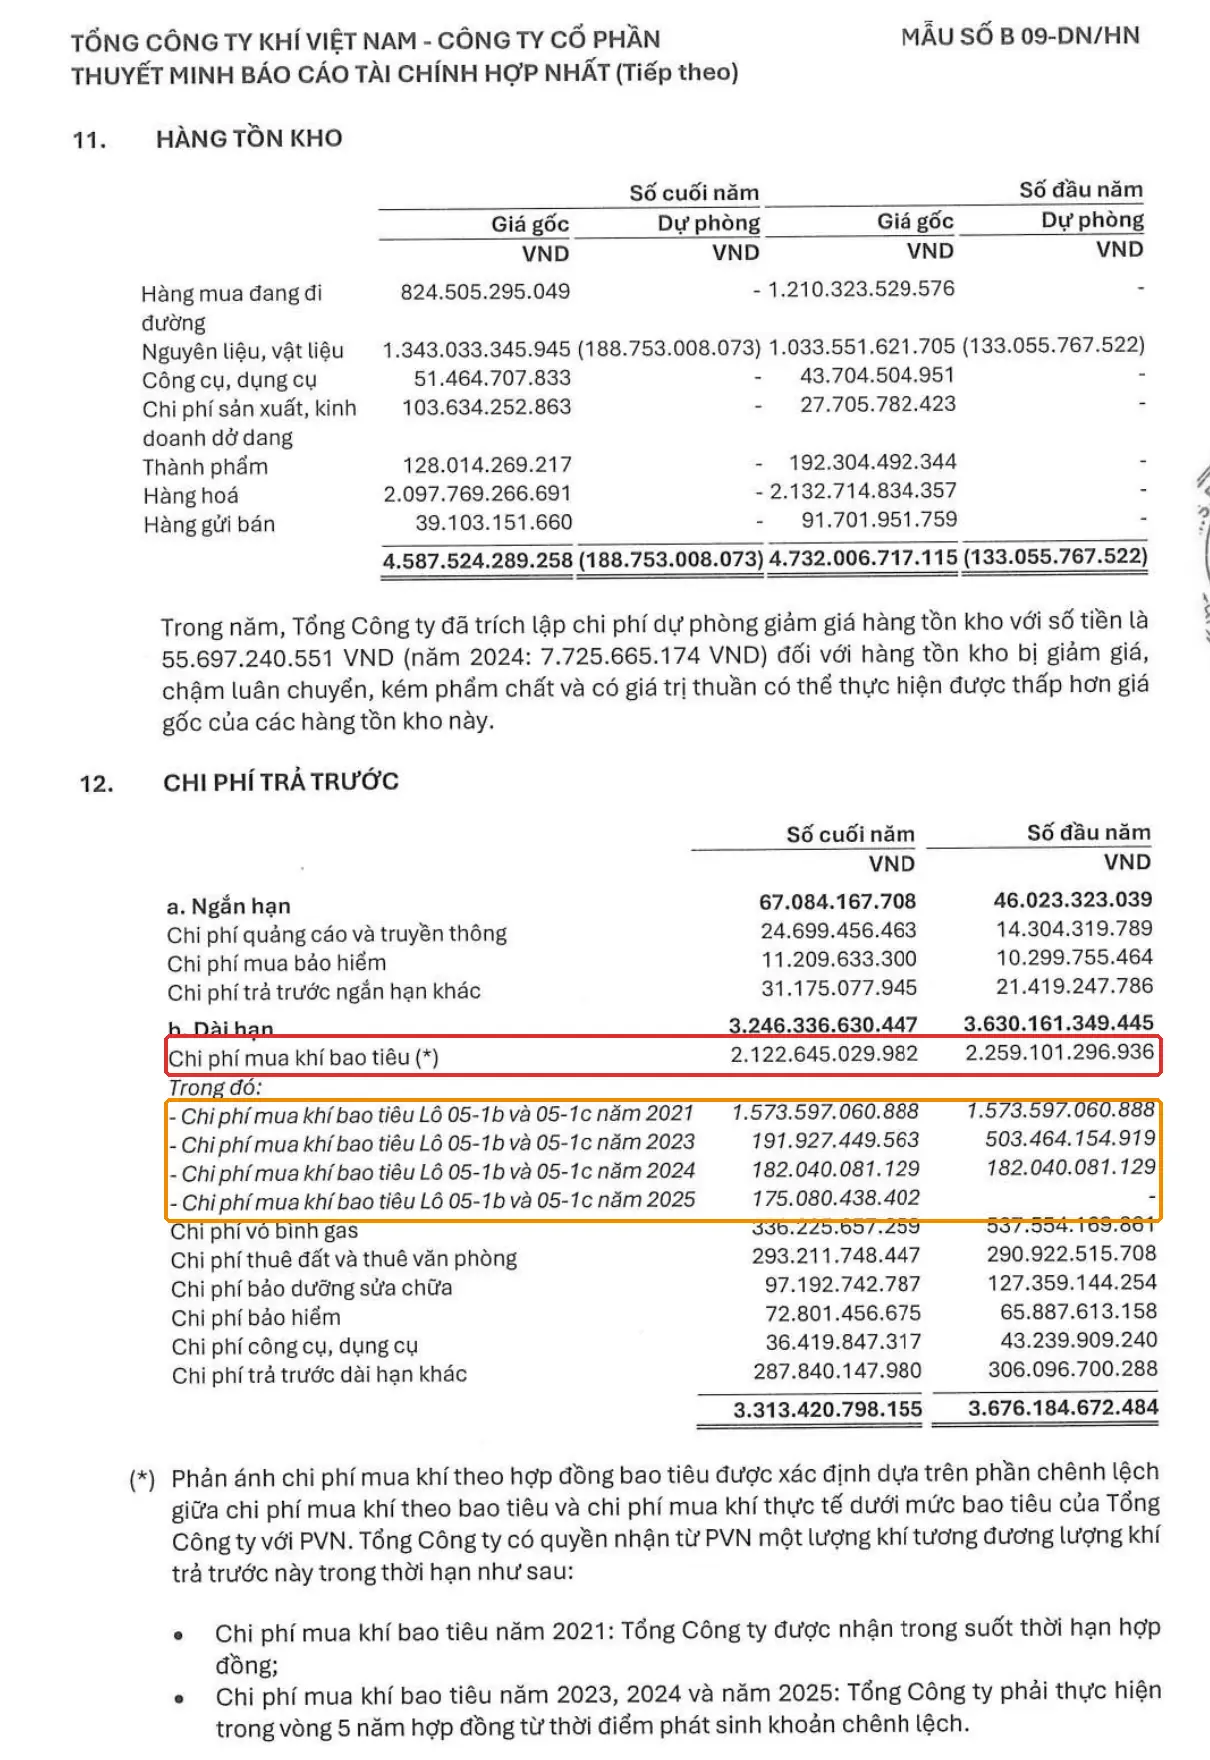
Dòng thuyết minh còn cho biết khoản này “phản ánh phần chênh lệch giữa chi phí mua khí theo hợp đồng bao tiêu và chi phí mua khí thực tế dưới mức bao tiêu” với PVN, và GAS có quyền nhận lại lượng khí tương đương trong một thời hạn nhất định. Đem ra bấm máy:
| Chỉ tiêu | Phép tính | Kết quả |
|---|---|---|
| Bao tiêu / tổng tài sản | 2.122,6 / 93.568,2 | 2,27% |
| Bao tiêu / chi phí trả trước dài hạn (mã 261) | 2.122,6 / 3.246,3 | 65,4% |
| Bao tiêu / lợi nhuận sau thuế 2025 | 2.122,6 / 11.571,6 | 18,3% |
(đơn vị: tỷ đồng; nguồn: BCTC hợp nhất kiểm toán 2025 của GAS, trang PDF 9, 11, 35)
Cần đọc kỹ bốn dòng “Trong đó” trong ảnh phía trên, vì chúng kể câu chuyện theo từng năm phát sinh:
| Khoản phát sinh | Cuối 2025 | Cuối 2024 | Thời hạn nhận lại khí (theo thuyết minh) |
|---|---|---|---|
| Năm 2021 | 1.573,6 | 1.573,6 | Trong suốt thời hạn hợp đồng |
| Năm 2023 | 191,9 | 503,5 | Trong vòng 5 năm từ khi phát sinh |
| Năm 2024 | 182,0 | 182,0 | Trong vòng 5 năm từ khi phát sinh |
| Năm 2025 | 175,1 | không có | Trong vòng 5 năm từ khi phát sinh |
| Tổng | 2.122,6 | 2.259,1 |
Thử kiểm tra: số dư giảm 136,5 tỷ, mà năm 2025 lại phát sinh thêm 175,1 tỷ, vậy GAS đã “dùng” (nhận lại khí và phân bổ vào chi phí) khoảng 2.259,1 + 175,1 – 2.122,6 = 311,5 tỷ. Số này khớp đúng với mức giảm của khoản năm 2023 (503,5 xuống 191,9). Bài học nhỏ: hãy cộng trừ để thấy dòng tiền ẩn sau từng khoản.
Câu hỏi mà người đọc cẩn thận nên đặt ra là: nếu sau này không nhận lại hết lượng khí thì sao? Khi đó khoản trả trước không còn mang lại lợi ích tương lai và về nguyên tắc phải chuyển thành chi phí. BCTC GAS ghi rằng Ban Tổng Giám đốc đánh giá khả năng thực hiện khoản chi phí trả trước dài hạn này là cao. Đó là một đánh giá chủ quan của ban lãnh đạo, nên đáng để chúng ta theo dõi qua từng năm xem số dư có tiếp tục được “tiêu dần” như thuyết minh hay không.
Cam kết mua khí: con số nằm ngoài bảng cân đối
Bao tiêu còn có một “bóng” khác ở Thuyết minh 35 (Các khoản cam kết). Đây là nghĩa vụ tương lai chưa thành tài sản hay nợ, nên không nằm trong bảng cân đối:
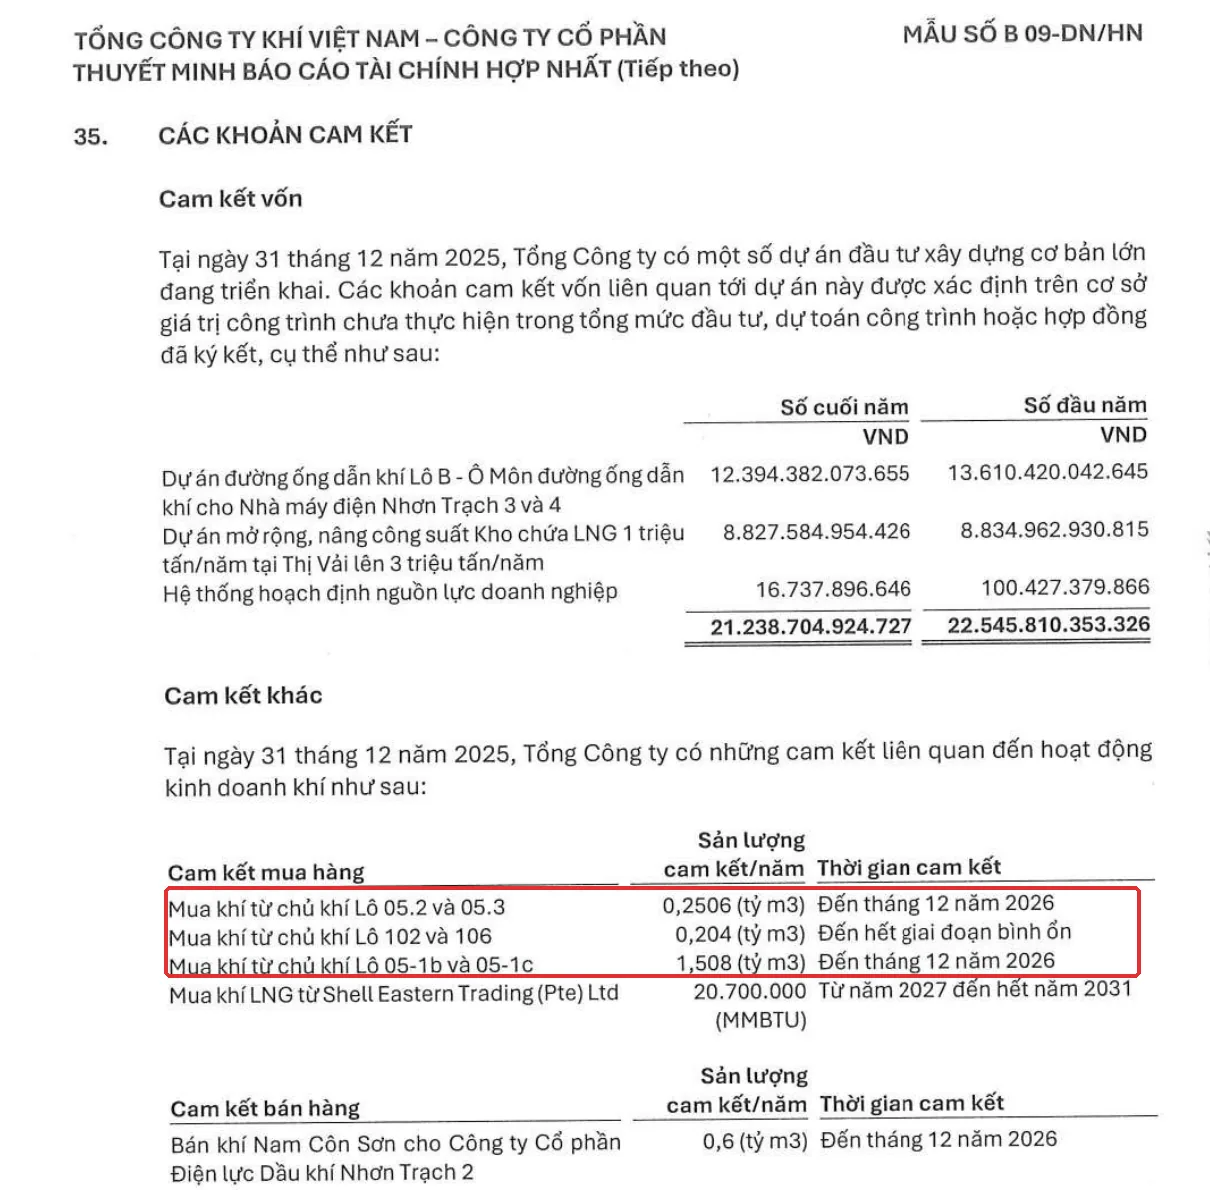
Theo ảnh, GAS cam kết mua tối thiểu 0,2506 + 0,204 + 1,508 = 1,9626 tỷ m3 khí mỗi năm từ ba nhóm lô khí, có nhóm đến tháng 12/2026. Ngoài ra còn cam kết mua 20,7 triệu MMBTU khí LNG mỗi năm từ Shell Eastern Trading từ năm 2027 đến hết 2031. Ở chiều ngược lại, GAS cam kết bán 0,6 tỷ m3 khí mỗi năm cho Công ty Cổ phần Điện lực Dầu khí Nhơn Trạch 2 đến tháng 12/2026. Cùng một doanh nghiệp, vừa là bên mua bao tiêu vừa là bên bán bao tiêu.
Phía bên kia: doanh thu bao tiêu chưa thực hiện
Ở bên bán, phần khách đã bị tính tiền nhưng chưa nhận khí được ghi là doanh thu chưa thực hiện, tức là một khoản nợ phải trả bằng khí chứ chưa phải doanh thu thật. Quay lại BCTC GAS: tại 31/12/2024, Thuyết minh 19 có dòng “Doanh thu bao tiêu chưa thực hiện” là 2.229,2 tỷ đồng, liên quan đến Công ty Cổ phần Điện lực Dầu khí Nhơn Trạch 2. Đến 31/12/2025, dòng này về 0:
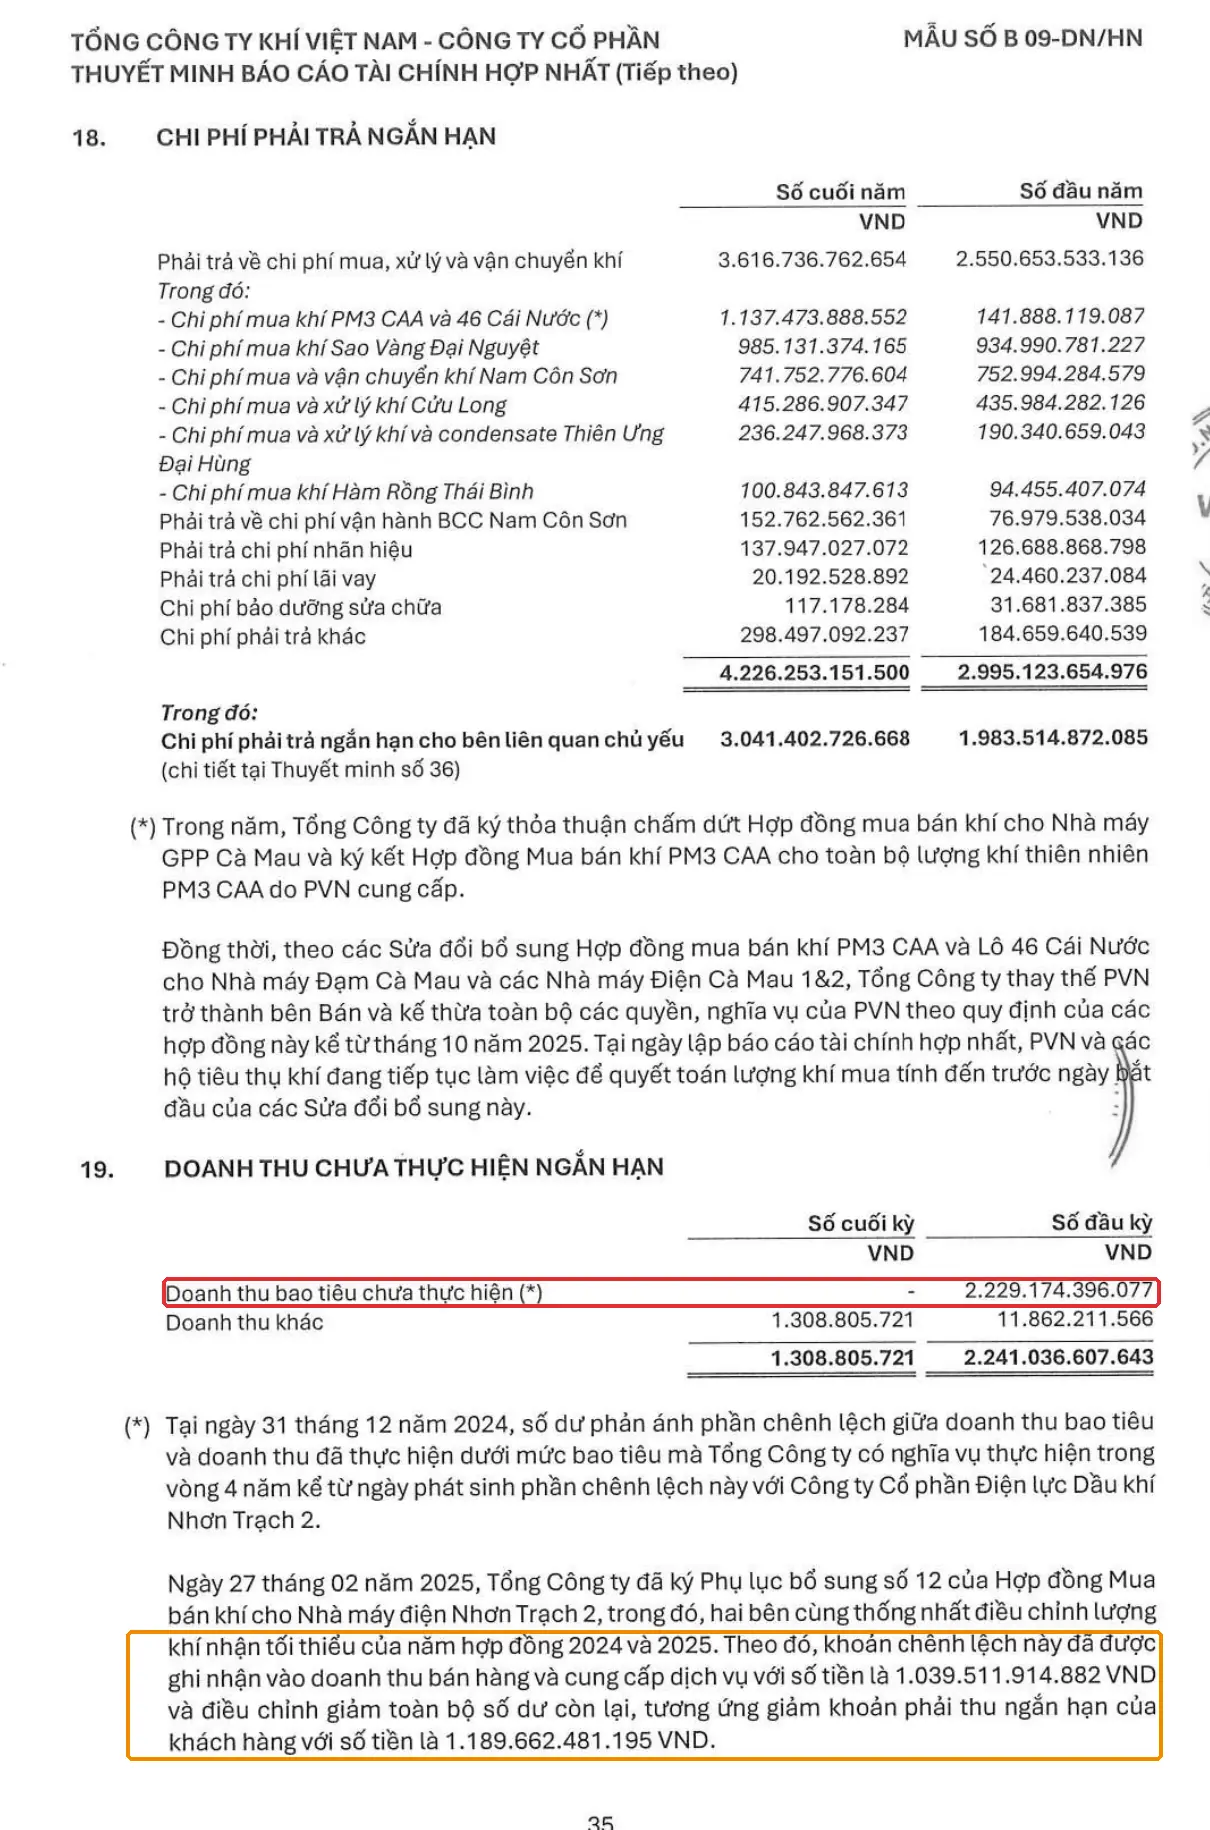
Chuyện gì xảy ra? Theo thuyết minh, ngày 27/02/2025 GAS ký Phụ lục số 12 với nhà máy Nhơn Trạch 2, hai bên thống nhất điều chỉnh lượng khí nhận tối thiểu của năm hợp đồng 2024 và 2025. Kết quả: 1.039,5 tỷ đồng được ghi nhận vào doanh thu, phần còn lại được điều chỉnh giảm khoản phải thu khách hàng 1.189,7 tỷ đồng. Cộng lại: 1.039,5 + 1.189,7 = 2.229,2 tỷ, đúng bằng số dư cũ. Một phép cộng nhỏ giúp chúng ta chắc rằng chúng ta không đọc nhầm.
Để thấy tầm cỡ của nó: 1.039,5 / 14.359,4 (lợi nhuận kế toán trước thuế 2025) = 7,2%. Đây là khoản ghi nhận một lần do phụ lục hợp đồng, nên khi so sánh lợi nhuận giữa các năm, chúng ta cần biết nó có mặt trong con số.
Lưu ý quan trọng cho người mới: GAS và nhà máy Nhơn Trạch 2 cùng được BCTC liệt kê là các đơn vị thuộc nhóm Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (PVN) (Thuyết minh 36, trang PDF 60 và 61). Doanh thu bán cho nhóm Nhơn Trạch 2 năm 2025 là 5.576,3 tỷ đồng (trang PDF 61), và hơn 78% giá trị hàng mua và dịch vụ từ các bên liên quan của GAS là mua từ công ty mẹ PVN (24.954,0 / 31.808,0 = 78,5%, trang PDF 62). Khi hai bên của một hợp đồng cùng nằm trong một nhóm lớn, việc đàm phán lại phụ lục là điều có thể xảy ra, và đọc BCTC thì cần chú ý giao dịch bên liên quan. Bạn có thể đọc thêm cách nhận diện loại rủi ro này ở bài rủi ro tập trung khách hàng.
Chuẩn mực kế toán nói gì, và VAS khác IFRS ở đâu?
Theo tra cứu của Happite, Việt Nam chưa có chuẩn mực VAS riêng cho hợp đồng bao tiêu; thực hành dựa trên nguyên tắc chung (Chuẩn mực VAS 01 và VAS 14 về doanh thu) cùng hệ thống tài khoản của Thông tư 200/2014/TT-BTC, trong đó chi phí trả trước hạch toán ở tài khoản 242 và doanh thu chưa thực hiện ở tài khoản 3387. Happite chưa mở văn bản gốc để đối chiếu từng điều khoản, bạn nên xem trực tiếp khi cần trích dẫn.
Với IFRS (VN chưa bắt buộc áp dụng), phần khách hàng trả tiền mà không dùng hết quyền có hướng dẫn riêng, gọi là breakage (IFRS 15, đoạn B44 đến B47): bên bán ghi nợ hợp đồng (deferred revenue) trước, rồi chỉ ghi doanh thu khi nghĩa vụ giao hàng được thực hiện hoặc khi khả năng khách dùng phần còn lại trở nên rất thấp. Cách nghĩ này giúp chúng ta hiểu vì sao GAS ban đầu để khoản chênh lệch ở “doanh thu chưa thực hiện” thay vì ghi thẳng vào doanh thu.
Case study kinh điển thế giới: khủng hoảng take-or-pay ngành khí Mỹ thập niên 1980
Câu chuyện bao tiêu từng làm lung lay gần như toàn bộ ngành đường ống khí đốt Mỹ. Đầu thập niên 1970, các đường ống ký hợp đồng mua khí dài hạn kèm điều khoản take-or-pay vì tin giá khí sẽ còn cao. Sau khi giá khí được nới kiểm soát và nhu cầu giảm vào đầu thập niên 1980, họ kẹt giữa hợp đồng giá cao và thị trường khí rẻ. Bài nghiên cứu đăng trên Energy Law Journal (Manning, Carretta và White, 1990) tổng hợp từ hồ sơ SEC của các đường ống cho thấy tiền trả trước cho các nhà sản xuất khí khoảng 1 tỷ USD cuối năm 1983, còn nghĩa vụ take-or-pay tiềm tàng tăng từ 2,88 tỷ USD (cuối 1984) lên 5,85 tỷ USD (cuối 1985) và 7,85 tỷ USD (30/9/1986). Khoảng 9 tỷ USD sau đó được các đường ống chi ra để mua đứt hoặc điều chỉnh nghĩa vụ. Cơ quan quản lý FERC phải ban hành hàng loạt quy định (Order 436 năm 1984, Order 500 năm 1987, Order 636 năm 1992) để tháo gỡ.
Dấu vết lộ trên BCTC lúc đó chính là hai dòng chúng ta vừa học: khoản tiền trả trước cho nhà sản xuất khí (khoảng 1 tỷ USD cuối 1983) ở phía bên mua, cùng nghĩa vụ tiềm tàng được công bố trong hồ sơ SEC. Người đọc BCTC tinh ý có thể thấy tín hiệu từ trước khi khủng hoảng lan rộng. Bài học cho người mới đọc BCTC doanh nghiệp Việt: khi thấy một khoản trả trước dài hạn lớn gắn với hợp đồng mua cố định, hãy hỏi giá thị trường hiện nay so với giá trong hợp đồng ra sao và khoản này sẽ được dùng hết vào lúc nào. Lưu ý: case này là khủng hoảng thị trường, không phải gian lận kế toán, nên cũng là lời nhắc rằng rủi ro lớn đôi khi nằm ở hợp đồng chứ không ở sổ sách.
Tự tay thử ngay: tìm bao tiêu trong BCTC
- Tải BCTC hợp nhất kiểm toán năm của một doanh nghiệp điện, khí hoặc hóa chất (ví dụ GAS 2025 ở mục Nguồn).
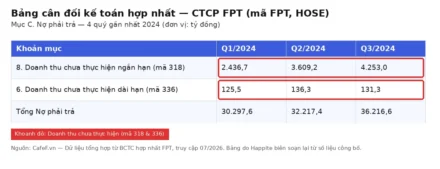
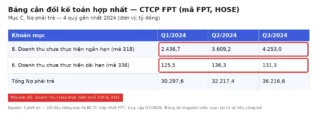
- Mở bảng cân đối kế toán, tìm mã 261 (Chi phí trả trước dài hạn) và dòng Doanh thu chưa thực hiện (mã 318 hoặc 336).
- Lật tới thuyết minh tương ứng, nhấn Ctrl+F gõ “bao tiêu” hoặc “take or pay”.
- Ghi lại số dư, thời hạn nhận lại hàng, bên đối tác. Tính tỷ trọng so với tổng tài sản (mã 270).
- Mở thuyết minh “Các khoản cam kết” để xem sản lượng mua hoặc bán tối thiểu mỗi năm.
Bẫy thường gặp
- Nhầm bao tiêu với nợ vay. Bao tiêu là nghĩa vụ mua hàng, không phải khoản vay ngân hàng. Nó không nằm trong mục vay và nợ thuê tài chính mà thường nằm ở thuyết minh chi phí trả trước, doanh thu chưa thực hiện hoặc cam kết.
- Tưởng khoản trả trước luôn thu hồi được. Quyền nhận lại khí có thời hạn. Hãy xem thuyết minh ghi thời hạn bao nhiêu năm và ai đánh giá khả năng thực hiện.
- Tưởng doanh thu chuyển từ “chưa thực hiện” sang “đã ghi nhận” là doanh thu tăng trưởng đều đặn. Có thể đó là khoản một lần do điều chỉnh hợp đồng, như 1.039,5 tỷ của GAS năm 2025. Khi so lợi nhuận hai năm liền kề, hãy tách ra.
- Chỉ đọc bảng cân đối mà bỏ phần cam kết. Nghĩa vụ mua tối thiểu hàng năm nằm ở Thuyết minh 35, không hiện trên bảng cân đối.
Câu hỏi thường gặp (FAQ)
Take-or-pay là gì?
Take-or-pay là điều khoản bên mua phải nhận hoặc trả tiền cho sản lượng tối thiểu theo hợp đồng, kể cả khi không dùng. Bên bán nhờ đó có doanh thu tối thiểu để bù khoản đầu tư lớn.
Chi phí mua khí bao tiêu là tài sản hay chi phí?
Theo cách GAS trình bày, phần tiền trả cho khí chưa nhận ban đầu là tài sản (chi phí trả trước dài hạn), vì doanh nghiệp có quyền nhận lại khí sau này. Phần này chuyển thành chi phí khi khí được nhận và dùng.
Doanh thu bao tiêu chưa thực hiện nghĩa là gì?
Đó là phần chênh lệch giữa doanh thu theo mức bao tiêu và doanh thu thực tế đã giao hàng, được giữ ở nợ phải trả cho tới khi bên bán giao hàng hoặc hai bên điều chỉnh hợp đồng.
Bao tiêu có phải dấu hiệu doanh nghiệp xấu không?
Không. Bao tiêu là công cụ thông thường của ngành hạ tầng năng lượng. Điều cần theo dõi là quy mô so với tài sản và lợi nhuận, thời hạn nhận lại hàng, và mức độ phụ thuộc vào một nhà cung cấp hoặc một khách hàng.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Nền tảng về chi phí trả trước: Chi phí trả trước dài hạn là gì?
- Phía bên bán: Doanh thu chưa thực hiện là gì?
- Cùng chủ đề hợp đồng: Phải trả người bán là gì?, Cam kết thuê hoạt động là gì? và Thuyết minh BCTC
Nguồn tham khảo
- Tổng Công ty Khí Việt Nam, BCTC hợp nhất kiểm toán năm 2025 (Deloitte Việt Nam), Vietstock static, truy cập 10/2026: file PDF. Trang PDF 9 (bảng cân đối), 11 (kết quả kinh doanh), 35 (Thuyết minh 11, 12), 39 (Thuyết minh 18, 19), 60 đến 62 (Thuyết minh 35, 36).
- Thông tư 200/2014/TT-BTC (Bộ Tài chính); Chuẩn mực kế toán Việt Nam số 01 và số 14.
- IFRS 15, đoạn B44 đến B47 (customers’ unexercised rights); tương đương ASC 606-10-55-46 đến 55-49: Deloitte DART, mục 8.8.
- Manning, Carretta, White (1990), Gas Inventory Charges, Energy Law Journal, Vol. 11, No. 1: bản PDF.
- Tạp chí Công Thương, “PV Power (POW): Có thể ghi nhận khoản doanh thu 1.000 tỷ đồng, không phải trả 80 triệu USD tiền khí”, 10/11/2023: bài viết.
Cập nhật: 28/10/2026. Tác giả: Happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.