Nhà bạn chắc có một ngăn kéo cuối bàn: pin cũ, chìa khóa không biết mở khóa nào, vài tờ hóa đơn, cả cái sạc điện thoại đời đầu. Báo cáo tài chính cũng có một “ngăn kéo” như vậy, tên là tài sản dài hạn khác, mã số 268. Ở Vincom Retail (VRE), ngăn kéo này chứa 24.894,8 tỷ đồng, chiếm 40,6% tổng tài sản, và gần như toàn bộ là tiền đặt cọc cho các công ty liên quan.
- Hiểu tài sản dài hạn khác (mã 268) là “ngăn kéo gom” các khoản không có dòng riêng, và biết vì sao nó phải được mở ra đọc kỹ ở thuyết minh.
- Chỉ đúng dòng mã 268 và thuyết minh 17 trên BCTC VRE 2025, rồi tự tính tỷ trọng: 24.894.799 / 61.279.149 = 40,6% tổng tài sản.
- Thấy cách một khoản đặt cọc 10.383 tỷ đồng bị “dời” từ ngắn hạn sang dài hạn khi bên nhận gia hạn bàn giao sang năm 2027.
- Rút bài học từ vụ Satyam (Ấn Độ) để biết khi nào lãi dự thu và tiền gửi cho bên liên quan đáng được hỏi lại.
Tài sản dài hạn khác là gì?
Tài sản dài hạn khác là dòng tổng hợp trên bảng cân đối kế toán, gom những tài sản doanh nghiệp dự kiến giữ hơn 12 tháng mà không thuộc dòng nào có tên riêng như tài sản cố định, bất động sản đầu tư hay chi phí trả trước dài hạn. Trong mẫu B01 của Thông tư 200/2014/TT-BTC (và Thông tư 202/2014/TT-BTC cho BCTC hợp nhất), dòng này mang mã số 268, nằm trong nhóm “Tài sản dài hạn khác” mã 260.
Vì là dòng “gom”, tên dòng gần như không nói gì về nội dung bên trong. Cô Ba bán tạp hóa đầu hẻm có thể ghi sổ một khoản “tiền cọc mặt bằng mới thuê 2 năm” vào đúng ngăn “linh tinh” của cô. Doanh nghiệp niêm yết làm y vậy, chỉ khác là con số tính bằng nghìn tỷ. Muốn biết bên trong là gì, chúng ta phải xuống thuyết minh, nơi doanh nghiệp bắt buộc liệt kê chi tiết (xem thêm bài thuyết minh BCTC).
Dòng này hay bị nhầm với các dòng nghe gần giống ở cùng phần tài sản dài hạn:
| Dòng trên BCĐKT | Mã số | Bản chất | Ví dụ đời thường |
|---|---|---|---|
| Tài sản dài hạn khác | 268 | Dòng gom: đặt cọc, ký quỹ dài hạn và các khoản chưa có dòng riêng | Chị Lan đặt cọc 3 tháng tiền nhà cho văn phòng mới thuê 3 năm |
| Chi phí trả trước dài hạn | 261 | Chi trả một lần, phân bổ dần vào chi phí nhiều năm | Đóng tiền thuê cửa hàng 5 năm một lần |
| Phải thu dài hạn khác | 216 | Quyền đòi tiền từ bên khác, hạn thu trên 12 tháng | Chú Bảy cho em họ mượn tiền sắm xe, hẹn 2 năm trả |
| Trả trước cho người bán dài hạn | 211 | Tiền đã chi cho nhà cung cấp, chờ nhận hàng hoặc thiết bị | Chuyển trước tiền mua máy móc nhập khẩu, hàng 18 tháng mới về |
Hai bài liên quan để bạn đối chiếu: chi phí trả trước dài hạn và trả trước cho người bán. Bài này chỉ tập trung vào mã 268 và cách đọc “ngăn kéo” đó.
Mã 268 của VRE nói gì trên bảng cân đối kế toán?
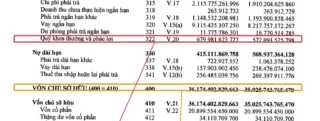
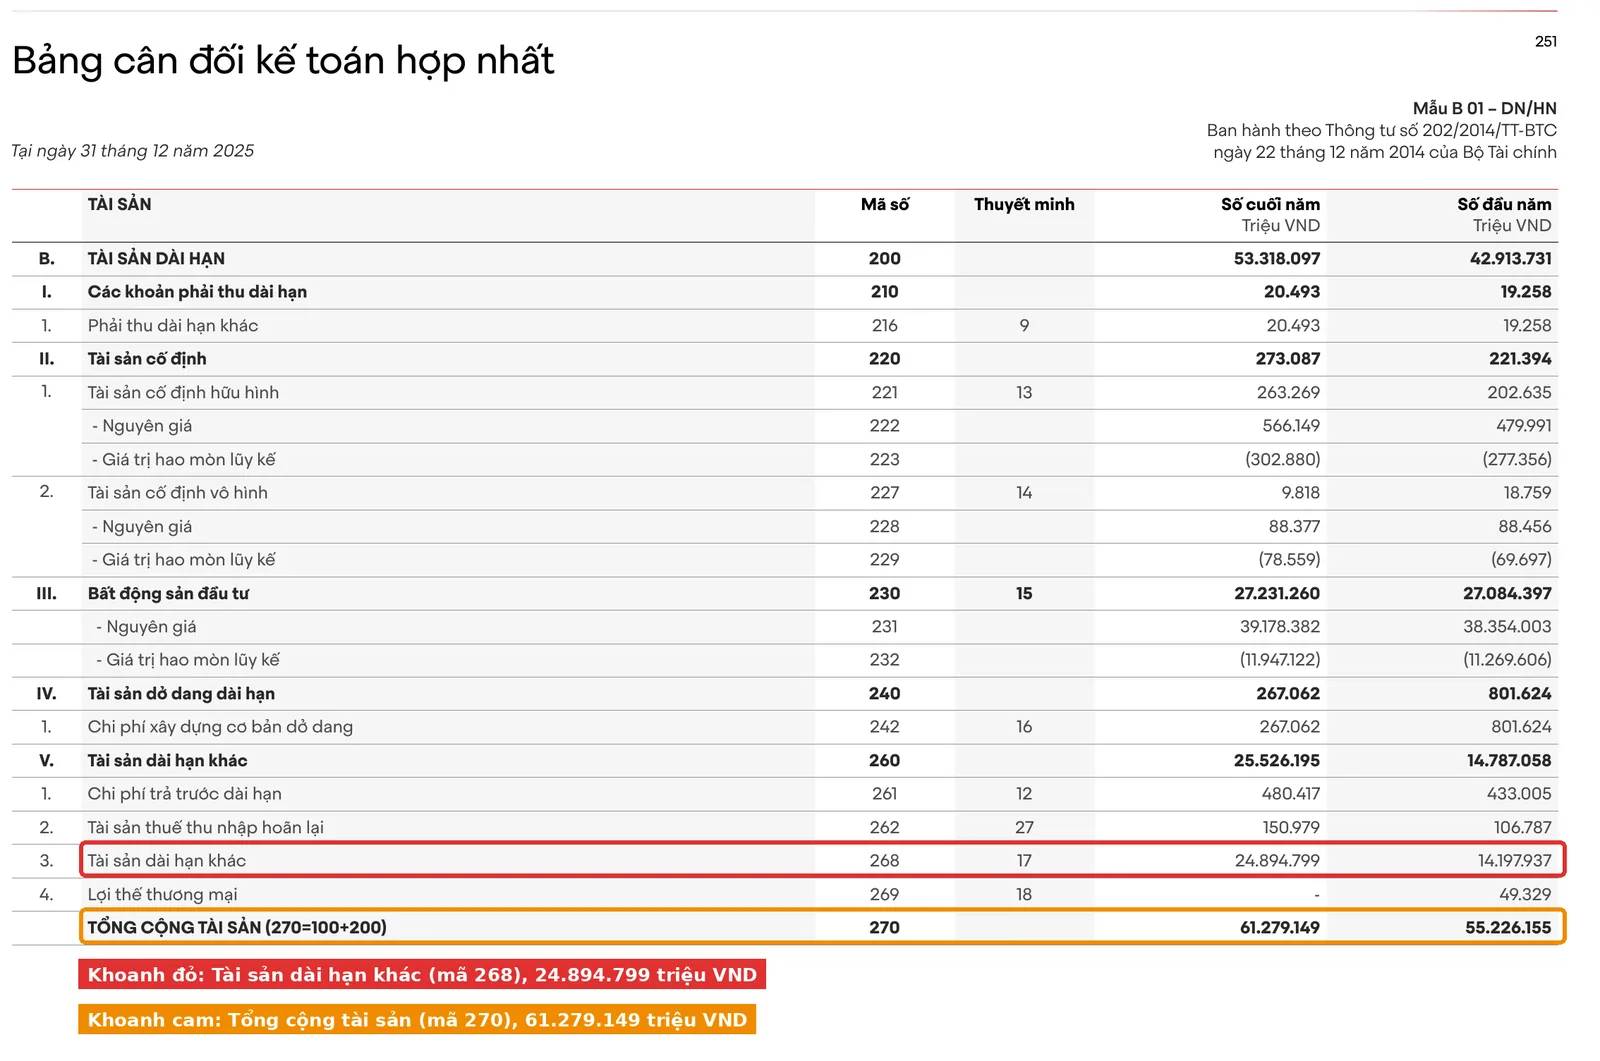
Ở BCTC hợp nhất kiểm toán năm 2025 của VRE, mã 268 là 24.894.799 triệu đồng (khoảng 24.894,8 tỷ), tăng từ 14.197.937 triệu ở đầu năm, tức tăng 75,3% trong khi tổng tài sản chỉ tăng 11,0% (61.279.149 so với 55.226.155 triệu). Hãy nhìn dòng khoanh đỏ ở ảnh dưới đây.
Chúng ta tự bấm máy được ngay, đúng kiểu “cầm tay chỉ việc”:
- Tỷ trọng cuối năm 2025: 24.894.799 / 61.279.149 = 40,6% tổng tài sản.
- Tỷ trọng đầu năm: 14.197.937 / 55.226.155 = 25,7%.
- Trong nhóm tài sản dài hạn khác (mã 260, 25.526.195 triệu), mã 268 chiếm 24.894.799 / 25.526.195 = 97,5%.
Một dòng “gom” mà chiếm gần nửa tổng tài sản thì không còn là ngăn kéo linh tinh nữa, nó là cả một căn phòng. Đây chính là lý do mã 268 xứng đáng được đọc kỹ hơn rất nhiều người nghĩ. Bài đọc phần tài sản trên BCTC có hướng dẫn nền tảng nếu bạn muốn ôn lại cách đi từ tổng quan xuống từng dòng.
Thuyết minh 17 cho biết ai đang giữ tiền đặt cọc của VRE?
Thuyết minh 17 “Tài sản khác” cho thấy gần như toàn bộ mã 268 là tiền đặt cọc cho các bên liên quan: 13.039.215 triệu cho mục đích đầu tư và 10.383.168 triệu cho mục đích kinh doanh, cộng lại 23.422.383 triệu, tức 94,1% mã 268. Phần còn lại, 1.472.416 triệu, là đặt cọc cho các bên khác cho mục đích đầu tư.
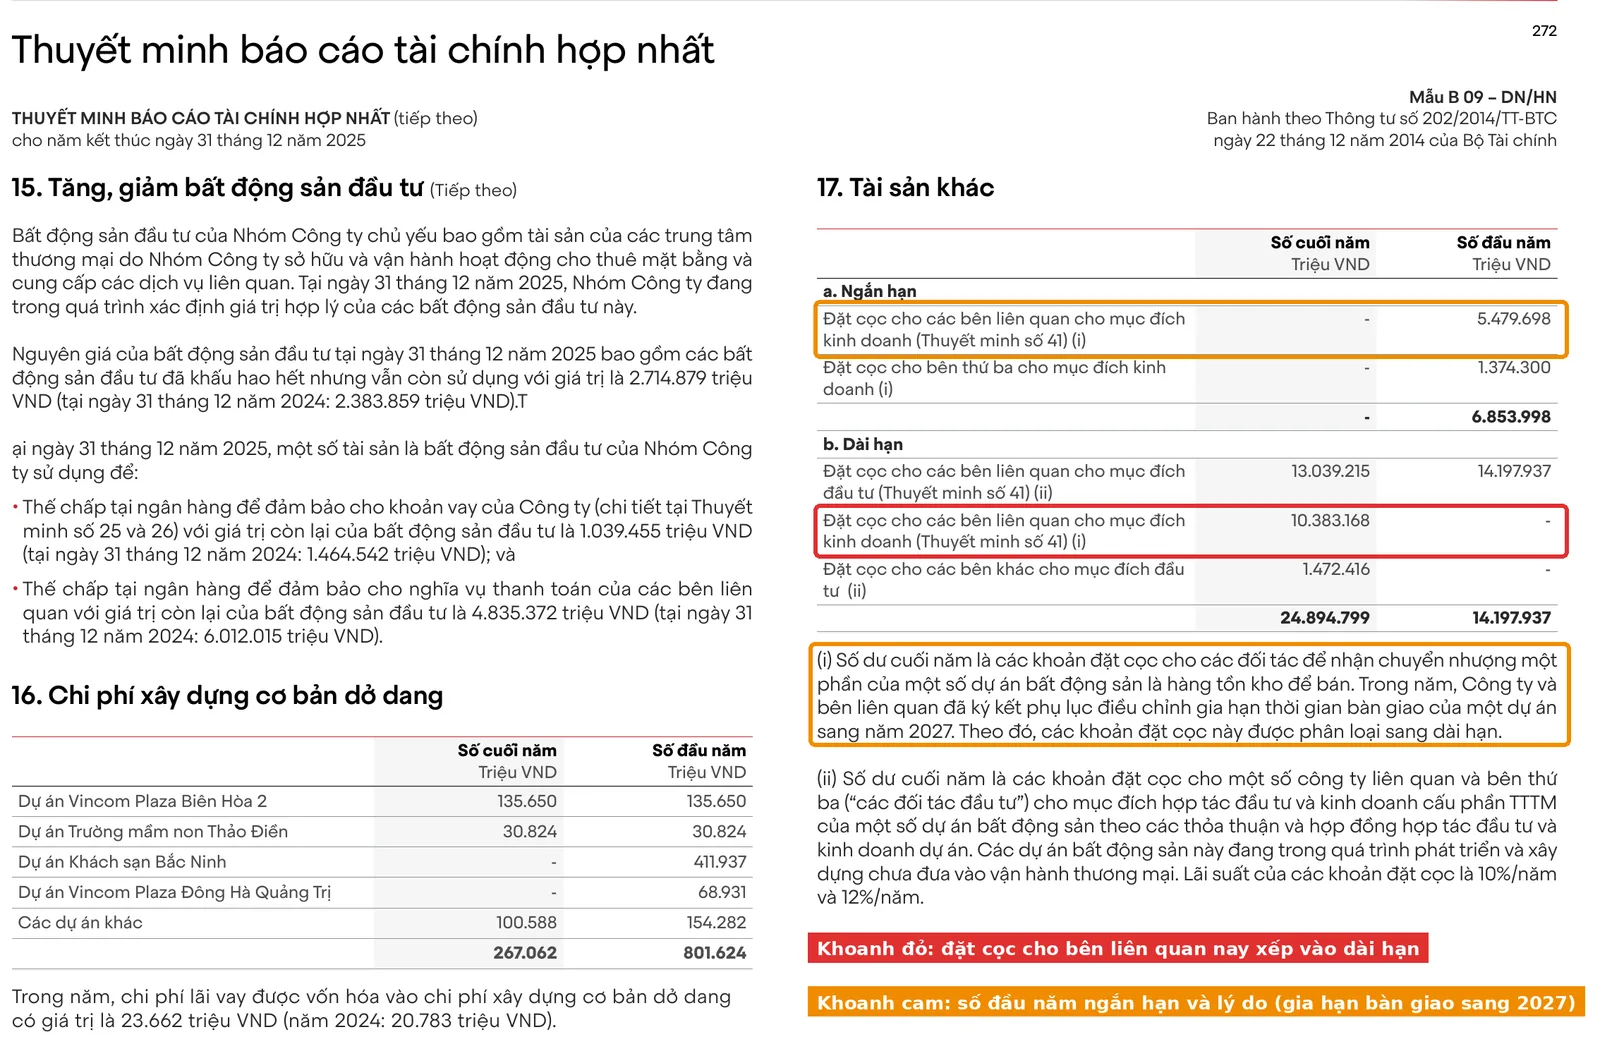
Điểm đáng nhìn nhất nằm ở cột “Số đầu năm” của phần ngắn hạn. Cuối năm 2024, VRE còn 5.479.698 triệu đặt cọc cho bên liên quan (mục đích kinh doanh) và 1.374.300 triệu cho bên thứ ba ở ngắn hạn, cộng 6.853.998 triệu. Cuối năm 2025 phần ngắn hạn là số 0. Cùng lúc, ở dài hạn xuất hiện dòng mới 10.383.168 triệu “đặt cọc cho các bên liên quan cho mục đích kinh doanh”. Chú thích (i) của VRE giải thích: các khoản này là tiền đặt cọc để nhận chuyển nhượng một phần của một số dự án bất động sản là hàng tồn kho để bán; trong năm, VRE và bên liên quan đã ký phụ lục gia hạn thời gian bàn giao của một dự án sang năm 2027, nên các khoản đặt cọc được phân loại sang dài hạn.
| Đặt cọc (triệu đồng) | 31/12/2024 | 31/12/2025 |
|---|---|---|
| Ngắn hạn, bên liên quan, kinh doanh | 5.479.698 | 0 |
| Ngắn hạn, bên thứ ba, kinh doanh | 1.374.300 | 0 |
| Dài hạn, bên liên quan, đầu tư | 14.197.937 | 13.039.215 |
| Dài hạn, bên liên quan, kinh doanh | 0 | 10.383.168 |
| Dài hạn, bên khác, đầu tư | 0 | 1.472.416 |
| Tổng | 21.051.935 | 24.894.799 |
Vài điều chúng ta rút ra được mà không cần suy diễn thêm. Thứ nhất, 10.383.168 triệu lớn gấp 2,3 lần số tiền VRE đang có (tiền và tương đương tiền cuối năm 4.434.617 triệu). Thứ hai, con số dài hạn mới (10.383.168) lớn hơn số ngắn hạn cũ chuyển sang (5.479.698) khoảng 1,9 lần, nên không thể nói toàn bộ là “chuyển loại”; BCTC không tách phần phát sinh thêm trong năm. Thứ ba, tên dự án, giá trị hợp đồng và điều kiện hoàn lại cọc không được nêu trong phần thuyết minh mà chúng ta đọc. Đây là ba câu hỏi mở, không phải kết luận.
Tương tự khoản trả trước cho người bán ngắn hạn mà VRE có ở bài trả trước cho người bán là gì, đối tượng nhận tiền chủ yếu là bên liên quan. Muốn hiểu vì sao điều này cần chú ý, mời bạn đọc phải thu bên liên quan.
Vì sao công ty cho thuê trung tâm thương mại lại nắm nhiều tiền đặt cọc như vậy?
Câu trả lời nằm ở cách VRE kiếm tiền: doanh nghiệp cho thuê mặt bằng trung tâm thương mại (TTTM). Năm 2025, doanh thu cho thuê bất động sản đầu tư và dịch vụ liên quan là 8.399.570 triệu trong tổng doanh thu thuần 8.837.380 triệu (thuyết minh 31). Muốn có thêm mặt bằng để cho thuê, VRE không chỉ tự xây; công ty còn góp vốn hợp tác đầu tư với các chủ dự án. Trong giai đoạn dự án đang phát triển và xây dựng, tiền đã đặt cọc theo hợp đồng hợp tác được ghi ở “Tài sản dài hạn khác”. Khi VRE nhận bàn giao và có quyền kiểm soát hoạt động kinh doanh của TTTM, TTTM mới được ghi là bất động sản đầu tư (chính sách kế toán, tr.264 báo cáo thường niên 2025).
Nói cách khác, mã 268 của VRE giống như anh Tuấn IT đã cọc tiền mua căn hộ chưa bàn giao: tiền đã đi, chưa có chìa khóa, và khi chủ đầu tư dời ngày giao nhà sang năm sau thì khoản cọc “tự động” thành chuyện dài hạn. Ngành bất động sản có chu kỳ xây dựng nhiều năm, và hầu như mọi doanh nghiệp bất động sản đều có khoản tương tự, chỉ khác là nó nằm ở dòng nào. Bài hàng tồn kho bất động sản và bài hợp đồng hợp tác kinh doanh (BCC) giải thích hai mảnh ghép gần kề.
Thuyết minh 17 còn nêu một chi tiết quan trọng: các khoản đặt cọc cho mục đích hợp tác đầu tư có lãi suất 10%/năm và 12%/năm. Nghĩa là khoản cọc không chỉ nằm im, nó đẻ ra lãi. Lãi đó đi đâu trên báo cáo kết quả kinh doanh? Chúng ta xem tiếp.
Lãi từ tiền đặt cọc nằm ở đâu trong lợi nhuận?
Lãi từ tiền đặt cọc nằm ở dòng doanh thu hoạt động tài chính, chứ không phải ở doanh thu cho thuê. Thuyết minh 34 cho thấy “Lãi tiền gửi, cho vay và đặt cọc” năm 2025 là 2.860.233 triệu, tăng 60,2% so với 1.785.047 triệu năm 2024.
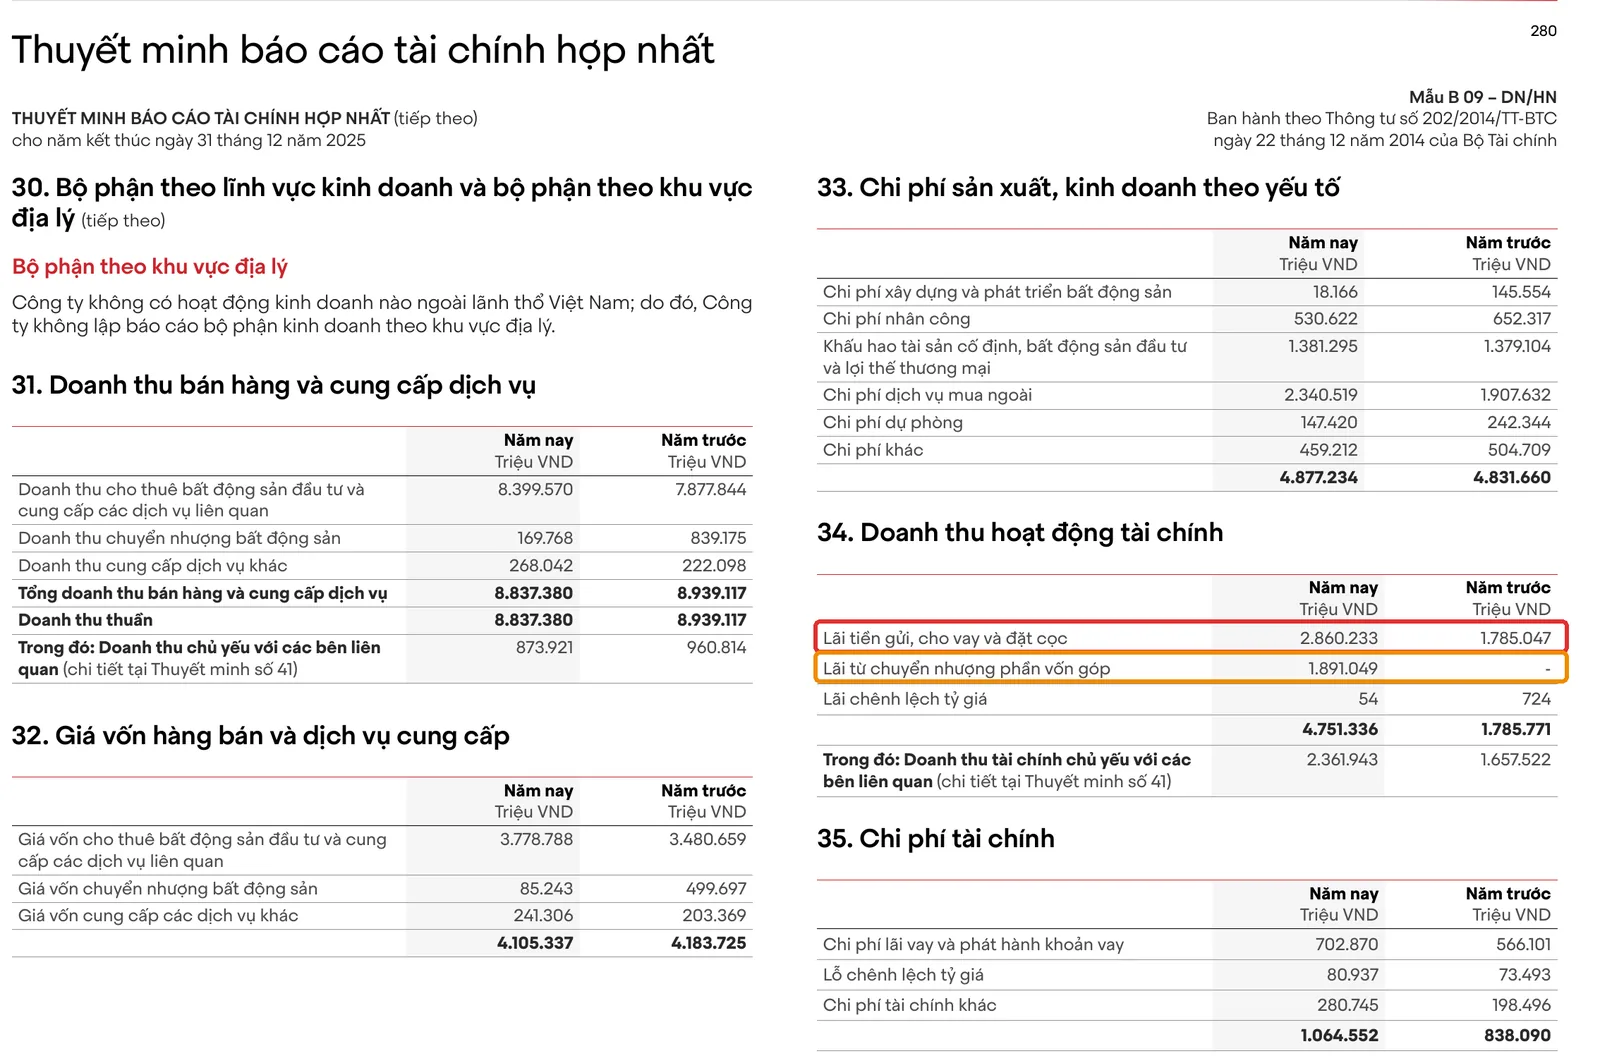
Ở cùng bảng còn một khoản khoanh cam: “Lãi từ chuyển nhượng phần vốn góp” 1.891.049 triệu, năm trước bằng 0. Đây là khoản mang tính một lần. Báo chí ghi nhận VRE hoàn tất bán công ty sở hữu Vincom Center Nguyễn Chí Thanh vào cuối tháng 10/2025 (The Investor, 26/01/2026), nhưng BCTC mà chúng ta đang đọc không nêu rõ khoản lãi này gắn với giao dịch nào. Phép tính giúp chúng ta đặt lợi nhuận vào đúng tỷ lệ:
- Lợi nhuận trước thuế 2025: 8.083.178 triệu.
- Doanh thu tài chính 4.751.336 / 8.083.178 = 58,8% lợi nhuận trước thuế.
- Riêng lãi tiền gửi, cho vay và đặt cọc: 2.860.233 / 8.083.178 = 35,4%.
- Lãi chuyển nhượng vốn góp một lần: 1.891.049 / 8.083.178 = 23,4%.
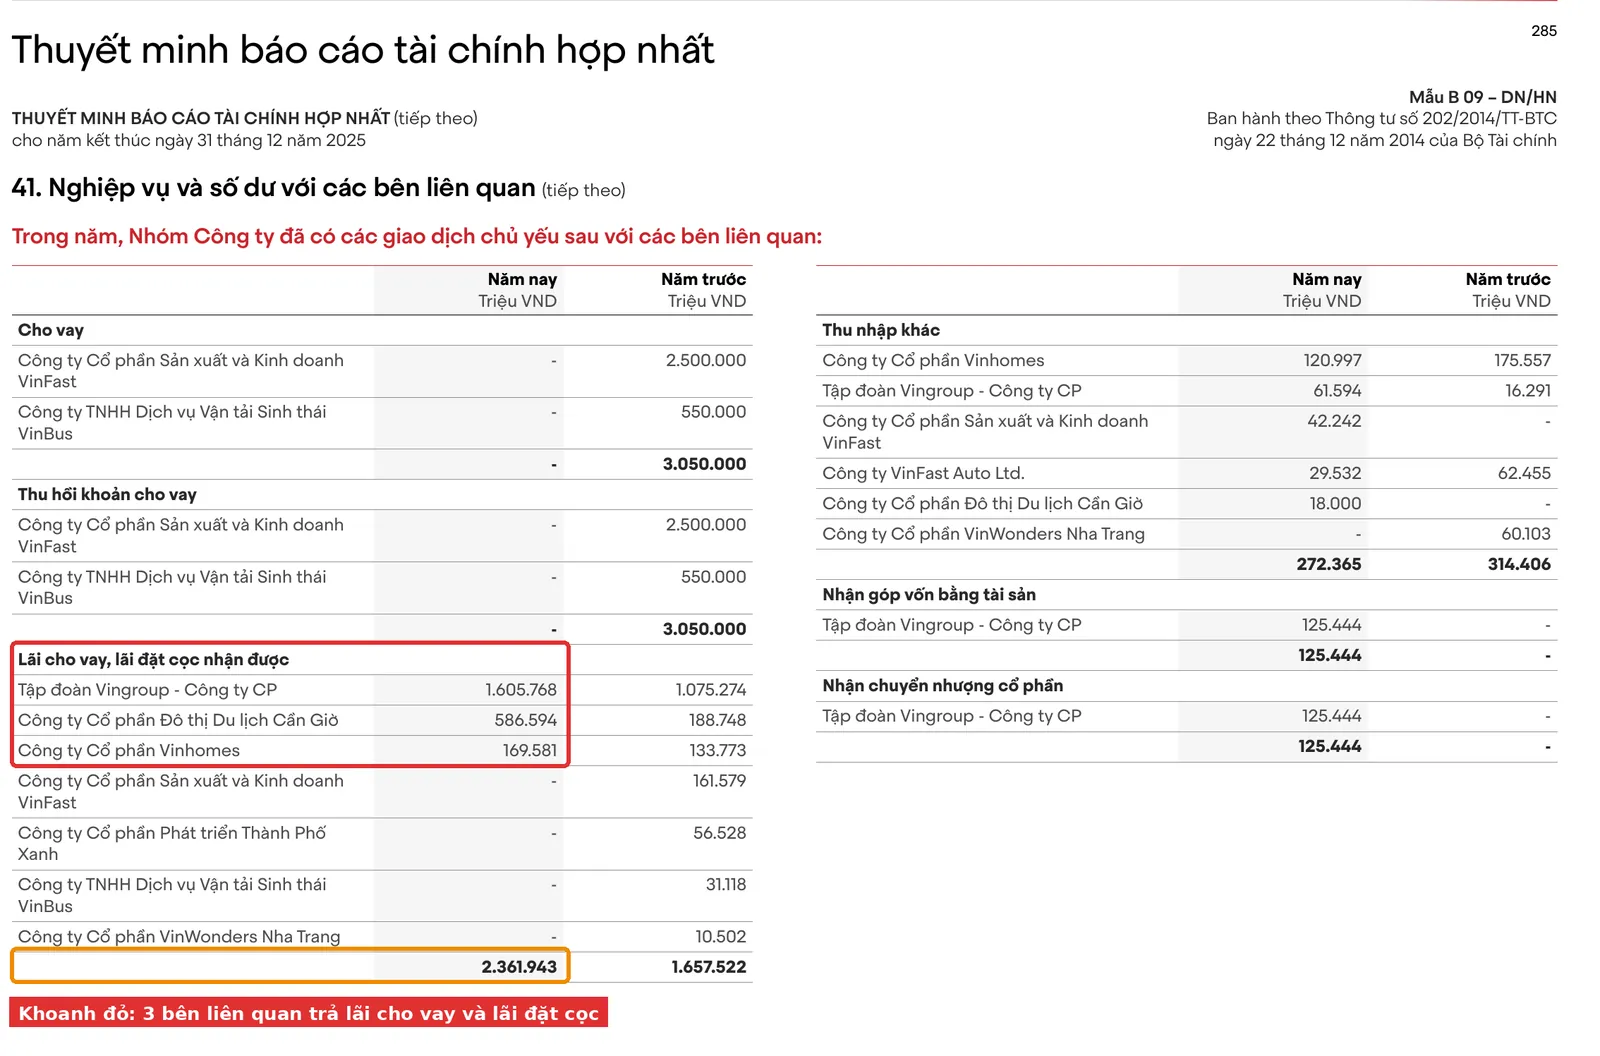
Muốn biết ai trả khoản lãi này, chúng ta mở thuyết minh 41 về giao dịch với bên liên quan. Bảng “Lãi cho vay, lãi đặt cọc” liệt kê ba cái tên lớn: Tập đoàn Vingroup 1.605.768 triệu, Công ty Cổ phần Đô thị Du lịch Cần Giờ 586.594 triệu và Công ty Cổ phần Vinhomes 169.581 triệu, cộng đúng 2.361.943 triệu. Tức là 2.361.943 / 4.751.336 = 49,7% doanh thu tài chính của VRE đến từ ba bên liên quan này.
Câu hỏi đáng đặt cạnh những con số trên: lợi nhuận có biến thành tiền không? Cùng năm 2025, lưu chuyển tiền thuần từ hoạt động kinh doanh của VRE là âm 3.262.205 triệu, trong khi lợi nhuận sau thuế là 6.445.924 triệu; khoản “thay đổi các khoản phải thu” trên báo cáo lưu chuyển tiền tệ là âm 4.205.131 triệu. BCTC không cho phép chúng ta kết luận lãi đặt cọc là nguyên nhân (còn nhiều yếu tố khác như bán dự án, chi trả), nên bài chỉ đặt các dòng cạnh nhau để bạn thấy vì sao nên đọc thêm bài dòng tiền và lợi nhuận và lãi tài chính che lỗ kinh doanh cốt lõi. Một điều VRE không rơi vào: lợi nhuận kinh doanh cốt lõi (lợi nhuận gộp 4.732.043 triệu) vẫn dương, nên đây không phải trường hợp lãi tài chính che lỗ.
Bối cảnh Việt Nam: vì sao người đọc càng phải tự soi thuyết minh?
Ở Việt Nam, người đọc BCTC cần nhớ ba điểm khác với thông lệ quốc tế, vì chúng ảnh hưởng đến cách một khoản đặt cọc hiện ra trên giấy.
Thứ nhất, Việt Nam vẫn lập BCTC theo hệ thống chuẩn mực kế toán Việt Nam (VAS) chứ chưa bắt buộc IFRS. Theo IFRS 9, một khoản đặt cọc có lãi là tài sản tài chính và phải được đánh giá dự phòng tổn thất tín dụng kỳ vọng. VAS chưa có chuẩn mực tương đương về ghi nhận và đo lường công cụ tài chính, nên không có “đồng hồ” bắt buộc báo động khi khoản cọc đáng ngờ; thông tin quan trọng nằm ở chính lời thuyết minh của doanh nghiệp.
Thứ hai, ranh giới ngắn hạn và dài hạn có thể dịch chuyển bằng một phụ lục hợp đồng. Chuẩn mực trình bày yêu cầu phân loại theo thời hạn thu hồi dự kiến (khoảng 12 tháng hoặc một chu kỳ kinh doanh bình thường), nhưng ngày bàn giao lại do hai bên thỏa thuận. Với bên liên quan, hai bên cùng ngồi một bàn, chuyện này càng dễ xảy ra. Vì vậy VAS 26 và luật yêu cầu công bố giao dịch với bên liên quan, và Luật Doanh nghiệp 2020 (Điều 167) quy định hợp đồng, giao dịch với người có liên quan phải được Hội đồng quản trị hoặc Đại hội đồng cổ đông chấp thuận tùy giá trị.
Thứ ba, quy định đang đổi. BCTC năm 2025 của VRE lập theo Thông tư 200/2014 và Thông tư 202/2014; từ năm tài chính 2026, Thông tư 99/2025/TT-BTC thay thế Thông tư 200 (theo KPMG Việt Nam, 11/2025). Khi đọc BCTC 2026 trở đi, bạn nên mở lại thuyết minh để kiểm tra cách trình bày dòng tài sản khác có thay đổi không.
Case study kinh điển thế giới: Satyam và bài học về tiền gửi, lãi dự thu và bên liên quan
Satyam Computers là công ty phần mềm niêm yết hàng đầu Ấn Độ. Ngày 17/12/2008, Satyam công bố đề xuất mua Maytas Properties và Maytas Infra với giá trị khoảng 1,6 tỷ USD, từ các công ty do gia đình chủ tịch Ramalinga Raju kiểm soát. Cổ đông phản ứng dữ dội, cổ phiếu mất khoảng 30% trong ngày và hội đồng quản trị hủy thương vụ vào ngày 18/12/2008 (Business Standard, 18/12/2008).
Chưa đầy một tháng sau, ngày 07/01/2009, Raju từ chức và gửi thư thú nhận đã thổi phồng sổ sách nhiều năm. Theo nội dung thư, tại 30/09/2008 số dư tiền và ngân hàng bị khai khống 5.040 crore rupee so với 5.361 crore ghi trên sổ, cộng thêm 376 crore “lãi dự thu” không có thật (accrued interest) và khoản nợ bị ghi thiếu 1.230 crore; quý đó doanh thu báo cáo 2.700 crore trong khi thực tế 2.112 crore. Raju mô tả thương vụ Maytas như một cách thay tài sản ảo bằng tài sản thật (Capitalmind, 2009). Tháng 4/2015, tòa án Hyderabad kết án Raju 7 năm tù; trước đó, năm 2011 SEC Hoa Kỳ phạt chi nhánh Ấn Độ của PwC 6 triệu USD vì không tuân thủ chuẩn mực kiểm toán (Wikipedia dẫn thông cáo SEC 05/04/2011).
Dấu vết lộ trên BCTC gồm: tiền gửi lớn nhưng lãi dự thu cao bất thường, và một ý định dùng tiền công ty đổ vào bên liên quan. Bài học cho người mới đọc BCTC Việt: khi một tài sản vừa lớn, vừa nằm ở bên liên quan, vừa sinh lãi, hãy kiểm tra ba thứ. Một, lãi ghi nhận có chuyển thành tiền thu thực tế không (đối chiếu lãi trên BCKQKD với dòng “tiền thu lãi” trên lưu chuyển tiền tệ). Hai, ngày hoàn trả có bị dời không. Ba, ai là bên nhận tiền và họ có liên quan đến ban lãnh đạo không. Xin nhấn mạnh: VRE và Satyam khác nhau hoàn toàn; BCTC VRE đã được kiểm toán Deloitte và không có kết luận nào tương tự. Case study chỉ mượn để đặt câu hỏi, không để gán nhãn. Bạn có thể tìm thêm trong bài red flags trong báo cáo tài chính.
- Tải BCTC hợp nhất kiểm toán mới nhất của một doanh nghiệp bạn quan tâm (xem tải BCTC ở đâu).
- Ở Bảng cân đối kế toán, tìm mã 268 và tính 268 / tổng tài sản (mã 270).
- Mở thuyết minh “Tài sản khác” (ở VRE là thuyết minh 17), ghi lại tên bên nhận tiền và mục đích.
- So số đầu năm với cuối năm: khoản nào “biến mất” khỏi ngắn hạn, khoản nào “xuất hiện” ở dài hạn?
- Mở thuyết minh về bên liên quan, xem lãi của khoản này được ghi vào dòng nào.
Những bẫy thường gặp khi đọc tài sản dài hạn khác
- Tưởng “khác” là nhỏ. Ở VRE nó là 40,6% tổng tài sản. Tên dòng không nói gì về quy mô.
- Coi chuyển từ ngắn hạn sang dài hạn là tin xấu hay tin tốt. Đó chỉ là một thay đổi về thời gian dự kiến thu hồi; điều quan trọng là lý do (ở VRE là gia hạn bàn giao sang 2027) và việc khoản tiền còn được bảo đảm hay có lãi hay không.
- Gộp mọi khoản đặt cọc làm một. Cọc để nhận chuyển nhượng dự án, cọc để góp vốn hợp tác, cọc thuê mặt bằng có bản chất rất khác nhau, như thuyết minh 17 đã tách ba dòng.
- Bỏ qua lãi. Khoản cọc có lãi 10 đến 12 phần trăm mỗi năm thì lợi nhuận tài chính có một phần đến từ đó.
Câu hỏi thường gặp
Tài sản dài hạn khác (mã 268) gồm những gì?
Gồm các tài sản dài hạn không có dòng riêng, thường là đặt cọc, ký quỹ dài hạn và một số khoản khác. Cụ thể từng doanh nghiệp phải nhìn ở thuyết minh; ví dụ VRE 2025 gồm ba dòng đặt cọc.
Tài sản dài hạn khác có phải tiền mặt không?
Không. Đó là quyền được nhận lại tiền, hàng hoặc tài sản trong tương lai. Tiền đã rời khỏi tài khoản công ty, nên nó không dùng để trả nợ ngay như tiền mặt.
Tiền đặt cọc có lãi được ghi nhận ở đâu?
Lãi đặt cọc thường ghi vào doanh thu hoạt động tài chính. VRE 2025 ghi 2.860.233 triệu “lãi tiền gửi, cho vay và đặt cọc” ở thuyết minh 34.
Khoản đặt cọc chuyển từ ngắn hạn sang dài hạn có đáng lo không?
Chưa đủ để kết luận. Cần đọc lý do trong thuyết minh, kiểm tra ngày hoàn trả mới, bên nhận tiền và việc doanh nghiệp có thu được lãi bằng tiền hay không. BCTC chỉ cho dữ kiện; nhận định cần thêm thông tin ngoài BCTC.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ)
- Trả trước cho người bán là gì?
- Phải thu bên liên quan là gì?
- Doanh thu bên liên quan là gì?
- Bất động sản đầu tư là gì?
Nguồn tham khảo
- Vincom Retail, Báo cáo thường niên 2025 (BCTC hợp nhất kiểm toán, Deloitte, ngày 16/03/2026): tr.251, 254 đến 256, 264, 272, 280, 285; truy cập 11/2026.
- Bộ Tài chính, Thông tư 200/2014/TT-BTC và Thông tư 202/2014/TT-BTC (mẫu B01, B09); VAS 26 “Thông tin về các bên liên quan”; Luật Doanh nghiệp 2020 (59/2020/QH14), Điều 167.
- KPMG Việt Nam, Điểm nổi bật trong Thông tư 99/2025/TT-BTC, 11/2025.
- IFRS 9 (tài sản tài chính, tổn thất tín dụng kỳ vọng) và IAS 1 (phân loại ngắn hạn, dài hạn), ở mức nguyên tắc chung.
- The Investor, Vincom Retail posts record 2025 profit, 26/01/2026.
- Business Standard, Investors force Satyam to call off acquisitions, 18/12/2008; Capitalmind, Raju’s letter to Satyam, 01/2009; Phys.org, Ex-Satyam chief gets seven years, 04/2015; Wikipedia, Satyam scandal (dẫn thông cáo SEC 05/04/2011).
- CFA Institute, Financial Statement Analysis (phân tích tỷ trọng common-size).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
B?i vi?t ch? mang t?nh th?ng tin v? gi?o d?c, kh?ng ph?i khuy?n ngh? ??u t?. S? li?u tr?ch t? b?o c?o t?i ch?nh ?? c?ng b? t?i th?i ?i?m vi?t v? c? th? thay ??i. B?n n?n t? nghi?n c?u ho?c h?i chuy?n gia ???c c?p ph?p tr??c khi ra quy?t ??nh.