
Cô Ba bán tạp hóa đầu hẻm đem sổ đỏ lên ngân hàng vay vốn nhập hàng Tết. Từ hôm đó cuốn sổ nằm trong tủ ngân hàng, nhưng căn nhà vẫn là nhà cô Ba: cô vẫn ở, vẫn bán hàng, vẫn đứng tên chủ nhà. Doanh nghiệp niêm yết cũng làm đúng như vậy, chỉ khác là con số lớn hơn nhiều. Tài sản thế chấp khoản vay của Hòa Phát (HPG) cuối năm 2025 lên tới khoảng 150.683 tỷ đồng, và bạn không tìm thấy con số đó ở bất kỳ dòng nào của bảng cân đối kế toán.
- Hiểu tài sản thế chấp là gì và vì sao nó vẫn nằm trong bảng cân đối dù ngân hàng đang “giữ giấy”.
- Biết tìm thông tin này ở đâu: một câu ở thuyết minh vay và nhiều câu rải rác ở thuyết minh từng loại tài sản.
- Tự cộng các mảnh ghép như HPG (150.683 tỷ, 58,4% tổng tài sản) và so với dư nợ vay (1,6 lần).
- Rút bài học từ vụ Lehman Brothers: tài sản “biến mất” cuối quý có thể là một khoản vay đội lốt giao dịch bán.
Tài sản thế chấp là gì và vì sao báo cáo tài chính phải kể ra?
Tài sản thế chấp là tài sản mà doanh nghiệp dùng để bảo đảm cho một khoản vay, nhưng vẫn giữ và sử dụng, còn ngân hàng chỉ có quyền xử lý khi doanh nghiệp không trả được nợ. Bộ luật Dân sự 2015 phân biệt rõ: với thế chấp (khoản 1 Điều 317), bên vay không giao tài sản cho bên cho vay; với cầm cố (Điều 309), bên vay phải giao tài sản cho bên nhận cầm cố giữ (theo tóm lược của Luật Minh Khuê). Vì vậy chú Bảy chạy Grab thế chấp chiếc xe vẫn chạy xe mỗi ngày, còn món vàng cầm ở tiệm thì nằm yên trong tủ.
Đây chính là lý do thông tin này dễ bị bỏ sót. Tài sản thế chấp vẫn nằm nguyên ở bên “Tài sản” của bảng cân đối, vẫn được khấu hao, vẫn tạo ra doanh thu. Không có dòng nào tên là “tài sản đã thế chấp”. Phần duy nhất cho bạn biết là vài câu chữ nhỏ trong thuyết minh, nơi đọc nhanh rất dễ lướt qua (xem lại bài thuyết minh báo cáo tài chính: kho báu ai cũng bỏ qua).
Chuẩn mực quốc tế đòi hỏi nội dung này. IAS 16 (đoạn 74a) yêu cầu công bố các hạn chế về quyền sở hữu và giá trị tài sản cố định đã dùng làm tài sản bảo đảm; IFRS 7 (đoạn 14) yêu cầu công bố giá trị ghi sổ của tài sản tài chính đã dùng làm tài sản bảo đảm (theo tài liệu của IFRS Foundation, 6/2015). Ở Việt Nam, chuẩn mực kế toán số 03 (VAS 03) về tài sản cố định hữu hình cũng yêu cầu thuyết minh giá trị còn lại của tài sản đã dùng để thế chấp, cầm cố các khoản vay (theo tóm lược của ACC Group). Điểm đáng chú ý: chính IFRS Foundation trong tài liệu trên cũng đề xuất gom các yêu cầu “rải rác” này thành một bảng duy nhất về tài sản bị ràng buộc. Nghĩa là ngay cả chuẩn mực quốc tế cũng thừa nhận thông tin nằm quá phân tán.
Thông tin tài sản thế chấp nằm ở đâu trong thuyết minh?
Thông tin này nằm ở hai tầng: thuyết minh vay cho biết loại tài sản bảo đảm, còn thuyết minh từng khoản mục cho biết số tiền cụ thể. Bạn cần mở cả hai và tự ghép lại, giống chị Lan kế toán đối chiếu sổ cái với từng phiếu chi.
Tầng thứ nhất là thuyết minh “Vay và nợ thuê tài chính”. Ở BCTC hợp nhất 2025 của HPG, cuối phần vay dài hạn có một đoạn cho biết các khoản vay dài hạn được bảo đảm bởi một số hợp đồng tiền gửi có kỳ hạn, một số hàng tồn kho, một số tài sản cố định hữu hình và một số dự án xây dựng cơ bản dở dang, kèm số thuyết minh để bạn lần theo. Đoạn này chỉ nêu loại tài sản, chưa có con số nào.
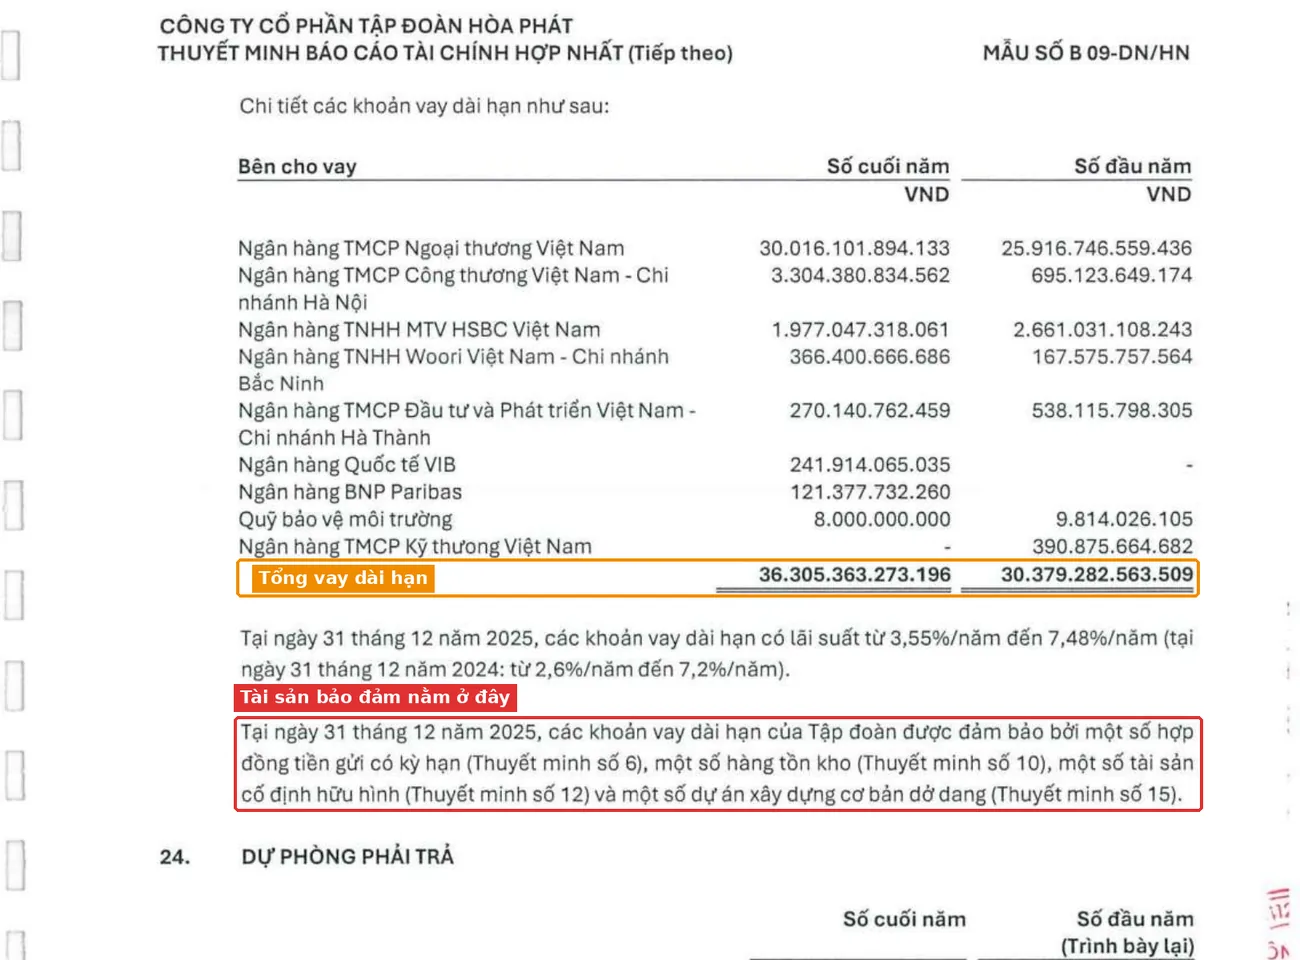
Tầng thứ hai là con số, nằm ở cuối thuyết minh của từng loại tài sản. Bạn lần theo số thuyết minh được chỉ dẫn và tìm câu có chữ “thế chấp”. Với HPG, kết quả như bảng dưới (số liệu BCTC hợp nhất kiểm toán 2025, đơn vị tỷ đồng):
| Tài sản | Thuyết minh (trang PDF) | 31/12/2025 | 31/12/2024 |
|---|---|---|---|
| Tài sản cố định | 12 (tr.31) | 115.996 | 52.683 |
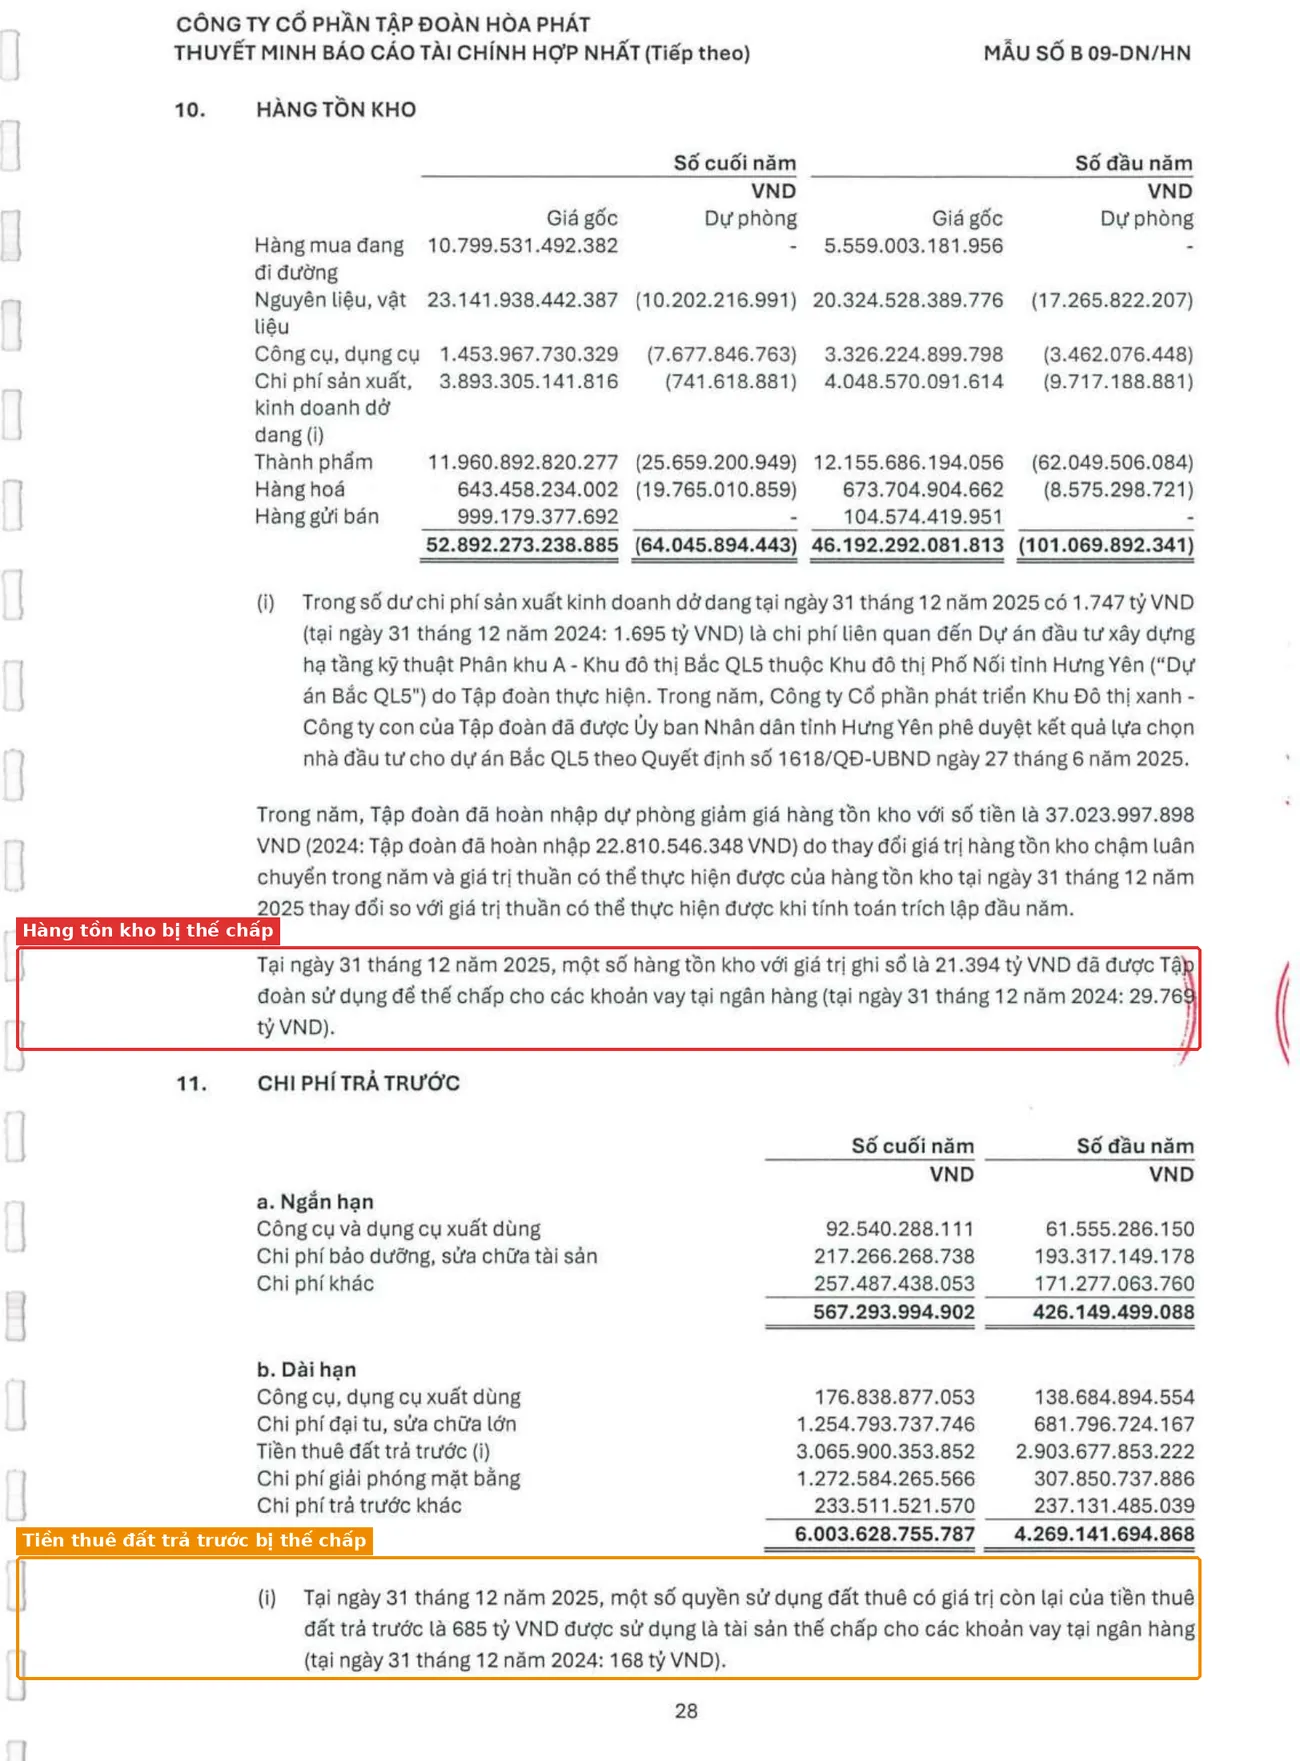
| Hàng tồn kho | 10 (tr.30) | 21.394 | 29.769 |
| Tiền gửi có kỳ hạn | 6 (tr.28) | 6.809 | 5.568 |
| Xây dựng cơ bản dở dang | 15 (tr.33) | 4.884 | 59.892 |
| Phải thu khách hàng ngắn hạn | 8 (tr.28) | 860 | 1.161 |
| Tiền thuê đất trả trước | 11 (tr.30) | 685 | 168 |
| Tài sản cố định vô hình | 13 (tr.32) | 51 | 0 |
| Bất động sản đầu tư | 14 (tr.33) | 3,6 | 8,1 |
| Tổng cộng | khoảng 150.683 | khoảng 149.249 |
Cộng các mảnh ghép của HPG thì ra bao nhiêu?
Cộng tám mảnh ghép trong bảng, tài sản HPG đã thế chấp cho ngân hàng cuối năm 2025 khoảng 150.683 tỷ đồng, tương đương 58,4% tổng tài sản. Phép tính: 150.683 chia 257.899 (tổng tài sản trên bảng cân đối) bằng 0,584. Một năm trước, 149.249 chia 224.490 bằng 66,5%. Nếu so với tổng dư nợ vay và nợ thuê tài chính trên bảng cân đối (64.695 tỷ ngắn hạn cộng 27.479 tỷ dài hạn, tức 92.174 tỷ), giá trị ghi sổ tài sản thế chấp gấp khoảng 1,6 lần.
Hai điều đáng để ý. Thứ nhất, tổng gần như đứng yên (149 nghìn tỷ rồi 151 nghìn tỷ) nhưng cơ cấu đổi hẳn. Năm 2024, xây dựng cơ bản dở dang chiếm tới 59.892 tỷ, và đó gần như là toàn bộ khoản mục này (63.656 tỷ, riêng khu liên hợp gang thép tại Dung Quất ghi 60.108 tỷ). Sang 2025, dự án hoàn thành và chuyển sang tài sản cố định: bảng thuyết minh tài sản cố định ghi 73.824 tỷ “đầu tư xây dựng cơ bản hoàn thành” trong năm. Giá trị thế chấp vì thế dịch chuyển theo: tài sản cố định từ 52.683 tỷ lên 115.996 tỷ, còn xây dựng cơ bản dở dang tụt xuống 4.884 tỷ. Ngân hàng không “nhả” gì, chỉ là tài sản thế chấp đổi hình dạng từ công trình đang xây sang nhà máy đang chạy (bài capex duy trì là gì có thêm cách đọc dòng tiền xây nhà máy này).
Thứ hai, đặc thù ngành giải thích vì sao thép thế chấp nhiều đến vậy. Luyện thép là ngành vốn nặng: nhà máy, lò cao, cảng tốn hàng chục nghìn tỷ trước khi bán được tấn thép đầu tiên, nên vốn vay dài hạn thường được bảo đảm ngay bằng chính nhà máy đang xây. Hàng tồn kho của thép (quặng, than cốc, phôi, thép thành phẩm) cũng thường dễ định giá vì có thị giá hàng hóa tham chiếu, nên là loại tài sản dễ được đem ra bảo đảm. Giá trị hàng tồn kho đã thế chấp 21.394 tỷ so với hàng tồn kho thuần khoảng 52.828 tỷ, tức khoảng 40,5%.
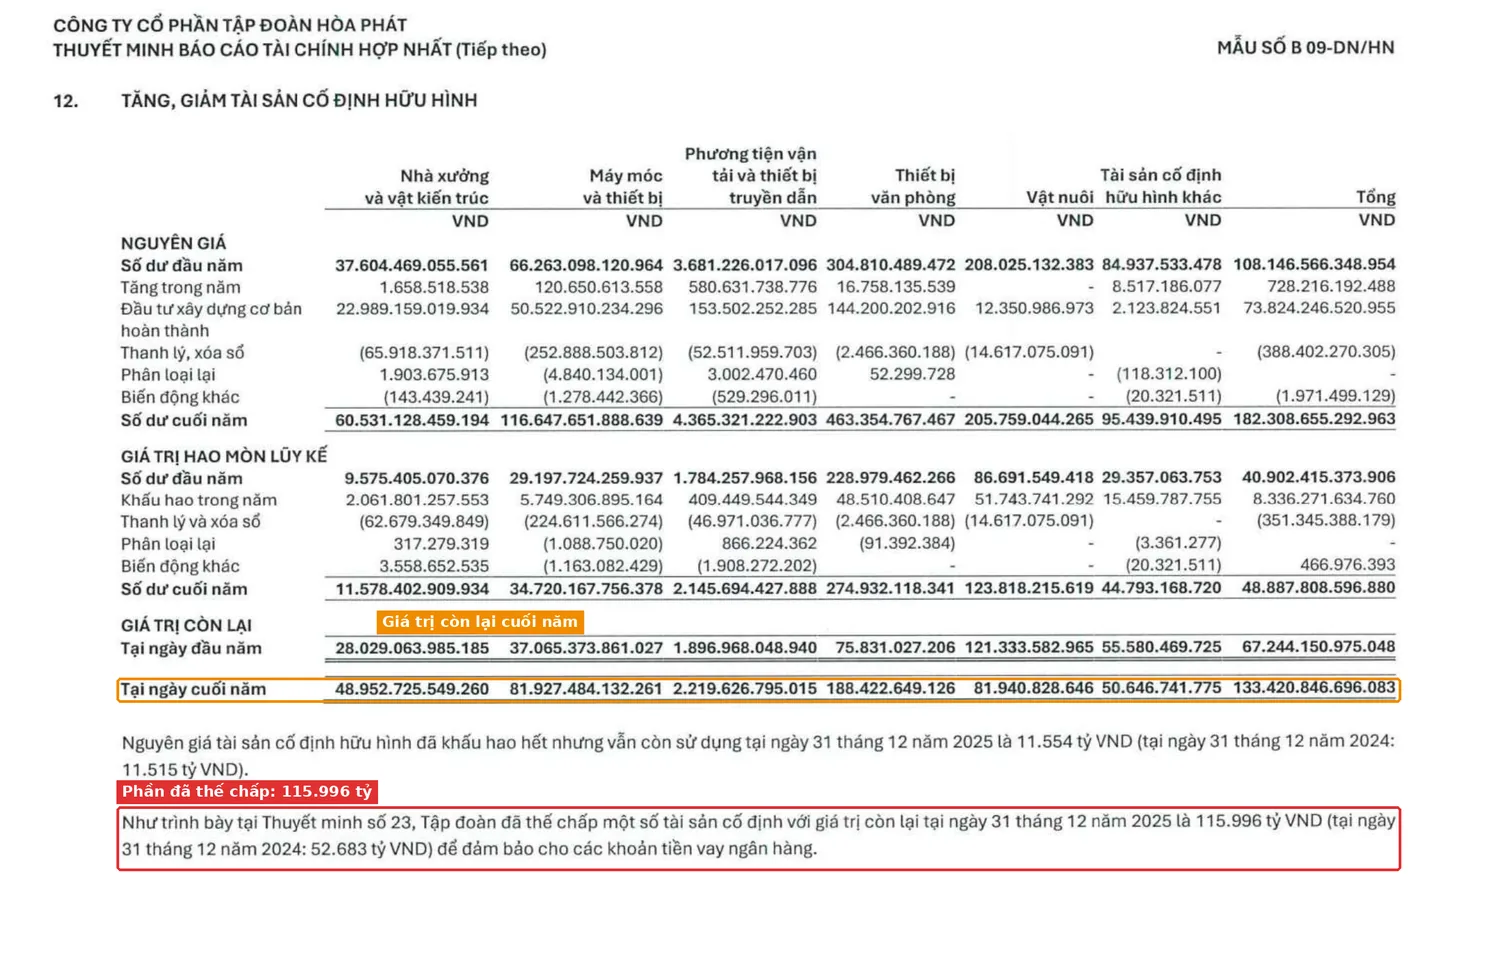
Với tài sản cố định, câu thuyết minh nói “một số tài sản cố định” có giá trị còn lại 115.996 tỷ, trong khi giá trị còn lại của tài sản cố định hữu hình cuối năm là 133.421 tỷ. Chia ra được 86,9%, nhưng bạn nên xem đây là ước lượng bậc độ lớn: đoạn văn không tách hữu hình hay vô hình (vô hình thế chấp chỉ 51 tỷ), và HPG cũng không cho biết tài sản nào bảo đảm khoản vay nào.
Tỷ lệ tài sản thế chấp cao nói lên điều gì?
Tỷ lệ tài sản thế chấp cao không tự động là xấu; nó cho biết doanh nghiệp còn bao nhiêu “dư địa” để vay thêm và ai đứng đầu hàng chủ nợ nếu có chuyện. Hãy nghĩ anh Tuấn IT vay mua xe trả góp: ngân hàng giữ đăng ký xe nên lãi thấp hơn vay tín chấp. Doanh nghiệp cũng vậy. Theo thuyết minh vay dài hạn của HPG, lãi suất 2025 trải từ 3,55% đến 7,48% một năm (2024: từ 2,6% đến 7,2%). Có tài sản bảo đảm thường giúp vay được số lớn, kỳ hạn dài và lãi thấp hơn.
Cái giá là hai điều bạn nên tự hỏi khi đọc. Một, phần tài sản chưa thế chấp còn bao nhiêu? Nếu mai này cần vay thêm hoặc bán bớt tài sản, doanh nghiệp còn “đồ” để làm đối ứng không? Hai, những tài sản “nhẹ” như tiền cũng bị khóa. Của HPG, 6.809 tỷ tiền gửi có kỳ hạn đã được dùng làm tài sản thế chấp cho hạn mức tín dụng. Số tiền đó nằm trên bảng cân đối như tiền, nhưng không tiêu tự do được (đọc thêm tiền bị hạn chế sử dụng là gì). Với hàng tồn kho cũng vậy: hàng đã thế chấp thì doanh nghiệp vẫn bán được, nhưng thường phải phối hợp với ngân hàng.
Hãy hình dung hai quán cà phê bệt, cùng nợ ít. Quán thứ nhất còn nguyên sổ đỏ, quán thứ hai đã đem sổ đỏ đi vay. Nhìn con số nợ thì hai quán giống nhau, nhưng khi cần vay thêm, chỉ quán thứ nhất còn món để đưa ra. Hệ số nợ thấp (xem tỷ lệ nợ trên vốn chủ) vì thế chưa đủ; bạn cần đọc cùng tỷ lệ tài sản đã thế chấp.
Khi tài sản bảo đảm là cổ phần công ty con: đọc qua Novaland
Không phải khoản vay nào cũng thế chấp bằng nhà xưởng; ở doanh nghiệp bất động sản, tài sản bảo đảm hay là quyền sử dụng đất, quyền phát sinh từ dự án và chính phần vốn góp vào công ty con. Thuyết minh vay ngân hàng trong BCTC hợp nhất 2025 của Novaland (NVL) kể từng khoản. Một khoản vay tại một ngân hàng, dư nợ 5.293,3 tỷ đồng cuối năm, được bảo đảm bằng toàn bộ phần vốn góp của Tập đoàn trong công ty con, quyền tài sản phát sinh từ việc đền bù giải tỏa một dự án, cùng các khoản phải thu và tài sản hình thành trong tương lai của dự án đó. Khoản vay khác (dư nợ 286,6 tỷ đồng) lại bảo đảm bằng quyền tài sản từ một khu cao tầng và toàn bộ phần vốn góp của công ty con.
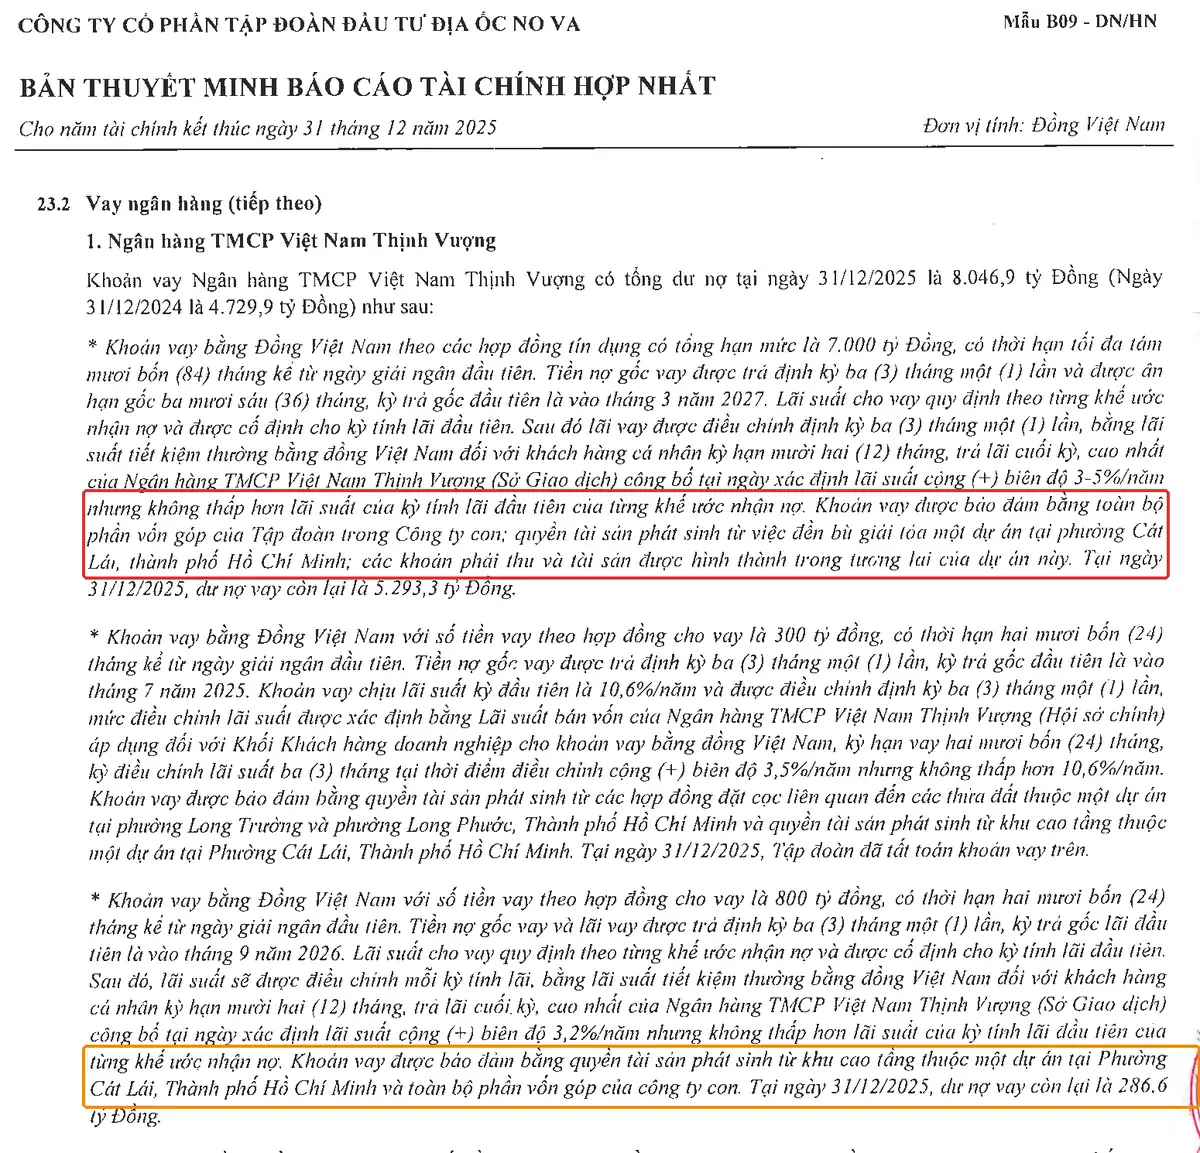
“Thế chấp cổ phần công ty con” có ý nghĩa khác hẳn thế chấp một cái máy. Nếu không trả được nợ, ngân hàng có thể nhận cổ phần và qua đó nắm luôn công ty con đang giữ dự án. Với người đọc, hệ quả là một dòng tài sản trên bảng hợp nhất (ví dụ hàng tồn kho bất động sản, bài hàng tồn kho bất động sản là gì) có thể đã “có chủ nợ” từ trước, dù bảng cân đối không hề tô màu. Cũng ở NVL, nhiều lô trái phiếu doanh nghiệp được ghi bảo đảm bằng cổ phần của công ty do các cổ đông sở hữu hoặc bằng quyền sử dụng đất tại Lâm Đồng, và công ty đang đàm phán tái cơ cấu hoặc xử lý tài sản bảo đảm theo thuyết minh. Cách bảo đảm này cho bạn thêm một ý nghĩa của câu hỏi “tài sản nào đứng sau khoản nợ”: đôi khi đó không phải tài sản của doanh nghiệp mà là cổ phần do cổ đông sở hữu.
Một bối cảnh Việt Nam cần nhớ: kế toán Việt Nam chưa bắt buộc áp dụng IFRS (chúng ta đã so sánh ở bài chuẩn mực kế toán Việt Nam là gì), nên yêu cầu công bố tài sản bảo đảm đi theo từng chuẩn mực riêng lẻ (tài sản cố định, hàng tồn kho, đầu tư…) thay vì một bảng tổng hợp. Điều này đúng với cả chuẩn quốc tế như đoạn trên đã nêu. Kết luận thực tế: không có “con số duy nhất” để tra, bạn phải tự cộng.
Case study kinh điển thế giới: Lehman Brothers và Repo 105
Vụ Lehman Brothers cho thấy một khoản vay có tài sản bảo đảm có thể được gọi tên là “giao dịch bán” để biến mất khỏi bảng cân đối. Lehman dùng loại hợp đồng mua lại ngắn hạn (repo) tên nội bộ là Repo 105: giao tài sản trị giá khoảng 105 để nhận 100 tiền mặt, kèm cam kết mua lại sau ít ngày. Thay vì ghi là khoản vay có tài sản thế chấp, Lehman ghi nhận là bán tài sản. Tài sản và khoản nợ đi kèm vì thế rời khỏi bảng cân đối đúng thời điểm cuối quý, rồi quay lại sau khi báo cáo đã chốt (theo tóm tắt trên Wikipedia).
Quy mô rất lớn. Theo báo cáo của chuyên viên tòa án phá sản Anton Valukas công bố ngày 11/3/2010, riêng quý 2/2008 Lehman đưa khoảng 50 tỷ USD tài sản ra khỏi bảng cân đối bằng cách này, kéo hệ số đòn bẩy ròng từ 13,9 xuống 12,1 (theo tóm tắt báo cáo Valukas). Năm 2015, Tổng chưởng lý bang New York thông báo Ernst & Young, công ty kiểm toán của Lehman, nộp 10 triệu USD để dàn xếp vụ kiện về cách xử lý này, không thừa nhận sai phạm (Fortune, 15/4/2015; thông cáo của Tổng chưởng lý New York).
Dấu vết trên BCTC là gì? Tài sản và nợ co lại bất thường đúng cuối quý, đòn bẩy trông thấp hơn thực tế, trong khi người đọc khó thấy các khoản “bán có cam kết mua lại” phía sau. Bài học cho người mới đọc BCTC Việt Nam: đừng chỉ nhìn hệ số nợ. Hãy đọc thuyết minh để xem tài sản nào đang bị ràng buộc, có giao dịch bán rồi thuê lại hay bán kèm cam kết mua lại không (bài bán và thuê lại tài sản là gì có cách đọc tương tự), và đối chiếu với dòng tiền. HPG hay NVL không phải Lehman, và bài này không nói họ làm sai gì. Chúng ta chỉ mượn vụ Lehman để thấy vì sao “tài sản thế chấp ở đâu” là câu hỏi đáng hỏi.
Tự tay thử ngay: tính tỷ lệ tài sản thế chấp trong 15 phút
- Tải BCTC hợp nhất kiểm toán của một mã (xem tải báo cáo tài chính ở đâu).
- Mở thuyết minh “Vay và nợ thuê tài chính”, kéo xuống cuối phần vay và đọc câu “được bảo đảm bởi…” để biết loại tài sản.
- Lần theo từng số thuyết minh được nhắc và tìm câu có chữ “thế chấp” hoặc “cầm cố” ở cuối mục tài sản cố định, hàng tồn kho, tiền gửi, bất động sản đầu tư, xây dựng cơ bản dở dang, phải thu.
- Cộng giá trị lại: HPG ra 150.683 tỷ. Chia cho tổng tài sản (mã 270): 58,4%. Chia cho tổng dư nợ vay: 1,6 lần.
- Làm cho hai năm liền và ghi lại cơ cấu: tài sản nào tăng, nào giảm, và vì sao.
Bẫy thường gặp
- Nghĩ tài sản thế chấp là tài sản đã mất. Doanh nghiệp vẫn sở hữu, sử dụng và khấu hao. Ngân hàng chỉ có quyền xử lý khi vi phạm nghĩa vụ trả nợ.
- Cộng số rồi kết luận quá chắc. Một tài sản có thể bảo đảm cho hạn mức chưa giải ngân, hoặc một khoản vay có thể được bảo đảm nhiều loại tài sản. Cộng chỉ cho bạn bậc độ lớn, không phải bằng chứng.
- Chỉ đọc năm hiện tại. Con số chỉ có ý nghĩa khi so hai năm, như HPG chuyển từ xây dựng dở dang sang tài sản cố định.
- Quên các khoản vay không có tài sản bảo đảm. Vay tín chấp, trái phiếu không tài sản bảo đảm hay vay chéo trong tập đoàn không xuất hiện ở đây. Tài sản chưa thế chấp thấp không có nghĩa là vay ít.
Câu hỏi thường gặp
Tài sản thế chấp có hiển thị trên bảng cân đối kế toán không? Có, tài sản vẫn nằm nguyên trên bảng cân đối. Việc thế chấp chỉ được nêu trong thuyết minh, thường ở cuối mục của từng loại tài sản và trong thuyết minh vay.
Thế chấp và cầm cố khác nhau thế nào? Theo Bộ luật Dân sự 2015, thế chấp là bên vay giữ tài sản, còn cầm cố là bên vay giao tài sản cho bên nhận cầm cố giữ.
Tỷ lệ tài sản thế chấp bao nhiêu là cao? Không có ngưỡng chung. Doanh nghiệp vốn nặng như thép, điện, hàng không thường cao hơn doanh nghiệp bán lẻ hay phần mềm. So hai năm và so các công ty cùng ngành sẽ hữu ích hơn một con số tuyệt đối.
Thế chấp cổ phần công ty con nghĩa là gì? Là dùng chính phần vốn góp vào công ty con làm tài sản bảo đảm. Nếu không trả được nợ, bên cho vay có thể xử lý phần vốn góp đó và qua đó ảnh hưởng đến quyền kiểm soát dự án hoặc hoạt động của công ty con.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: bài trụ của cả series.
- Đọc phần nguồn vốn: nợ phải trả và vốn chủ sở hữu: nền để hiểu dòng vay.
- Tiền lãi vay đã trả là gì: nửa còn lại của khoản vay, phần chi phí.
- Hoạt động liên tục là gì: khi nợ vay đè nặng thì kiểm toán nhìn vào đâu.
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của Tập đoàn Hòa Phát (HPG), PDF trên vietstock.vn (thuyết minh 6, 8, 10, 11, 12, 13, 14, 15, 23; bảng cân đối), truy cập 10/2026.
- BCTC hợp nhất kiểm toán năm 2025 của Tập đoàn Đầu tư Địa ốc No Va (NVL), PDF trên vietstock.vn (thuyết minh 23.1, 23.2), truy cập 10/2026.
- Bộ luật Dân sự 2015, Điều 309 và khoản 1 Điều 317, theo tóm lược của Luật Minh Khuê.
- Chuẩn mực kế toán Việt Nam số 03 (VAS 03) về tài sản cố định hữu hình, theo tóm lược của ACC Group; Thông tư 200/2014/TT-BTC (mẫu B09-DN, thuyết minh BCTC).
- IFRS Foundation (6/2015), tài liệu họp về công bố tài sản bị ràng buộc, tóm lược IAS 16 đoạn 74(a) và IFRS 7 đoạn 14.
- Valukas, A. (11/3/2010), báo cáo của chuyên viên tòa án phá sản Lehman Brothers, theo tóm tắt trên Wikipedia và mục Repo 105.
- Fortune (15/4/2015), Ernst & Young settles with NY for $10 million over Lehman auditing; thông cáo Tổng chưởng lý New York ngày 15/4/2015 (Mondo Visione).
Đọc thêm: Rủi ro tập trung khách hàng là gì? Đọc qua BCTC ngành điện.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.